資産の取り崩し方|定額・定率・4%ルールを3,000万円で比較
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「退職後は、貯めたお金を毎月いくら使える?」「年4%なら元本を減らさずに済む?」。資産が同じ3,000万円でも、年金の額、月ごとの支出、下落中に使える現金によって答えは変わります。
結論は、年金などで不足する生活費を先に出し、定額・定率・初年4%から物価調整する方式で、下落した年にどうなるかを比べることです。初年の月額が同じ10万円でも、翌年の資産が減ると、方式によって月額も残高も違ってきます。
YOU投資編集部が、動画で扱った3,000万円と5,000万円の例を再計算しました。米国の歴史データを使った4%ルールの研究と、読者が日本の家計で考える税・物価・円での生活費を分けて説明します。
同じ月10万円から始めても、その後の生活費と残高はどう変わるかを比べます。
YouTubeで見る結論:年金などで足りない生活費を出し、3つの売り方を比べる
この記事の結論
取り崩し方は、生活費がいくら不足するかを出してから決めます。3,000万円で月10万円相当から始めても、翌年の受取額は定額・定率・4%ルールで変わります。
最初に必要なのは、残高への割合より年間の不足額
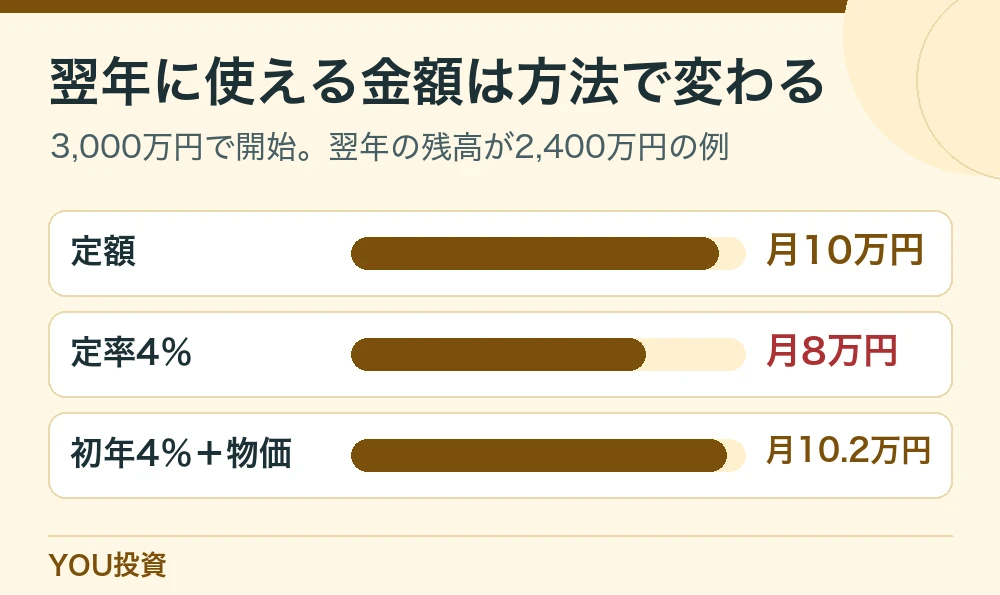
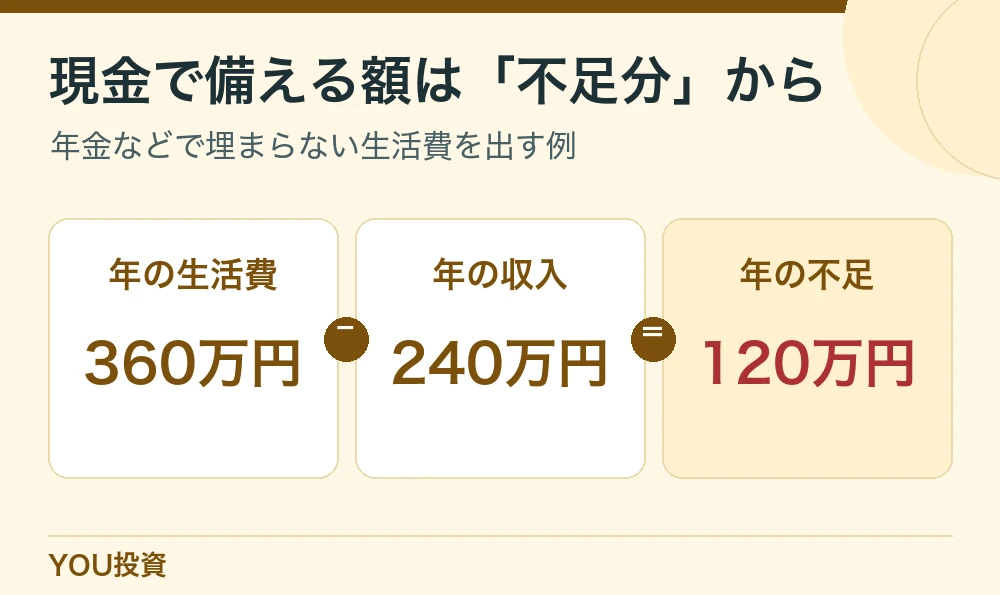
たとえば保有資産が3,000万円あり、年120万円の不足が見込まれると仮定します。年120万円は残高の4%、12で割ると月10万円です。いずれも初年は同じですが、二年目の始めに残高が2,400万円へ減った場合は、次の表のように引き出す額が変わります。
| 方式 | 初年の月額換算 | 翌年の月額換算 |
|---|---|---|
| 定額 | 10万円 | 10万円 |
| 定率(毎年、残高の4%) | 10万円 | 8万円 |
| 初年4%・翌年以降は物価調整 | 10万円 | 10.2万円(物価+2%) |
年額を12で割った例です。Bengenの研究は米国の過去データに基づき、資産の寿命を保証するものではありません。
 読者の疑問
 解説
月額は同じでも、運用資産から出す金額は変わる
家計の不足が月10万円でも、年金の手取りや働く収入が増えれば、運用資産からは10万円の全てを出さずに済みます。反対に、毎年の医療費や住まいの修繕が増える年は必要額が上がります。率を算出する前に、生活費からどの収入を引いたかを記録してください。
「資産をできるだけ残したい」「使える年には旅行にも回したい」など、残高と支出に求めることが違うと、同じ方式でも調整の仕方が変わります。使う月額の下限、資産残高がここを割ったら見直すという水準、見直し時期の三つを最初に決めておく方法があります。
定額は、年120万円と決めて同じ額を使います。支出は組みやすい一方、残高が2,400万円になった翌年も同額なら、その年の残高に対して引き出す割合は5%へ上がります。値下がりと定額の売却が重なると、資産が回復したときに保有口数が減っています。
定率なら、その年の始めの残高を基準に割合を掛けます。残高2,400万円×4%=年96万円、月平均8万円です。資産が減ると引き出しも減るので残高への負担を抑えやすい反面、生活費の不足が月10万円のままなら、毎月2万円を別から補うことになります。
よく言われる4%ルールは、初年は資産の4%を使い、次の年からは前年の引き出し額を物価に合わせて調整する方法です。初年120万円で翌年の物価上昇を2%とすれば122万4,000円、月換算10万2,000円。翌年の残高に毎年4%を掛ける定率方式とは違います。
生活費をどれだけ動かせるかで、方式を読む
家賃や医療費のうち減らしにくい部分が多い人は、定率で金額が下がった年をどう賄うかが課題です。一方、旅行など使う年を調整できる費用があるなら、その部分だけを残高に応じて変える方法があります。毎年の引出し総額を一律の方式にする必要はありません。
同じ値上がり・値下がりでも、順番で残高が変わる
取り崩し中は、値動きの順番が生活に響く
5,000万円で始め、年末に200万円を引き出す二年の例です。−30%と約+42.86%は、出金がなければ、どちらが先でも残高が概ね最初の水準へ戻る値動きです。年末の引き出しを追加すると、その順番で同じ残高にはなりません。
| 順番 | 1年目の年末残高 | 2年目の年末残高 |
|---|---|---|
| 下落が先(−30% → 約+42.86%) | 3,300万円 | 約4,514万円 |
| 上昇が先(約+42.86% → −30%) | 約6,943万円 | 4,660万円 |
先に運用、年末に引出し。途中の追加資金、税・手数料は含めません。計算では上昇率を丸めずに使用。
最初に30%下がれば、5,000万円が3,500万円になり、200万円引いて3,300万円。翌年に約42.86%戻っても、出金後は約4,514万円です。上がった年を先に置くと、同じ二回の引き出しで4,660万円。差は約146万円になります。
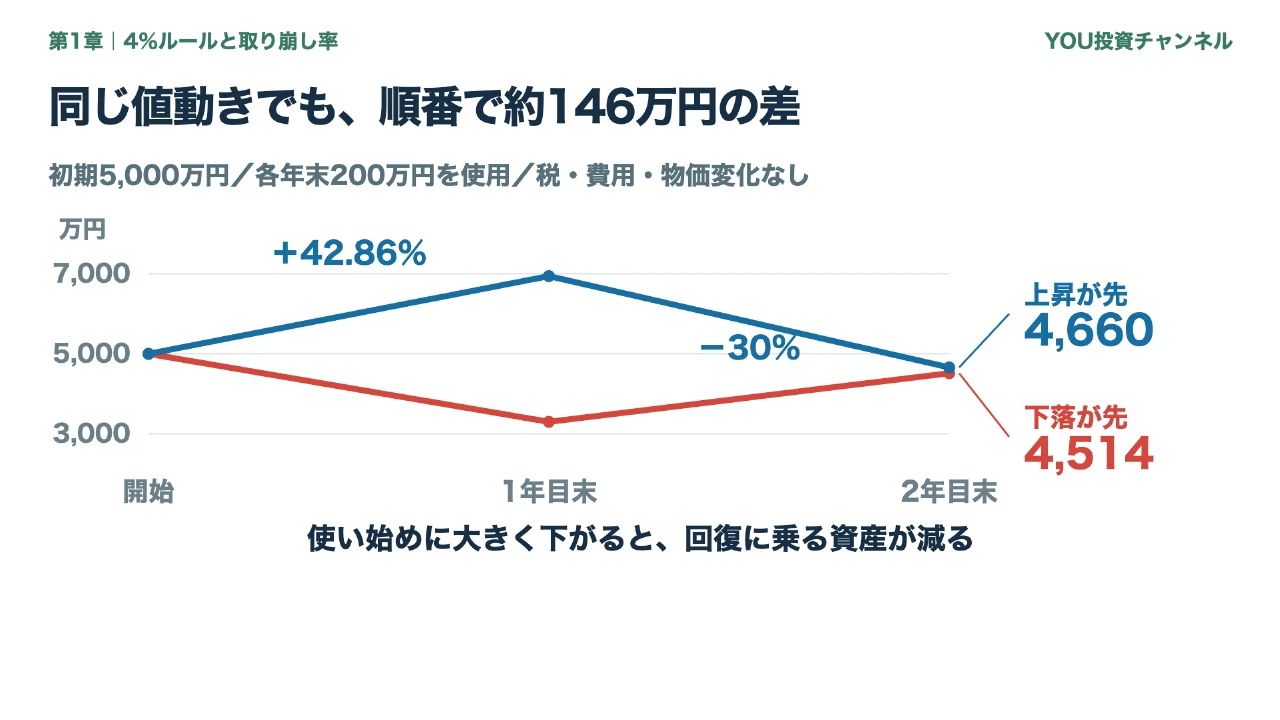
安くなってから同額の200万円を売ると、価格が高いときより多くの口数を手放すためです。口数が少ない状態では、価格が反発した場合も回復に参加する量が小さくなります。毎月買い付けるときに安く買えることと、毎年売るときの安値の影響を分けます。
 読者の疑問
 解説
元の研究を、自分の残高の予測と混同しない
William Bengenの研究は、米国の過去の株式・債券リターンとインフレを使い、初年の引き出し額を変えた場合の資産の持続期間を調べたものです。よく紹介される4%は初年の率で、その後は物価を調整する考え方です。米国でも個別の将来の結果を保証しません。
日本の家計では、使う通貨、年金の仕組み、税引後の手取り、運用商品が研究と異なります。30年を想定した結果を40年近くかかる生活費にそのまま使わず、運用期間の違いも考えます。医療費や住まいの維持費が偏る家計では、平均額だけでなく支払いの年を個別に載せます。
出典:William Bengen|Determining Withdrawal Rates Using Historical Data
名目10万円と、10万円で買えるものを区別する
物価が年2%で10年上がり続けると、いまの10万円と同じ買い物に約12万1,900円が必要です。固定して10万円を使う方法は管理しやすい一方、物価上昇が続くと同じ生活を維持できるとは限りません。初年と翌年だけでなく、数年後の住居や食品、移動なども、現在の額と並べます。
平均物価が同じでも、住む場所や世帯で増える項目は違います。家賃の改定や介護費など、確実に変更が分かる支出は別に入力します。公的な消費者物価指数は基準として使い、家計でどの価格を負担しているかを実際の明細で確かめましょう。
期間全体の平均が同じでも、初期の備えは変わらない
二年例では値動きが大きいですが、違いが出るのは極端な設定のときだけではありません。日々の下落が数年続く場合も、売却により保有口数を減らします。取り崩し開始直後の五年間と、それより後の値動きを分けて試算すると、いつの資金繰りを優先すべきか見えます。
年齢や生活設計に応じて期間が長くなれば、低い運用の期間を含む可能性や、長く続く物価の影響も考えます。試算の年数を資産が残るように短くするより、想定より長く生活する場合に、どの支出を何歳で見直せるかを書いておきます。
分配・売却・現金を組み合わせ、下落時の不足に備える
月の予算に、年に一度の支払いを加える
基礎生活費が月23万円、安定収入の手取りが月17万円なら、毎月の不足は6万円で年72万円です。ここに年18万円の臨時支払いがあれば、資産から用意するのは年90万円、平均月7万5,000円。3,000万円に対し初年の引き出し率は3%です。
| 項目 | 1か月の例 | 1年の例 |
|---|---|---|
| 基礎生活費 | 23万円 | 276万円 |
| 安定収入の手取り | 17万円 | 204万円 |
| 生活費の差額 | 6万円 | 72万円 |
| 年間の臨時支払い | 毎月には含めない | 18万円 |
| 資産から出す必要額 | 平均7.5万円 | 90万円 |
仮の家計。臨時支出の実際の支払日も別に記録します。
平均7万5,000円にしたからといって、全部の支払いが毎月同じ日に発生するわけではありません。固定資産税や車検などが一時期に重なる場合は、その月までに必要な現金を用意します。投信の売却を決めてから引き出せるまで、数営業日以上かかることがあるので、受渡日を確かめます。
「今月の現金が足りるか」を年間黒字と別に確認
年金が入る月と住居費、保険料、医療費の支払いが同じとは限りません。たとえば普通預金に10万円しかなく、来月早い時点で20万円の支払いがあれば、年の終わりに不足がない予定でも先に現金を用意する必要があります。年間収支に加え、月初の残りも記録します。
売りたい資産が外貨建てなら、売却・決済・円転・出金までの日を確認します。投資先が休場する日や証券会社の処理日が重なることもあります。臨時の支払いを入れるときは、売ってから使えるまでの数日を資金の予定に含めます。
分配を受け取るなら、税引後額を不足から引く
年90万円が必要で、税引後の分配を年30万円使えると想定するなら、残りは60万円です。翌年の分配が20万円に減る場合は70万円に変わります。受取の分配を先に確定収入の欄へ入れて生活費を増やすと、減った年に急な調整が必要です。
分配を受け取ったか、保有資産を一部売ったかは、現金の出所の違いです。投資信託では分配を支払うと基準価額がその分下がることがあり、分配が運用益だけから出るとは限りません。受取に加えて残った評価額も見ます。
売却額と手取りの意味を具体的に分ける
課税口座で保有額200万円・取得額120万円の投信の半分を売る例なら、売却する100万円のうち取得額に相当する60万円を除く40万円が利益です。税率20.315%を掛ける単純な例では税が8万1,260円、手取りは約91万8,740円です。手数料などは含めません。
NISA内の対象資産なら売却益に国内の税はかかりませんが、年内に使える枠や、翌年以降の総枠、保有する商品の役割も考えます。口座ごとのコスト・税と、どの資産を残したいかを一緒に見ます。取り崩しを一つの口座に固定する必要はありません。
出典:国税庁|NISA制度
下落の間に使える円の現金を用意する
たとえば年90万円の不足があり、円の現金180万円を別に持つなら、支出と収入が変わらなければ約2年分の差額に相当します。物価上昇や予定外の出費があると、同じ額で橋渡しできる期間は短くなります。現金には値下がり時の売却を遅らせる役割がある一方、長く持てば物価の影響も受けます。
現金で支払う期間が過ぎても相場が下がったままなら、固定費をどう確保し、時期を変えられる支出をどう調整するかを考えます。引き出しが資産の何%になったか、生活費が不足していないかを両方見ます。
固定費を残し、変えられる支出だけを調整する
例として年90万円の不足のうち、70万円は住宅や日々の生活費、20万円は日程を変えられる支出とします。評価額が下がった年に、まず20万円のうち10万円を見送れば、その年の売却予定を90万円から80万円に減らせます。翌年の状態が改善しても、遅らせた費用をどう払うかは別に考えます。
生活費の全てを値動きに合わせて変えられないなら、取り崩し方式に上限や下限を設定できます。金額を減らしすぎて暮らしが成り立たない条件と、増やしすぎて残高を強く減らす条件の両方を避けるための工夫です。実際に使える対策がない場合は、最初の出金率や資産の使い道から見直します。
生活費から必要額を出し、初回の取り崩しを計画する
1.毎月の固定費と、年に数回の支出を分ける
給与や年金の額面ではなく手取りで考えます。臨時の出費は一年平均にするほか、実際に支払う月を書いてください。収入が増減する予定がある場合は、その月の前後の資金繰りを別に書くと、必要額を過少に見積もりにくくなります。
2.同じ初年額から、下落した年を並べる
定額と定率、初年率を固定して物価調整する方法を同じ残高から試します。支出が減ると困る年と、資産が大きく減ると困る年は別の場合があります。まず「最初の二年に下がる」「物価だけ大きく上がる」を独立して試すと、どのルールが合うか見えます。
読者の疑問解説家計の数字を更新し、必要な手取りを求める
年90万円という見積もりを出した段階で、そのまま90万円分を売る注文を入れないようにします。約定額から税や費用が差し引かれ、口座に戻る金額が不足する場合があります。予備の現金や確定済みの入金を先に引き、足りない手取りに対応する注文を考えます。
まだ使い道を決めていない分配は、使ったとは扱わず現金の残高へ載せます。一方、想定だけで入金額が確定していない分は、別欄に置いて不足額から差し引きすぎないようにします。実績と見込みを二列にすると、取り崩す判断を早い段階から追いかけられます。
3.売却の対象と、予定の受取日を決める
生活費までに出金できることを先に確かめ、口座を選びます。売却前の配分と売却後の配分を並べ、現金や下落しにくい資産の余裕が減りすぎないかを見ます。売却予定日に値下がりしても、どの順で他の資金を使えるかを決めておきます。
4.半年または一年で、支出と残高の両方を見直す
「前年も同じ額を使ったから今年も同額」と固定せず、年金などの手取り、物価、資産の残高を記録します。大きな支払いが減った場合は引出しも減らせます。生活費が増えそうなときは、定率の月額を超えた差分を現金で補えるか確認してください。
よくある質問
4%なら元本を減らさずに生活できますか?
元本維持を保証する率ではありません。元の研究も歴史データを使った試算です。価格下落、長生きによる支出、物価、税などから結果は変わります。
毎月売るのと年1回売るのは、どちらが良いですか?
必要日と受渡日、売買費用、生活費の現金クッションで変わります。年にまとめる設計では、手元で支払いを管理する方法も考えます。
分配金だけで暮らす方が安心ですか?
分配額が減ったり、保有額も同時に下がったりすることがあります。税引後の円の受取額と、別に必要な現金を合計して判断します。
NISAと特定口座はどちらから売るべきですか?
一律には決まりません。売ったときの税、翌年以降の枠、受渡、口座に残したい資産の値動きが違うためです。同じ必要額に対する手取りと残高を比較してください。
まとめ:取り崩す率を決める前に、必要な手取りを確かめる
- 年金などで不足する生活費から逆算する
- 定額・定率・物価調整で翌年の金額は変わる
- 現金・分配・売却を合わせて資金繰りを見る
今日するなら、年間の手取りと生活費から不足額を一つ出し、3,000万円の例を自分の残高へ置き換えてください。残高が20%下がっても同じ支出がある年と、少し減らせる年を比べ、固定費の余裕を先に確保します。
入力する額と、確認する結果を一つずつ変える
まず元本、引き出す期間、初年の手取りを記録し、運用しない条件を一度試します。次に一定の運用を置く場合と、下落を含む場合を比べます。入力を何か所も変えると、残高が動いた理由が分からなくなるので、物価、費用、初年の下落の順に一つずつ加えます。
結果を見るとき、最終残高がゼロになったケースだけでなく、生活費の都合で必要な額を出せなかったケースも拾ってください。資産が残っていても、定率の引出しと予備の現金では支払いに届かない場合があります。使える額と資産の残高を同じ表の別欄に記録します。
資産が残らない結果のときに、何を変える?
試算で長く維持できない場合、最初に出金額だけを下げるのか、年金以外の収入を確保するのか、売却時期を分けるのかを検討します。利回りや値動きの幅は、結果が都合よくなるように変更せず、悪い場合の支払い計画まで作ってから更新します。
想定の運用より長く住まいに費用がかかる例と、一時的に大きな支出が来る例を一つずつ試してください。途中で現金の不足が出るなら、最終年の残高がいくらあるかだけでは安心とはいえません。使えるお金が月ごとに確保されるかも結果に含めます。
シミュレーターを使うときは、都合のよい平均だけでなく、物価・手数料・受取のずれを含む条件も一つ作ります。必要なお金を出せるか迷う場合は、商品の直近の値上がりではなく、次の支払いまでの現金と入金日を先に調べてください。
 関連記事毎月5万円を20年積み立てると? 0・3・5%で比べる資産推移
 関連記事【2026年11月】米国配当ETF6本を比較|SCHD・VYM・DGRO・VIG・SPYD・HDV
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
 関連記事投資信託を複数持つ意味は? 6資産の組み合わせと取り崩し方
出典と公式資料
関連動画を見る
 このページで再生