オルカンとS&P500の違い|両方持つと米国比率はどう変わる?
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「オルカンとS&P500は両方持つべき?」「二つに分ければ、米国に偏りにくくなる?」。名前だけを見ると、別々の地域に半分ずつ投資するように見えるかもしれません。
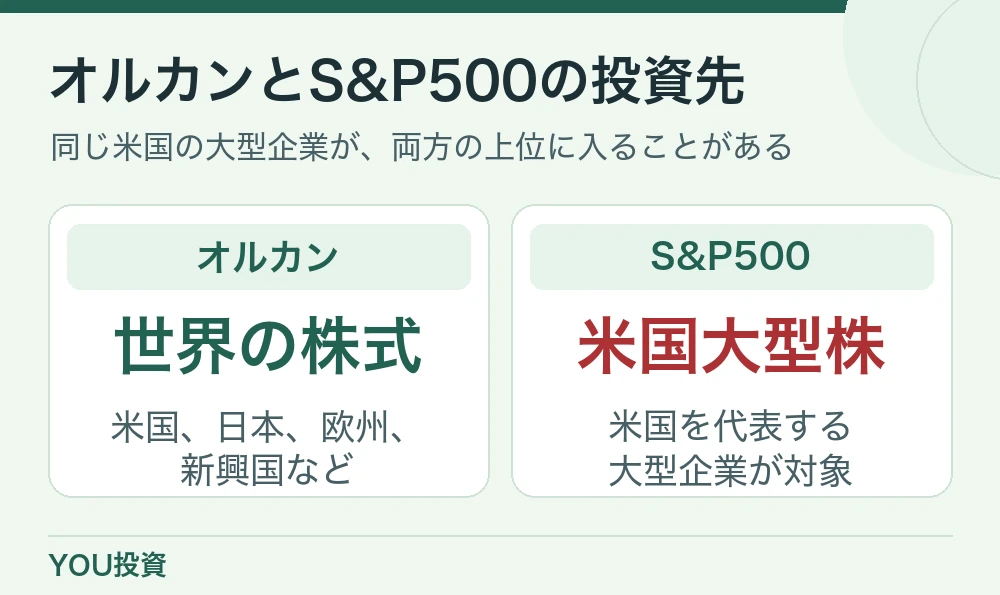
実際は、オルカンの中にも米国株が多く入っています。結論から言うと、オルカンにS&P500を足すと、オルカン単体よりも米国大型株を厚く持つことになります。世界に配分を任せたいのか、自分で米国の比重を引き上げたいのかを先に決めましょう。
YOU投資編集部が、代表的な同シリーズの目論見書・月報を使い、100万円のうちどこにいくら入るのかを計算しました。指数と商品名の違い、円高時の動き、すでに二本持っている人の調整まで順に見ていきます。
二つの投資先の重複を、仮の比率と100万円の例で整理します。
YouTubeで見る結論:オルカンにS&P500を足すと、米国大型株の比率が上がる
この記事の結論
オルカンには米国株も入っています。S&P500を足すと、米国大型株の比率が上がります。2本持つ場合は、商品名の数より、資産全体でどこにいくら投資しているかを見ましょう。
ここでいうオルカンは「eMAXIS Slim 全世界株式(オール・カントリー)」です。比較するS&P500側も同じ運用会社の「eMAXIS Slim 米国株式(S&P500)」にそろえます。似た名前の投信がいくつもあるため、この記事の数字がすべての商品に当てはまるわけではありません。
| 見る点 | オルカン | S&P500連動型 |
|---|---|---|
| 対象 | 日本を含む先進国・新興国の株式 | 米国の代表的な大型株 |
| 国の配分 | 市場規模などに応じて変動 | 米国株式が中心 |
| 毎月見る資料 | 国・地域別の比率と上位銘柄 | 上位銘柄と業種の偏り |
 読者の疑問
 解説
商品名、指数名、口座を分けて理解する
オルカンは国内でよく使われる商品名の略称、S&P500は米国大型株の代表的な指数の名前です。指数そのものを注文するのではなく、その指数への連動を目指す投資信託などを購入します。この記事では比較対象を同じ運用会社のeMAXIS Slimの2本にそろえています。別の会社の同じ指数に連動するファンドを調べる場合は、費用、分配方針、決算、為替ヘッジ、NISAでの取扱を別に確認します。
口座区分はさらに別の話です。NISAで持つか課税口座で持つかによって、税の取り扱いは変わりますが、同じ商品の基準価額自体は変わりません。例えば「どちらを買えばいいか」と「どの口座で買うか」を同時に決めようとして迷ったら、先に投資先と購入金額を置き、利用する口座で取扱や枠を確認する順にすると整理できます。
世界株式でも、投資先は国ごとに均等ではない
オルカンの指数は、投資できる株式市場で評価額の大きい企業ほど大きく影響する仕組みです。米国以外の国にも投資しますが、米国の影響を小さくしたい人にとって、銘柄数だけでは判断できません。逆に米国が伸びたときは、オルカンにも米国株の上昇が反映されます。
100万円を例に、国と企業への配分を計算する
50万円ずつ買うと、米国株はいくら持つことになる?
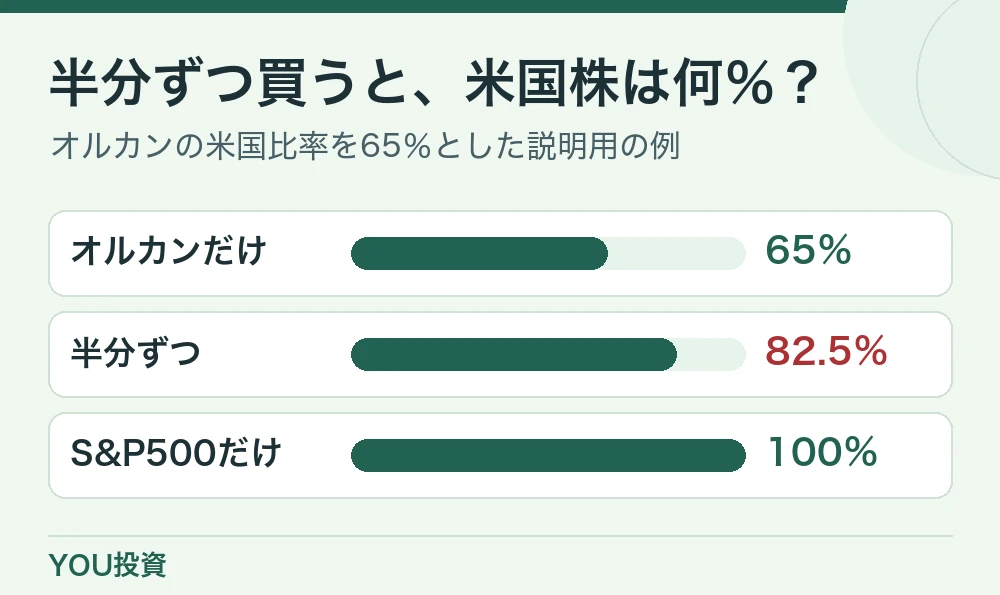
オルカンの米国比率を説明用に65%、S&P500側を100%とします。50万円ずつ持つと、米国株は32万5,000円と50万円で計82万5,000円。全体の82.5%です。残り17万5,000円が米国以外で、半分ずつ買ったから米国とその他が50対50、という計算にはなりません。
 読者の疑問
 解説
同じ上位企業を何円分持つか計算する
たとえばオルカンの上位銘柄に占めるある会社の比率が5%、S&P500連動型で8%と仮定します。50万円ずつ持つと、その会社への配分は2万5,000円と4万円の合計6万5,000円です。二つのファンドを持っても会社名が二つに分かれるわけではなく、合計100万円の6.5%を同じ会社に投資していると概算できます。
ほかにNASDAQ100や半導体ファンドなどを保有していれば、そちらの組入も足します。ファンドごとの比率を単に足すのではなく、それぞれの残高に組入比率を掛けた金額を足し、全体の運用残高で割ります。月報の基準日をそろえると、途中の株価変動による見かけの差を小さくできます。
70対30、50対50で米国比率を比べる
オルカンの米国比率を63.4%、S&P500側を簡便に100%と置いた場合、オルカン70%・S&P500が30%なら米国株相当は約74.4%です。50%ずつなら約81.7%、オルカン30%・S&P500が70%なら約89.0%です。小数の差より、どの程度米国に上乗せするかが判断に効いてきます。
この計算には米国企業が世界に販売して得る売上を、売上の国別に再配分する操作は含めていません。企業が事業を行う国と、どの市場の株式を保有しているかは別のものです。前者は企業の業績の要因、後者は保有配分と市場の評価に関係します。何を米国比率と呼ぶのかを決めてから、比較の数字を読みます。
基準日が変わると、同じ買い方でも比率が変わる
65%は分かりやすくした仮定です。2026年9月末の月報で使った63.4%を入れると、半々では約81.7%になります。同じ式に別の月の比率を入れれば再計算できます。月報の国別構成が株式部分を分母にしている場合は、ファンド内の現金などもあるため、家計全体の厳密な通貨別配分とは区別します。
過去リターンは通貨・期間・費用をそろえる
過去の成績を比較するなら、開始日と終了日、円かドルか、配当を再投資するか、どの商品や指数かを先にそろえます。為替レートが違う期間に買った国内投信の成績と、ドル建て指数をそのまま横に並べると、投資先の差と為替の差が混ざります。動画の比較のように円建て基準価額で見る場合は、両方を同じ期間で見ます。
次に、評価額が増えた額だけでなく、その間に何割下がったかを確認します。例えば評価額が1,000万円なら20%の下落は200万円です。過去の利益を見て決めた投資先でも、その途中の下落額に耐えられなければ同じ成績を実現できません。評価額を見たくない時期にも毎月の積立を続けられるかを考えます。
保有している国と、事業のある国を混ぜない
ある企業が米国の指数に入っていても、商品を欧州やアジアで販売するかもしれません。月報の国別構成はその企業が属するとされる国を示しており、売上高がどの国から来るかを示す表ではありません。国の景気と企業の事業を読み分けると、「米国株100%だから米国外の影響がない」という思い込みを避けられます。
二つの月報に共通企業がある場合は、保有額に各組入比率を掛けて、その一企業への投資金額を概算します。上位銘柄の外にも共通企業があるので、一覧から分かるのは重複の一部です。新規買付で金額を増やすなら、見えた重複が理由に合うかを先に判断します。
出典:三菱UFJアセットマネジメント|オール・カントリーの2026年9月末月報
組み合わせが向く場合と、見逃しやすいリスク
為替の影響を家計の通貨で見る
国内の投資信託は円で購入できても、その中の外国株式は海外市場で値動きします。円建ての評価額は、保有株の価格と為替の変動を反映します。例として海外株がドル建てで10%上がり、同時に1ドルの円換算額が10%下がると、単純計算では1.10×0.90=0.99倍になります。費用などを除いた仮定でも、株式だけの成績と円での成績が違うことが分かります。
オルカンは米国以外の株式も持つため、関係する通貨や地域は幅広くなります。ただし米国株の比率も高いため、米国株とドル円の影響が消えるわけではありません。将来の支出が円なら、円建て評価額の変動と、預金などの生活資金を一緒に把握します。旅行や海外留学など外貨で払う予定は、支出の通貨と時期を別に書きます。
為替と株価が逆に動くと何が起きる?
説明のため、米国株がドル建てで10%上がり、同じ間に1ドル150円から135円へ円高になったとします。日本円での変化は1.10×0.90=0.99で、手数料などを除くと約1%の下落です。円で買える商品を選ぶことと、為替ヘッジがあることは別なので、目論見書の為替ヘッジ欄を確認します。
違いが分かる2つの保有例
ケースAは投資信託が初めてで、将来の主役になる国を自分で予想せずに持ちたい人です。世界の株式を対象とする商品は、この方針を一本で表現しやすい一方、その中で大きな市場の比率は高くなります。買った後は国の比率が変わることを理解し、毎月の積立額と生活資金を定期的に確認します。
ケースBはすでに全世界株式を持ち、今後は米国大型企業の比重を上げたい人です。買い足す金額を決める前に、既存のNASDAQ100なども含めて同じ企業がどれだけ重なるか見ます。持つ理由が明確でも、米国株が長く低迷した場合の家計への影響は別に考えます。新規の積立比率だけでなく、今持つ資産の額を使うのがポイントです。
自分が守れる運用ルールを具体化する
まず配分を決めた理由を「どの市場を何%くらい持ちたいか」という言葉で書きます。次に、いつ確認するか、どの程度ずれたら見直すか、売却・積立変更のどちらで対応するかを決めます。たとえば年1回だけ見直し、数ポイントのずれはそのまま、生活資金が必要なときに比率が高い方を確認するといった形です。
配分を決めるときに、下落のシナリオも一度試します。両方が30%下がる場合、片方が30%で他方が20%下がる場合などを円で並べます。株式同士は値動きが同じ方向になることがあるため、保有商品の数が増えても、近い将来の支出に備える現金や他の資産の役割まで代替できるとは限りません。
「二本に分散」と「中身の分散」を区別する
同じ企業が複数の商品に入っていると、その会社の値動きが二つの商品に影響します。例えば全世界株式の中で3%、米国株式の中で7%を占める企業があると仮定し、二つを半分ずつ持つなら、自分の株式の中では約5%です。二本に分けていても、企業の比率が3%から5%へ上がります。
重複が多いこと自体で成績は決まりません。米国を多く持ちたいと判断して増やす場合もあります。大切なのは、保有本数から分散していると推測せず、どの投資先の影響が増えるかを自分の配分で確認することです。上位銘柄は時間とともに入れ替わるため、同じ基準日の月報を比べます。
保有状況を確認し、次の積立先を決める手順
積立の割合と、保有残高の割合は違う
今から毎月半分ずつ買う場合も、すでに片方を多く持っていれば、保有全体は半分ずつになりません。例えばオルカンが200万円、S&P500連動型が50万円の状態で、毎月2万5,000円ずつ買い足しても、すぐに50対50にはなりません。新しく積む額、現在の残高、これから必要になる支出の順で考えます。
売却して比率を変える場合は、課税口座の利益への税やNISA枠の扱いを確認します。すぐに比率を変えたい事情がないなら、新規積立を少ない方へ寄せる手段もあります。保有全体をどうしたいか決めておくと、リターンの順位が変わるたびに入れ替える判断を避けやすくなります。
読者の疑問解説比率を変える前に保有資産全体を見る
例えば全世界株式を200万円、米国株式を100万円、現金を200万円持つ場合、株式の中だけの米国比率と、資産全体の米国株式への配分は違います。全世界株式の米国比率を仮に65%とすると、米国株式は130万円と100万円の合計230万円。株式の中では約77%、資産全体では46%になります。
比率を比べるときは分母を決めましょう。生活費として別に置く現金を除いた投資資産だけを見る場合と、資産全体の値動きを知りたい場合では、どちらの見方にも役割があります。比率を記録する際は、投資先の公表日と、自分の評価額を確認した日も控えます。
新しい積立先だけを変えるという選択肢
いま持っている商品をすぐ売らず、今後買う商品を変える方法もあります。例えば100万円分の米国株式を持つ人が、毎月5万円ずつ全世界株式を買うなら、1年で追加元本は60万円です。価格が変わらないと仮定すると、二本の元本比率は米国100万円と全世界60万円になります。
保有分を売れば比率を速く変えられますが、口座区分、税、受渡し、買い直す際の制度の枠に関係します。積立だけで調整すると時間がかかる一方で、保有分の売却を減らせます。目標の比率にいつまでに近づけたいかで使い分けます。
同じ基準日の月報を並べて判定する
最初に資料の日付、対象ファンドの正式名称、組入比率の分母を確かめます。月報によって「株式部分に対する比率」と「純資産総額に対する比率」で表現が違うことがあるので、比率の数値を抜き出すときは注記も読みます。上位10社の合計を出す場合は、丸められた数値を足した概算として扱います。
次に、国の内訳と上位の企業を見ます。国別比率だけでは、同じ市場内で一握りの企業に集中しているかが分かりません。業種や株式のサイズの分布も見ると、広く分散していると思っていた資産がどんな要因に反応しやすいかを想像できます。数字を控えたら、次の月報で必ず同じ比率になるわけではないこともメモに入れます。
売る前に確認する、口座区分と必要期限
すでに保有している場合は、現在の残高を口座ごとに書き出します。売却の候補に課税口座が含まれるなら税を、NISAが含まれるなら再購入に使う年間枠と総枠の時期を確かめます。近く使う資金がないなら、新しい積立分だけでゆっくり調整する方法と、売買で一度に戻す方法を並べて考えられます。
よくある質問
オルカンとS&P500は同じNISA口座で持てますか?
両方が取り扱われ、利用する枠の対象であれば、同じNISA口座で複数の投資信託を買えます。積立設定時は正式名称と枠、すでに使った金額を確認します。
半分ずつ積み立てれば、保有残高もいつも半々ですか?
値動きが違うので、同じ額を入れても既存残高はずれます。配分の確認には、積立設定の金額ではなく、各商品の時価残高を使います。
円安になれば必ず利益が出ますか?
円安は外貨建て資産の円換算額を押し上げる方向に働きますが、株価が大きく下がれば全体では損失になります。為替ヘッジの有無でも影響は変わります。
買う前に、投資信託のどこを読めばよいですか?
交付目論見書では投資対象・費用・リスクを、月報では国や上位銘柄・最近の保有状況を確認します。商品と同じ日付の資料を並べると判断しやすくなります。
まとめ:商品名の数より、実際に持つ配分を見る
- オルカンにも米国大型株が含まれる
- 両方を持つときは比率を加重平均で計算
- 既存残高を含めて積立先を決める
まずは二つのうち片方の最新月報を開き、米国比率を一行メモしてください。両方持つ場合は、その比率をいまの残高に掛けて合計します。目標の比率と離れていれば、次の積立先だけを変えた場合にどれくらいで近づくかを考えます。
同じ二本を過去に買っていた場合の比較は、関連する2027年版の記事で確認できます。比較チャートを使う場合は、開始日と表示通貨をそろえ、円建ての実績と実際の口座の損益を分けて読みましょう。
 関連記事【2027年版】コア・サテライト戦略|ポートフォリオの比率と組み方
 関連記事【2027年版】新NISAはオルカンとS&P500のどっち? 過去データと私の選び方
出典と公式資料
関連動画を見る
 このページで再生