毎月5万円を20年積み立てると? 0・3・5%で比べる資産推移
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「毎月5万円を20年積み立てたら2,000万円になると聞いたけれど、本当に届く?」。家計から出す金額が決まっていても、どこまで増えるかは積立額だけでは分かりません。
月末に5万円ずつ、20年間で積み立てる元本は1,200万円です。試算の評価額は年率3%で約1,634万円、5%で約2,029万円。結論は、2,000万円に届く条件を一つに決めず、利回りが低い場合の不足額も計画に入れることです。
YOU投資編集部で、積み立てる時期を毎月末にそろえ、実効年率を月あたりの率に変換して計算しました。金融庁のシミュレーターや当サイトの公開ツールを使い、自分の金額で試す手順まで紹介します。
元本1,200万円を起点に、想定利回りの違いで最終評価額がどれだけ動くかを試算します。
YouTubeで見る結論:月5万円を20年続けた元本は1,200万円
この記事の結論
月5万円を20年続けると、元本は1,200万円です。毎月末に積み立て、年率5%で一定に増える仮定では約2,029万円。年率を変えると、20年後の見通しがどれだけ動くかが分かります。
毎月5万円を年12回、20年間入金します。入れる回数は240回で、元本部分は5万円×240=1,200万円です。表の運用益は、各年率で計算した20年後の評価額からこの元本を引いたもの。運用益と元本が別の列なので、どこまでが自分で用意する金額かを読み取れます。
| 想定年率 | 評価額 | うち運用益 |
|---|---|---|
| 0% | 1,200万円 | 0円 |
| 3% | 約1,634万円 | 約434万円 |
| 5% | 約2,029万円 | 約829万円 |
毎月末に5万円を積立。月利は(1+年率)の12分の1乗−1。税・費用・物価の影響を除く。
 読者の疑問
 解説
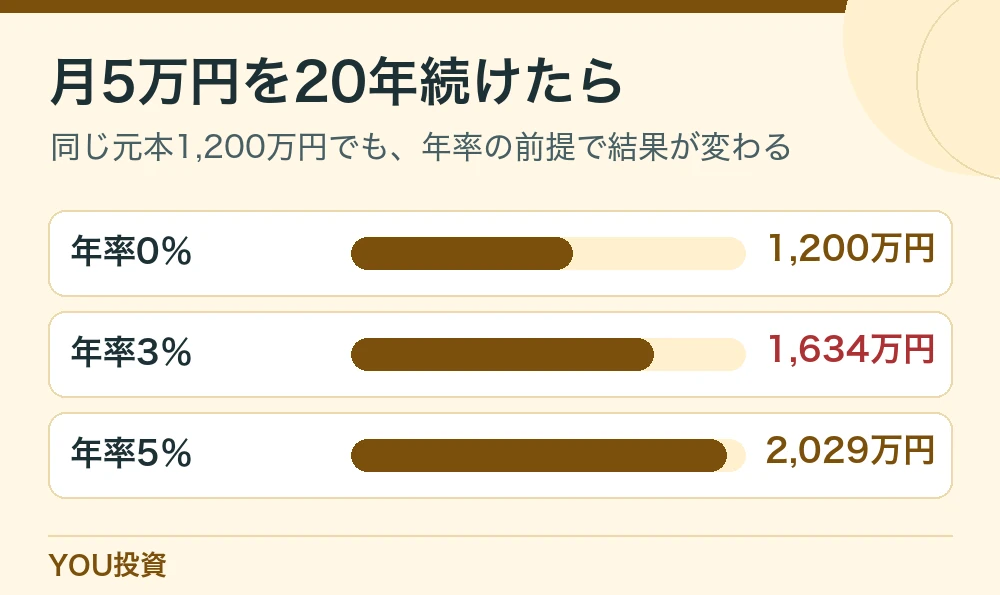
20年後の評価額を、元本と運用益に分けて読む
試算の20年後の差は、積み立てたお金そのものではなく、そのお金に仮定した利回りが積み重なった部分です。年率3%で約1,634万円のうち、1,200万円は自分で入れた金額、約434万円が評価額との差です。比較表を見るときは、積み立てる元本が一定なのか、途中で増額しているのかを先に見ます。
元本の比較と利回りの比較を同時に動かすと、なぜ評価額が増えたか分からなくなります。まず月額を固定して0・3・5%を比べ、次に利回りを固定して月3・5・7万円などを比べます。同じ条件を一つずつ変えると、どの調整を家計で実行しやすいか考えやすくなります。
月末積立と月初積立の違いを理解する
この例では毎月末に入金し、翌月以降の運用へ加えています。月初積立で同じ月利と期間を仮定すると、それぞれの入金を一か月早く運用するため、最終評価額は月末積立の値にほぼ1か月分の成長率を掛けた形になります。どちらの前提が正しいかではなく、比較するときに方法をそろえることが大事です。
実際の投信の買付日は、営業日、締切、申込時刻や決済方法によって動きます。例の小さな差にこだわるより、最初の積立を確実に行い、その後の家計で続けられるかを確認します。別のシミュレーターと数字が違ったら、月利の換算方法、初期資産の有無、入金時期、端数処理を確認してください。
ここで使う月利の求め方
年率5%が12か月で積み上がるように、月利は「1.05の12乗根−1」で約0.4074%です。毎月末の積立として、前月の残高にこの率を掛けて増減させ、それから月5万円を足す計算を240回繰り返します。単純に5%を12で割る方法とは少し異なるので、別の計算サイトを使うときは条件を合わせてください。
2,000万円から逆算して、月額と期間の関係を知る
| 想定年率 | 毎月の積立額 |
|---|---|
| 0% | 約8.33万円 |
| 3% | 約6.12万円 |
| 5% | 約4.93万円 |
前の表と同じ条件で計算。100円単位に丸めています。
目標2,000万円から、必要額を逆算する
20年で2,000万円を目標にすると、年率0%なら2,000万円を240か月で割って月約8万3,333円が必要です。年率3%の試算では、月5万円で約1,634万円なので、同じ前提で2,000万円を目指すと月約6万1,200円です。年率5%の試算では月約4万9,300円に相当します。利回りが高い前提ほど必要額は下がりますが、確実な数字として扱えません。
毎月の予算が5万円なら、目標額を下げる、期間を長くする、ボーナスなどの余剰金を入れる、運用とは別の貯蓄を増やす、といった選択肢があります。利回りだけを引き上げて帳尻を合わせると、値下がり幅も許容できる前提か確認が必要です。目標は、投資口座の残高だけでなく使う目的と一緒に見ます。
最初の5年と後半の5年では何が違うか
月5万円なら最初の5年で300万円、最後の5年でも300万円を積み立てます。運用率を同じと仮定した場合、後半にはすでに育った残高に対しても値動きが起きるため、同じ5年間の評価額の増減は初期より大きくなります。動画では月3万円の例を使って、最初の5年と最後の5年を比較しています。
この構造は値下がりの側にも働きます。運用開始直後の10%と、残高が2,000万円になった後の10%では、円換算した評価額の変化が違います。成績の伸びを期待するときと同じように、終盤で下がったときに使う時期を延ばせるか、生活費の備えがあるかを検討します。
 読者の疑問
 解説
実際の買付の開始が1年遅れたら
20年後の支払日が決まっているなら、開始が1年遅れると19年間しか積み立てられません。月5万円・年率0%なら、その1年で入れられなかった60万円がそのまま差になります。正の利回りを仮定すると、早く入れて働くはずだった分もなくなります。開始時期を選べない場合は、楽観的な率で差を埋める前に、期間や目標額を調整します。
税金・費用・物価を入れると結果の意味が変わる
表は税、費用、インフレを除いています。課税口座で売却した場合は利益に対して課税されることがあり、NISAの場合は対象商品の売却益などが非課税になる仕組みです。投資信託の費用が基準価額に含まれている場合、実績から得た利回りと仮定した費用控除前の利回りを混同しないようにします。
物価が上昇すると、20年後に2,000万円あっても、同じ金額で買えるものは今日と異なります。例えば物価が毎年2%上がる単純な仮定では、20年後の2,000万円の現在価値の目安は約1,346万円です。物価は生活する地域や消費する品目で影響が違うので、現実の予測値としてではなく、目標を考えるときの感度として使います。
最終額と、途中で使える残高を読む
教育資金など、使う日が二回以上ある場合は、最後まで出金がゼロの表をそのまま使えません。たとえば10年目に100万円を使うなら、その100万円と、その後の運用に使える元本が減る分を試算に入れます。複数の目的を一つの残高で立てると、最後の残高だけが予定どおりに見えることがあります。
必要な期限が一つ増えたら、その費用をいつ払うかと、月々の収入からどれだけ先に用意できるかを記録します。残高から出す部分を少なくできれば、積立期間を無理に延ばす必要も減ります。
積立額が変わる月と、相場が下がる時期を考える
年率が同じでも、毎月一定の増え方をしない
市場は一定の速さで上がりません。20年を通じた利回りが同じでも、積立の途中で入れたお金は値下がりの順番によって経験するリターンが違います。残高が小さい時期の下落と、まとまった資金を使う直前の下落では家計に与える影響も違います。計算表を作るときは、一定の利回りだけでなく、使う直前に20%下がる場合などを別に試します。
年率5%のケースで約2,029万円まで増えた直後に20%下がると、費用などを除いた単純計算では約1,623万円になります。目的のために支出を延期できない場合は、その用途の金額を少しずつ現金に分けることも検討できます。価格の回復に何年かかるかを事前に確定できないためです。
年払いを含めた家計で5万円を考える
毎月5万円を積み立てると年間では60万円です。普段の家計簿では余裕があっても、自動車の維持費、帰省、家電の買い替えなど、毎月は発生しない支出があります。例えば年24万円をそのために使う家庭では、毎月2万円を積立と別に置くと収支が見えやすくなります。
月5万円が厳しくなる月がある場合は、通常の積立を月3万円にして、年末に余裕が残れば追加する組み方もあります。どちらの方法が優れているかは、収入の入り方や支払いの予定で変わります。どの月も続けられる金額と、余裕があるときに足す金額を分けます。
途中で金額を変えると元本はいくらになる?
最初の5年を月3万円、次の15年を月5万円と仮定します。前半の元本は180万円、後半は900万円で、合計1,080万円です。最初から20年間ずっと月5万円なら元本は1,200万円なので、差は120万円です。将来の評価額の差は、120万円だけではなく、早く積み立てた分の運用期間でも変わります。
積立額を減らすことは、積み立てた資産をすぐに売ることとは異なります。転職や引っ越しで出費が増えた場合、設定額を下げ、家計が落ち着いたら戻す方法があります。元本と運用期間の両方を見て、無理に同じ額を固定しないことも考えます。
途中で積立できない期間があるとき
例えば半年間、月5万円の積立を止めれば、投入元本が30万円減ります。その後に追加で入れ直した場合も、入金が遅れた期間だけ運用の機会が変わります。ただし家計が赤字のまま無理に続けると、急な支払いのために運用資産を売ることになりかねません。積立を止めた後に再開するための条件を先に決めます。
再開するときは、止める前の金額に戻すことを前提にせず、新しい手取りと固定費で継続可能な額を見ます。NISAを使っている場合は、年間枠の残りや翌年以降の計画も確認します。当年に入れなかった分が翌年の年間枠に上乗せされるわけではないため、制度の枠を追うより家計と期間を優先します。
同じ年率を前提にしても、直前の下落は困る
20年後に2,000万円になっていたとして、使う直前に20%下がれば残高は1,600万円です。買い付けた直後の下落でも気持ちは揺れますが、支払期限のすぐ前は待つ時間を取りにくくなります。使う時期が近づいたら、使う分だけをあらかじめ値動きの小さい場所に移すか、支払額・時期を動かせるかを確かめます。
出口を決めてから、入れる金額を見直す
20年後に全額を使うのか、そこから20年かけて生活費の不足分を使うのかで、必要な残高は違います。住宅の支払いなど期限が固定の用途なら、使う前に必要な額を見積もり、運用し続ける部分と分けます。老後の生活費なら、年金や給与を引いた不足額を年額にして、どこから取り崩すかを検討します。
積立時には残高を増やすことが中心ですが、使う段階では下がった年に売却する負担が増えます。定額・定率・物価調整と現金の備えは、取り崩しの記事で比べられます。積立の試算と出口の試算を一度つなげると、何のためにどれくらい運用するかを家計の言葉に戻せます。
自分の条件で試算し、次の見直し日を決める
 読者の疑問解説
表の数字を自分の条件で作り直す
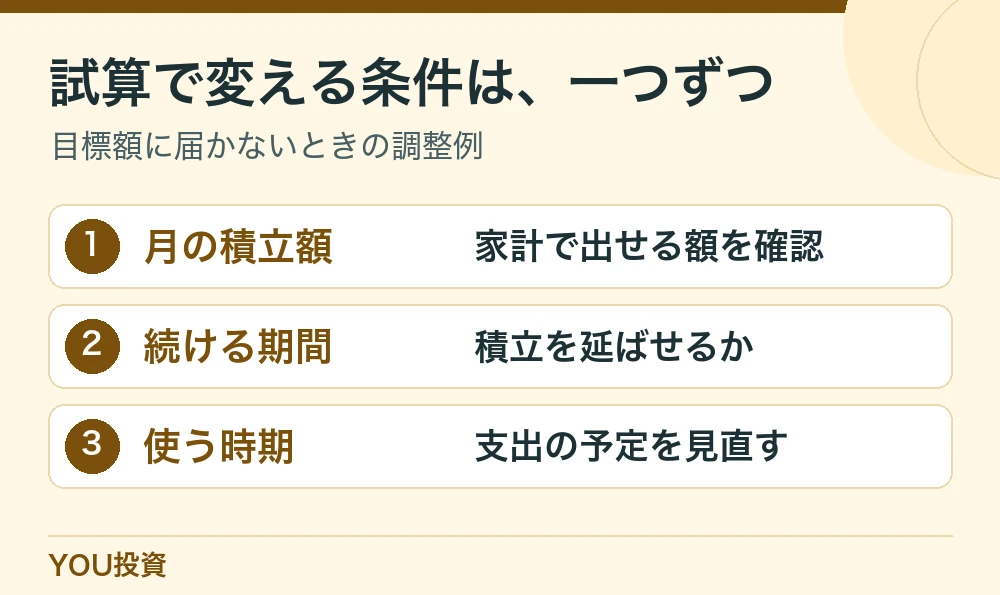
最初に手元で積み立てられる額を1つ、余裕が増えたときの額を1つ選びます。次に使うまでの年数を基準にして、早まる場合と遅くなる場合も入力します。利回りを一つに固定せず、0%、3%、5%などで差を見ます。合計額だけでなく、元本と運用益、いちばん低いケースの資金不足を確認します。
最後に、その不足が起きた場合に調整できるものを一つ決めます。目的の支出を減らせるか、使う時期をずらせるか、入金額を増やせるか、生活用の現金を別に用意できるかを考えます。相場の想定を明るくするだけでなく、家計で調整できる選択肢を残すと、表が実行しやすい計画になります。
毎年の見直しで、変える項目を一つに絞る
年に一度見直すときは、まず積立額が予定どおりだったか、次に家計の支出や今後使う予定が変わったかを見ます。評価額が増えたから積立額を下げる、下がったから上げるとすぐ判断する前に、予定していた購入額と実際の買付履歴を照合します。口座の表示額には入金と値動きが両方入っているため、残高の変化だけでは何が起きたか判断しにくいです。
家計に余裕が増えたら月額だけを変え、投資の目的が変わったら期限と配分を見直します。先に決めた運用の前提を一度に全部変えると、次回の見直しで何が効いたのか分かりません。結果を記録するときは変更日と理由を一行ずつ書き、年単位で積立の実績を確認します。
月5万円の積立が終わる日から逆算する
例えば20年後に退職したら、すぐ全額を使うとは限りません。最初の3年で使うお金と、退職から10年以上経って使う予定のお金では、同じ値動きへの備え方が違います。取り崩しが始まる直前に下落する場合も想定し、使う時期が近い分をどの段階から確保するか考えます。
評価額の目標だけでなく、何に使うか、使う時期を動かせるかを書きます。目標まで足りない場合に、毎月の積立を増やす、期間を延ばす、支出の予定を調整するなど、利回り以外の条件も変えられます。利回りの想定を高く置くだけでは家計の余裕は生まれません。
公開ツールでは、利回り以外の数字も動かす
まず月5万円と20年を入力し、初期資産をゼロにして、税・手数料の扱いをこの記事とそろえます。次に、増額が難しければ月3万円に変え、目標を動かさずに続けられる年数を試します。モンテカルロの公開ツールを使う場合は、値動きも含む条件を置くと結果が幅で出ますが、設定した前提による試算なので、表示された確率を将来の保証としては扱いません。
よくある質問
月5万円は何回入金する計算ですか?
毎月末に1回ずつ、20年間で240回入金します。最後の月の入金には、その時点までの運用期間を置きません。月初購入なら、同じ正の月利を仮定した場合は各入金に1か月分多く値動きがかかります。
実際に年率5%で毎年増えますか?
増え方を一定としたモデルです。同じ長期平均に見えても、途中の取引や値動きの順番で残高は変わります。一定の率を表示する目的は条件の比較です。
値下がりが不安なら積立を止めた方がいいですか?
目的や使う期限、生活資金を見直したうえで判断します。家計が苦しければ金額を調整する方法があり、生活に支障がなければ当初のルールで続ける選択肢もあります。
20年先の2,000万円は、今と同じように使えますか?
物価が上がれば同じ額で買えるものは減ります。現在の予算でいくら必要かと、将来用意する名目金額を分けて試算してみてください。
まとめ:利回りが低い場合も含めて、続く金額を決める
- 月5万円を20年で元本1,200万円
- 利回りは複数の条件で試算
- 使う時期から逆算して無理のない月額を決める
自分で毎月出せる額が5万円前後なら、まず0%と3%のケースを試してください。目標に届かない場合は、積立額、期間、目標のうち動かしやすい条件を一つだけ変えます。逆に十分届く場合は、余剰分を近く使う資金に回す選択肢もあります。
数字を控えたら、次の見直しを半年後や一年後に入れておきます。その日に見るのは、当初の利回り想定に近かったかだけでなく、家計で積立が継続できたか、いつ使う予定が変わったかです。
 関連記事【新NISA】毎月3万円・10万円・30万円で何が変わる? 積立と複利を比較
 関連記事資産の取り崩し方|定額・定率・4%ルールを3,000万円で比較
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
出典と公式資料
関連動画を見る
 このページで再生