新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「新NISAを始めたいけれど、口座を作ったあと何を買うのか」「月10万円も積み立てないと意味がないのか」。制度の名前と商品の名前が一緒に出てくると、初めの一歩が分かりづらくなります。
先に答えると、新NISAは投資の利益にかかる国内の税を抑えられる口座の仕組みです。始めるときは、近く使うお金を分け、長く続けられる金額を決めてから、商品と証券口座を選びます。枠を満額使う必要はありません。
YOU投資編集部が、金融庁と国税庁の資料を照らし合わせ、非課税の計算、旧制度の扱い、初回買付までの流れを整理しました。初めての人は最初の表から、すでに口座がある人は旧制度と金融機関の変更から読めます。
制度の仕組みから、投資する金額、商品の比較、証券口座の選び方まで。初めての手順を図解します。
YouTubeで見る新NISAとは? まず「利益が非課税になる口座」と考える
この記事の結論
新NISAは、対象商品から得た売却益や配当・分配金に国内の税金がかからない制度です。始めるときは、投資する金額、買う商品、使う金融機関の順に決めると迷いにくくなります。
2026年11月時点の成人向けNISAには、積立で使う枠と、対象の株式やETFなども買える枠があります。二つとも、投資で利益が出たときの税の扱いは同じです。対象商品と買い方が違うので、月々の投資信託だけを予定しているなら、まずはつみたて投資枠の対象商品を確認すると整理しやすくなります。
| 確認する項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の上限 | 120万円 | 240万円 |
| 買い方・対象 | 積立。条件を満たす一定の投資信託など | 積立や一括。対象の投資信託や上場株式など |
| 非課税保有期間 | 無期限 | 無期限 |
2枠を併用できます。総枠は取得額ベースで1,800万円。そのうち成長投資枠は1,200万円まで。
 読者の疑問
 解説
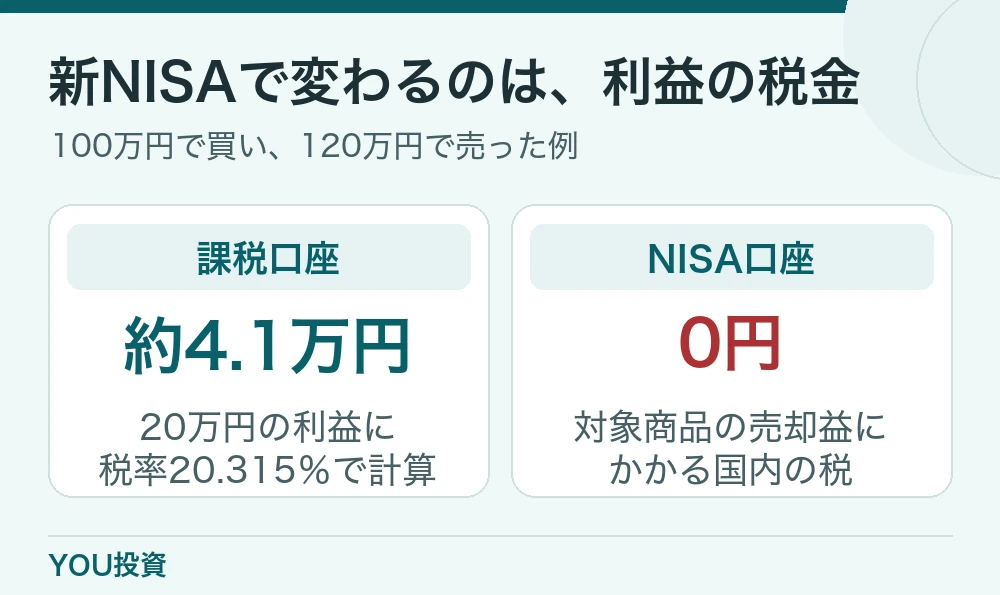
利益20万円のとき、手元にいくら残る?
課税口座で投資信託を買い、値上がり後に売ると、利益のうち一定割合が税金になります。NISAで対象商品を買い、制度の要件を満たして売却すれば、その売却益には国内で課税されません。口座を開いただけでは資産は増えず、資産の値動きは買った商品によります。同じ投資信託を同じ条件で持つなら、NISAと課税口座で基準価額そのものが変わるわけではありません。
利益が出た時には非課税の効果が見えます。一方で、値下がりして売ったときには受取額が元本を下回る可能性があります。NISAの損失は課税口座で生じた上場株式等の利益との損益通算に使えません。投資前には、非課税のメリットと価格変動が別の話だと分かる状態にしておきましょう。
株式やETFの配当・分配には受取方法の条件が付く場合があり、外国で源泉徴収される税が残る商品もあります。投資信託と株式・ETFでは受け取り方が同じとは限りません。配当を目当てに口座を作る場合は、商品を決めた後に金融機関で受取方法の設定も確認します。
預金と何が違うのか
円の普通預金は、たとえば来月の引き落としに使う金額を額面で置いておく場所です。株式の投資信託は、企業の業績や市場の変化で価格が動きます。NISAで持つと利益の課税が変わりますが、100万円が80万円になることもあります。口座の名前を変えても、買った商品の値動きや売却に必要な日数は変わりません。
年間枠と1,800万円の総枠を、売却・旧NISAの例で整理
「今年いくら買えるか」と「いまいくら枠を使っているか」
年間投資枠は、その年に新しく買える額です。成人向けNISAのつみたて投資枠は年120万円、成長投資枠は年240万円で、併用できます。総枠は両枠合計で取得金額1,800万円、そのうち成長投資枠のみで使える金額は1,200万円までです。年120万円を入れた場合、同じ金額で売らずに積み続けると15年で合計1,800万円になります。
総枠を追うときは、時価と取得金額を並べます。100万円で買い、現在160万円に増えている場合、総枠を使っているのは100万円です。逆に時価が80万円になった場合にも取得額の100万円を見ます。評価額と取得額は資産管理の画面でも表示場所が異なることがあるので、取引報告やNISA枠の画面を確認してください。
売却した取得金額相当分は、翌年以降に総枠の再利用ができます。その年の年間枠が売った時点で戻るわけではなく、翌年以降も各年の年間上限が適用されます。年末に買付・売却を行うときは金融機関の取引日程も関係するため、画面の受渡日や対象年を確かめます。
 読者の疑問
 解説
今年の残り枠と翌年に戻る総枠は別
たとえば、つみたて投資枠で今年すでに60万円を買っていて、うち取得額30万円の投信を今年中に売ったとします。年間枠の残りは60万円で、売却しても90万円には増えません。総枠では、取得額30万円の分が翌年以降の再利用対象になります。売却額が40万円でも20万円でも、ここで見るのは30万円です。
また、総枠に空きがあっても、翌年に買えるのは各年間枠の範囲内です。売って空いた総枠が翌年の年間枠に上乗せされる仕組みではありません。相場を見て頻繁に買い直すつもりなら、取引の回数分だけその年の買付枠を使い得るので、アプリの残り枠表示を見てから注文します。
旧つみたてNISA・一般NISAをすでに持っている場合
2023年までの一般NISAと旧つみたてNISAで買った資産は、新NISAの1,800万円の外枠で管理されます。旧制度での非課税期間は一般NISAが最長5年、旧つみたてNISAが最長20年です。買った年によって終了時期が違うため、今ある保有分を確認するときは最初に取得年を見ます。
旧制度から新NISAへのロールオーバーはできません。新しい枠を使う場合には新規買付となります。旧分を売却して新しい枠で買うと、商品の価格が動く期間、売却から再購入までの受渡し、使う年間枠などが変わります。旧制度内に残す場合は、金融機関からの通知で保有期限と満了後の扱いを確認します。
すでに複数年にわたって積み立てている人は、同じ商品でも口座区分と取得年で分けると把握しやすくなります。たとえば「旧つみたてNISA・2021年」「現行NISA・2025年」「特定口座・長期分」のように分け、使う日が近い資金がどこに入っているかも書いておきます。区分を確認せず、商品名だけで売却すると、想定していた口座と違う資産を売ることがあるので注意します。
2027年1月からの未成年者の枠は別に見る
金融庁の案内では、2027年1月から0〜17歳も、つみたて投資枠を利用できるようになります。未成年者の年間枠は60万円、非課税保有限度額は600万円で、成長投資枠は利用できません。払出しにも条件があります。この記事の成人向けの表をそのまま当てはめず、実際の受付方法と書類を金融機関で確認してください。
出典:金融庁|NISAを知る
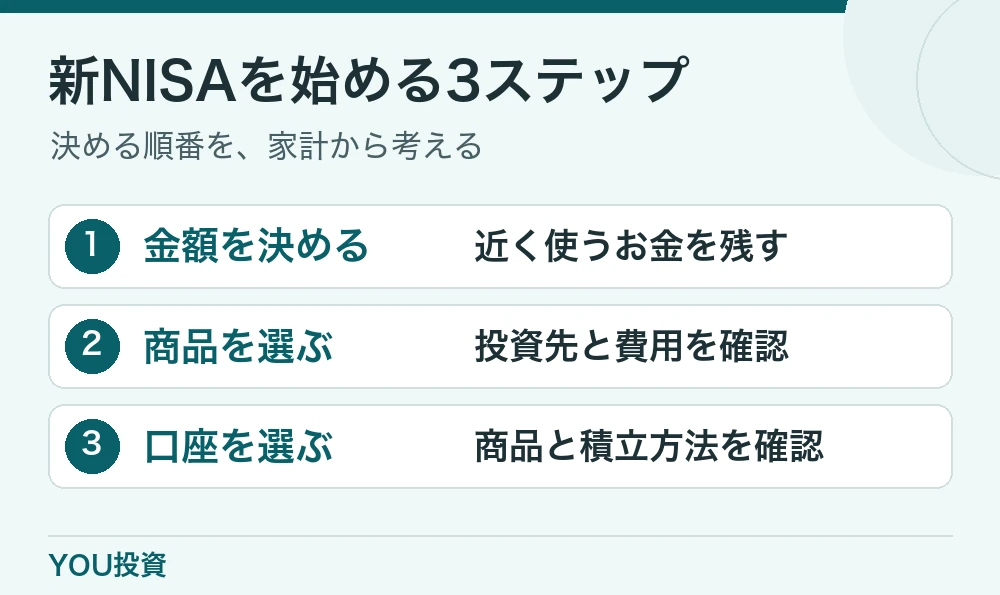
家計とリスクを確認し、無理のない積立額を決める
長く使わないお金と、先に残すお金を分ける
生活費に回すお金、数年以内の住宅・進学・車などに使うお金、10年以上先の運用資金を分けます。使う日が決まっている資金は、相場が下がっていても支払う日をずらせない可能性があります。金額が確定していない場合も、想定する支出の上限や最低額を先に置くと、投資へ回せる範囲が見えます。
毎月の積立額を決めるときは、通常月の手取りだけでなく、年払いの保険料や帰省費用、家電の買い替えも年単位で考えます。月の余裕が5万円あっても、年に24万円の支出を別に取るなら、実質的な毎月の余裕は3万円です。運用口座の残高を増やすことと、家計全体の資金繰りを守ることを同時に見ます。
投資信託を調べるときは、対象指数、投資する国や企業、費用、為替ヘッジの有無を確認します。年率の費用が小さくても、同じ資産をどれくらい保有するかで負担額は変わります。逆に、費用が低いだけで投資先の偏りや値下がりの大きさが自分に合うとは限りません。買う前に「何に投資し、どんなときに下がりそうか」を一文で説明できるか試します。
手取り28万円、普段の支出22万円なら?
例えば毎月の手取りが28万円で、家賃や食費など普段の支出が22万円だとします。毎月6万円が残るように見えても、年払いや不定期の支払いが年36万円あるなら、平均すると月3万円がそちらに必要です。さらに半年後に引っ越しを予定しているなら、その費用も分けます。残った額を全部買付に回す前に、出費が重なっても売らずにいられる金額を探します。
貯金が十分かは収入や家族構成で違います。毎月同じ額が入る人と、収入が月によって大きく変わる人では、同じ生活費でも用意したい現金は異なります。投資額は一度決めたら固定する必要はありません。まずは数か月の収支を記録し、負担が小さいと確認できてから増やす方法もあります。
7年後に必要な進学資金を、別に計算する
子どもの進学資金が7年後に必要だとします。必要額が300万円で、すでに150万円を現金で確保できているなら、残り150万円を運用益に頼らず準備できるか計算します。7年は84か月なので、単純に割ると月約1.8万円です。費用の増加も想定しつつ、この金額を家計から確保できるか確認します。
このように使う日が決まったお金は、株価が下がっても取り崩しを延期できるかが重要です。使う予定が変わりやすい老後資金と、入学金のように支払時期が動きにくいお金を分けます。制度上は同じ商品を買えても、目的ごとに持ち方を変えられます。
読者の疑問解説「全世界」と書いてあっても値下がりはある
投資信託を買うと、運用方針に沿って組み入れられた株式などの値動きが基準価額に反映されます。例えば全世界株式型では複数の国や企業を持てますが、世界の株価が同時に下がることもあります。保有銘柄が多いことと、価格が下がらないことは別です。購入する前に、どの資産を何割持つ商品かを月報や交付目論見書で確認します。
円で買える投資信託でも、外国株式を持つ場合は為替の影響があります。株価が現地通貨で変わらなくても円高で円換算の評価額が下がる場合があります。逆に円安なら上がる方向に働くことがあります。国内で買えるかどうかと、投資先や通貨のリスクは分けて判断しましょう。
値下がりを見た日に、何を確認するか
積立開始直後に相場が下がると、設定自体が間違っていたように感じることがあります。まず、予定していた使い道と時期が変わったかを確認します。変わっていなければ次に商品全体が下がっているのか、自分が持つ国や業種だけに要因があるのかを見ます。最後に、今の積立額を続けても現金の余裕があるか確かめます。
積立投資では、同じ金額でも価格が低いと多くの口数を買い、高いと口数は少なくなります。買う時期を分ける仕組みはありますが、長期でも元本割れを防ぐものではありません。一度に投資する方法と積み立てる方法の違いは、想定利回りの数字だけでなく、投資した直後に下落した場合の家計と心理面でも考えます。
決算や相場ニュースで判断したくなったら、保有商品を選んだ理由と、変えると決めた条件を見返します。値下がりを理由に投資先を毎回入れ替えると、費用や管理の手間が増え、当初の配分から離れていくこともあります。生活費の不足で積立を減らすことと、市場の予想で投資先を変えることも分けて考えましょう。
国内株の配当は受取方法を確認
配当金を受け取る予定なら、証券会社の口座設定にある配当金の受取方法を確認します。例えば国内の上場株式では、証券口座で受け取る株式数比例配分方式がNISAで配当を非課税にする条件です。すでに権利確定日を過ぎた分の取り扱いは、金融機関に確認します。米国上場ETFの現地での課税は、国内の非課税と分けて見ます。
配当を自分で再投資するときは、新しい買付として年間枠を使う場合があります。証券会社の再投資設定と注文画面で、口座区分や残り枠の表示を確認してください。
証券口座の開設から初回買付までの手順
1.金融機関の公式ページで、自分のケースを選ぶ
初めてNISAを申し込む人と、別の金融機関で口座を持っている人では必要書類や操作が違います。まだ証券総合口座がない場合は同時に申し込めるか、すでに別のNISAを持つ場合は変更手続が必要かを見ます。本人確認書類やマイナンバーの提出方法は、申込先の公式ページに沿ってください。
2.商品を探し、NISAの口座区分を指定する
まず購入したい候補の商品名を正確に控えます。同じ指数に連動する商品でも、取扱金融機関や対象枠、分配方針が異なる場合があります。証券会社の画面で銘柄名を検索し、希望するNISA枠で買付できるか確認します。クレカ積立を使うなら、カードの種類、対象ファンド、設定締切、引落日を見ます。
すでに別の金融機関でその年にNISA買付を行った人は、同じ年分の金融機関を変更できません。金融機関を変更しても、変更前の保有商品が新しいNISA口座に移るわけではありません。今後の買付口座と、保有商品を確認する口座の両方が残ることも含めて、管理の手間を考えます。
口座が開けたら、本人確認を終えたか、積立の口座区分がNISAか、投資枠と金額が意図したものか確認します。自動設定が完了しても、初回の引落しや買付が成功して初めて意図した状態になります。最初の1回は注文履歴、買付日、積立の金額、残りのNISA枠を照合し、カードのポイントは別の時期に付く場合がある点も押さえます。
3.初回買付の締切、受渡日、引落結果を見る
積立設定を終えた日は、ファンドを保有し始めた日とは限りません。設定の締切、引落日、注文日、約定日、受渡日が別に示される場合があります。初回は、選んだ商品、口座区分、引落方法、金額を注文画面で確認します。残高が足りないなどの理由で注文できなかった場合は、どこで通知が出るかを確認します。
資産を売って現金が必要になる日も、注文した当日に銀行から引き出せるとは限りません。数営業日以上かかる商品や、海外の休場で注文を受け付けない日があります。余裕を持って予定を立て、急な支払いに使うお金は日常的に引き出せる場所に置いておきます。
4.最初の数か月だけでも家計と注文を照合
毎月は、引落ができたか、設定額が負担になっていないかを見ます。大きな値動きがあった日だけ設定を変えると、もともと何を目的に買ったのかが見えづらくなります。家計に変化があった場合は、資金を使う予定と積立金額を見直します。
年に一度は、どの商品を持っているか、投資先や比率が当初の考えと離れていないかを確認します。購入時と運用方針が同じなら、保有中の費用や積立設定も合わせて確かめます。金融機関を乗り換える場合は、今の保有分と来年買う分を分けて整理すると手続の判断がしやすくなります。
何を選べばよいか迷ったら、いきなり候補を十本並べる必要はありません。投資先の違いが分かる二本で、費用と下落時の見え方を比べます。そのあと、選んだ証券会社で取り扱いと積立方法を確認すると、制度の勉強から実際の設定につながります。
 関連記事NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸
よくある質問
旧NISAで保有する投資信託は売る必要がありますか?
必要ありません。2023年までに買った分は新NISAの外枠で、旧制度の非課税期間に沿って保有できます。旧つみたてNISAは購入年から最長20年、旧一般NISAは最長5年です。新NISAへ直接移すことはできません。
銀行と証券会社に、二つのNISA口座を持てますか?
成人向けのつみたて投資枠と成長投資枠を、同じ年に別々の金融機関で利用することはできません。金融機関を変えた場合、前の口座の保有分は残り、その年以降の買付先は変更の条件に従います。
成長投資枠も使った方がよいですか?
必要な商品がつみたて投資枠にあり、月々の金額も枠内なら、成長投資枠を使わずに続けられます。成長投資枠で買う場合は、商品が対象か、注文方法や分配金の受け取り方はどうなるかを確認してください。
値下がりして売ったら、課税口座の利益と相殺できますか?
NISA内の損失は、課税口座の利益との損益通算や繰越控除に使えません。含み損が出ても、先に投資の目的、必要になる時期、当初想定した値動きと照らし合わせましょう。
まとめ:資金の使い道を決めてから口座を選ぶ
- NISAは利益にかかる国内の税を減らせる制度
- 年間の枠と、保有できる総枠を分けて確認
- 生活費を残し、少額で設定して初回の履歴を確認
まずは、生活費を払う口座に残すお金と、使う日が近いお金を書き出してください。そのうえで、今後3か月に負担なく出せる積立額をひとつ決めます。口座はその額をどう買うかが見えてから選べば十分です。
迷った場合は、下の記事で商品の扱いと入金・積立の手順を確認できます。すでにNISAがある人は、取引履歴を開いて今年の買付があるかを先に確かめましょう。
 関連記事オルカンとS&P500の違い|両方持つと米国比率はどう変わる?
関連動画を見る
 このページで再生