NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸
 YOU投資編集部 更新
広告|この記事にはアフィリエイト広告が含まれます。対象のリンクからお申し込み・ご予約いただくと、当サイトが報酬を受け取る場合があります。
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「SBI証券と楽天証券、どちらでNISAを開けばいい?」「証券口座を作ったあとに、いつもの銀行やカードが使えなかったら困る」。口座選びでは、キャンペーンの違いより、始めてから何度も行う操作の方が影響します。
この記事の結論は、買いたい商品と希望の決済方法が使えることを先に確かめ、入金・手数料・変更の手間で比べることです。全世界株の投信を積み立てる人と、日本株ETFも買う人では、同じ会社でも見る項目が変わります。
YOU投資編集部が、両社の口座開設・クレカ積立の公式案内と、金融庁のNISAの変更ルールを確認しました。例では月3万円を使いますが、どちらか一社への申込みを前提にせず、いま持っている口座でも同じ順序で確認できます。
取扱商品、積立方法、入出金、手数料、口座変更。使い続けやすさから比較する方法です。
YouTubeチャンネル結論:商品・積立方法・入出金・費用・口座変更の5項目
この記事の結論
SBI証券と楽天証券は、買いたい商品と、毎月使う入金・積立方法を先にそろえて比較します。迷ったら、実際に月1回の積立を設定するつもりで、必要な操作を書き出しましょう。
まず両社で比べる商品をひとつ決めます。「全世界株式」という分類名ではなく、運用会社を含む正式名称を控えてください。次に同じ商品、同じ積立額で、現金かクレカかを選びます。この前提をそろえてから表を使うと、金融機関の違いと、商品の違いを混同しにくくなります。
| 比較項目 | SBI証券で見るところ | 楽天証券で見るところ |
|---|---|---|
| 商品 | 商品検索で正式名称とNISA対象枠 | 商品検索で正式名称とNISA対象枠 |
| 積立方法 | 現金、三井住友カードなど対応カードの条件 | 現金、楽天カードなど利用する決済の条件 |
| 入出金 | 自分の銀行で使える入出金方法 | 自分の銀行で使える入出金方法 |
| 手数料 | 投信・国内ETFなど、買う商品の費用 | 投信・国内ETFなど、買う商品の費用 |
| 口座変更 | 必要書類と締切、手続方法 | 必要書類と締切、手続方法 |
 読者の疑問
 解説
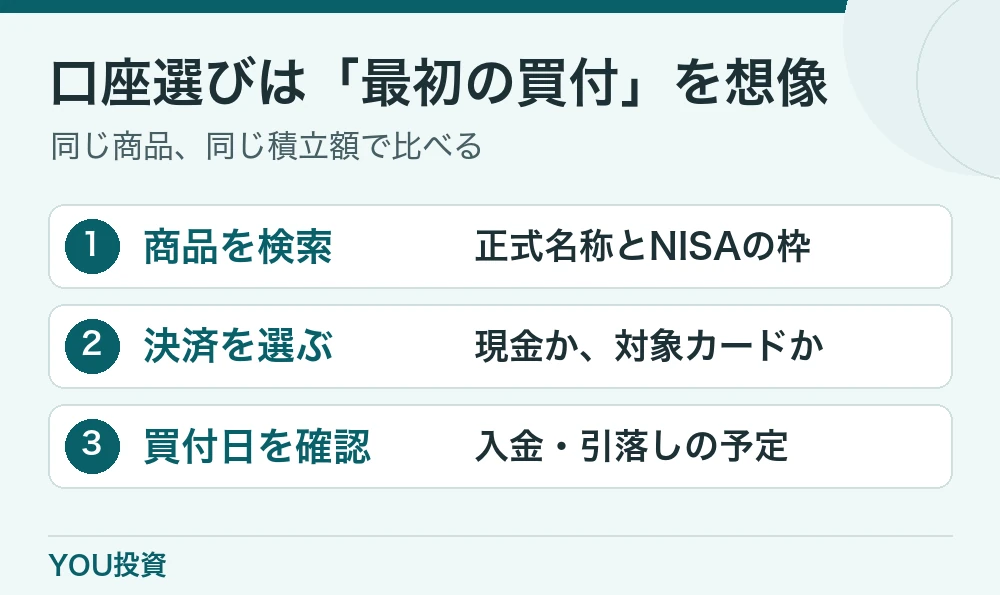
比べる前に、今後1年にする取引を書き出す
まず何をどの頻度で買うかを決めます。毎月同じ投信を積み立てる人、国内株を数回買う人、米国ETFの分配を受け取りたい人では、毎日使う画面も費用の内訳も違います。例えば投信だけなら、その商品の取扱と積立を一度設定して維持できるかが先です。成長投資枠で株式も買う予定なら、注文方法、約定の通知、配当の受取設定まで確認します。
比較条件を決めずに「取扱数」「還元率」「手数料無料」の見出しだけを並べると、使わない機能を基準に選びやすくなります。候補銘柄の正式名称、決済する銀行・カード、毎月の引落し額、問い合わせの希望方法をメモします。比較表の各欄を「対応」「条件あり」「未確認」で埋め、未確認の項目は申込前に公式ページを開きます。
買いたい商品とNISAの枠を同時に確認
ファンド名が似ていても、分配を受け取る型と再投資を重視する型、為替ヘッジの有無、対象指数が違うことがあります。証券会社の銘柄検索で略称と正式名称を照合し、目論見書にある投資対象と費用を確認します。同じ名前を検索できても、積立方法やNISAの対象枠が一致するかは別途調べます。
海外のETFを検討する場合は、米国市場に上場するETFを直接持つ方法と、国内の投資信託を通じて似た投資先を持つ方法があります。外貨や円の扱い、手数料、売買の時刻、分配の扱い、受渡日が異なります。名称だけで同じ取引と考えず、決算型や取引区分も記録してください。
投信に加え、国内ETFも買いたいとき
例えば、毎月は全世界株式の投資信託を買い、将来は国内ETFを少額買いたい場合、どちらもNISAで買えるかを金融機関ごとに確認します。名前が似ている投資信託でも、運用会社、指数、費用が異なることがあります。検索結果の略称だけで決めず、商品詳細から交付目論見書へ進みます。
ETFを買う場合は、売買単位や注文方法も確認します。投資信託と違い、取引中に価格が動くETFでは、買いたい価格を指定するか、その時に成立する価格で買うかの違いがあります。取り扱いがあることと、希望する積立方法を利用できることを、別のチェック欄にします。
口座選びで差が出る費用と、毎月の操作
売買の費用と日常の手間を分けて計算
証券会社の取引手数料が無料でも、投資信託の保有費用や外貨の交換コスト、ETFの売買価格差が生じる場合があります。投信の信託報酬は基準価額に反映されるため、投資家の口座から毎日直接引き落とされる表示がなくても負担しています。比較表には、口座を維持する費用、注文時の費用、保有中の費用を分けて書きます。
一方、日常の操作では、普段の銀行と入出金しやすいか、入金や出金の反映時刻はどうか、端末が変わったときの認証が分かるかが重要です。自動積立でも、残高・年間枠・取引報告を確認する操作は残ります。複数のサービスを経由する場合は、各サービスのログインと問い合わせ先を整理します。
費用差は年あたりの円で見る
年会費のないカードで月3万円を12回積み立てると、年間の買付額は36万円。仮に還元差が0.5ポイントなら年間1,800円相当です。カード更新などの手間をかける価値があるかは、この金額と比べます。なお、これはカード同士の例で、SBI証券と楽天証券の固定の還元率を示すものではありません。
同じ投信でも、月々の入金を忘れて現金買付が止まれば、予定した積立額を確保できません。ポイントに差があっても、給与口座からの入金が続けやすい方を選ぶ理由になります。はじめに一度だけ少額で入金し、残高と通知がどこに出るかを見ると、毎月の流れをイメージできます。
銀行との連携をテストする前に見る4つの条件
入金が簡単な仕組みでも、対応銀行や受付時間、名義の一致などに条件があります。証券口座へ資金を移動するとき、即時入金と通常の振込で反映時期や手数料が異なる場合があります。給与口座から移す予定なら、銀行名、入金額の下限、受付時間、メンテナンス時間を控えます。大きな資金を入れる前に、少額で反映の流れを確認しておく方法もあります。
出金についても、操作の締切から指定銀行への入金までの日数を確認します。投信は売却注文から現金を受け取るまでの日数が商品によって違い、その後に出金の時間がかかります。「残高がある」と「今日その金額が使える」の間に距離がある点を、予定している支払いの期日から逆算します。家賃や住宅の手付金に使う予定のお金は、証券口座に置くより先に期日を確認しておきます。
 読者の疑問
 解説
SBI証券・楽天証券で実際に見比べる
SBI証券では、カードの種類ごとに締切が案内されています。三井住友カードを候補にするなら、SBI証券の公式サービスページとカード会社の条件を両方確認します。楽天証券では楽天カードクレジット決済の案内で、対象カードや対象商品、変更が適用される日を見ます。どちらでも「自分のカードの種類」と「買いたいファンド」が分かる状態で確認します。
例えば月3万円の投信積立が目的なら、同一の投信が両社で同じNISA枠に対応しているか、同額を手元のカードまたは現金で設定できるかを比べます。片方のサービスだけに条件の変更予定がある場合は、比較時点と適用日をメモします。両社を公平に比べるため、確認日が異なる還元率や異なるカードの最高条件を横並びにしないようにします。
長期のポイントと短期のキャンペーンを分ける
入会時に受け取れる特典は一度限りの場合があります。一方、積立や残高に応じたポイントは、条件と期間を満たしている間に付く場合があります。5年間使う想定なら、初回だけの特典と、毎年変わりうる費用・ポイントを一緒にしないで書きます。
比較は、口座を開くために必要な費用と、開いたあとに自分が実際に使う費用に分けます。条件のために余計な支出を増やす場合、その支出も考慮します。特典がなくなっても選ぶ理由が残るかを確認すれば、条件変更のたびに積立を止める必要が減ります。
 関連記事クレカ積立の選び方|還元率・年会費・対象条件の比べ方
すでにNISAがある人の変更手順と注意点
すでに別のNISA口座があるときの手順
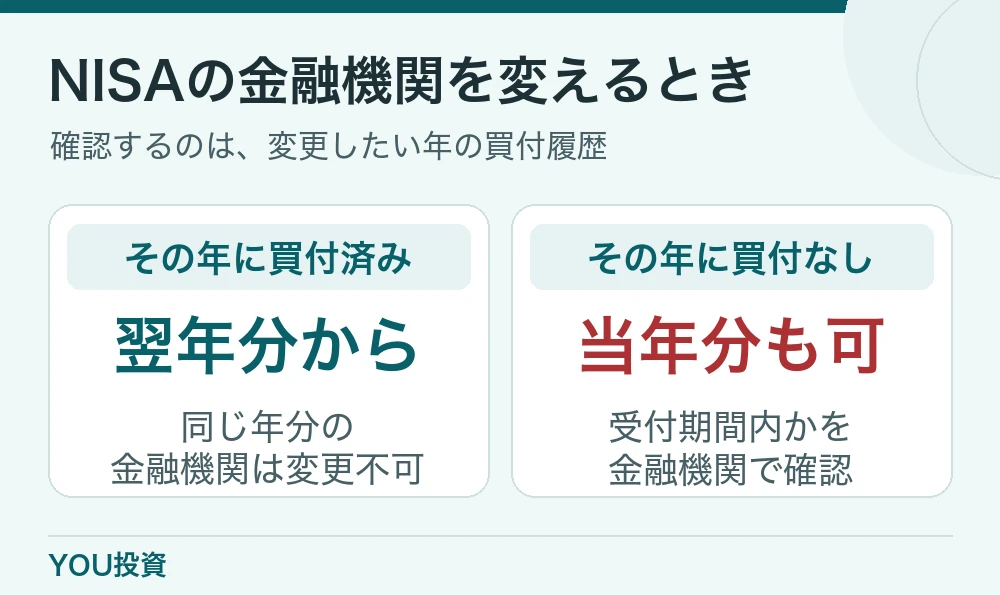
現在の金融機関に今年のNISA買付があるか、まず取引履歴を確認します。該当年にすでに買付があるとその年分の変更ができません。変更前に買った保有商品は、変更後の金融機関へNISAとして移管されず、旧金融機関で保有します。表示画面が分かれるため、変更によって管理が簡単になるかまで考えます。
変更する年を決めたら、旧金融機関の手続き書類、変更先の受付時期、初回買付の締切、変更前のカード積立を停止する時期を並べます。申込日だけでなく手続き完了が間に合うかが重要です。制度と金融機関固有の締切が混同しやすいので、希望する変更年を明記して確認します。
 読者の疑問解説
今年の買付の有無で、変更できる年が分かれる
例えば今年の春に旧口座でNISAの積立買付があれば、その年分の変更はできません。翌年から変える場合は、翌年分として受け付けられる時期を、いまの金融機関と変更先の両方で確認します。金融庁の案内では、変更する年の前年10月1日から当年9月30日までが届出の期間です。金融機関の実際の受付期限や必要書類は先に確かめます。
売って保有分を空にしても、その年に買ったという事実は消えません。口座変更を理由に保有分をあわてて売らず、積立設定と資産残高を別々に管理しましょう。新しい口座でNISA設定が有効になったことを確認してから買付先を切り替えると、予定していない口座での注文を減らせます。
口座の保全と問い合わせ先まで比較する
金融機関のログインには認証方法があり、端末の変更やパスワードの再設定では追加の手続きが必要な場合があります。今使う端末で無理なく操作できるか、端末を失ったときの連絡先はどこか、公式のサポート案内で確認します。出所が分からないメールやSMSからログインページへ進まず、登録した公式アプリやブックマークからアクセスします。
電話が必要になる場合は受付時間、チャットやFAQで解決できる範囲、本人確認書類の準備を調べます。大きい金額を運用する予定がなくても、住所や勤務先が変わったときの更新手続きは起こります。日常の使いやすさだけでなく、例外時に使えるサポートも比較の対象です。
サポートを使う場面を想像して比較する
口座選びでは手数料が目に入りやすい一方、年末の口座変更や本人確認のように、頻繁にはしない操作でサポートが必要なことがあります。問い合わせ先の営業時間、電話やチャットの有無、口座開設前でも質問できるかを確認します。平日の昼に連絡しづらい人は、メッセージで質問を残せるかも比較できます。
問い合わせる前に、証券会社の公式サイトで検索して、自分が普段使う端末で必要なページにたどり着けるか試します。電話番号を検索結果の広告だけから取得せず、公式ページから確認します。困った時に自分で状況を調べやすいかは、長く使ううえでの判断材料です。
新規開設・初回買付までに行うこと
1.商品名・積立額・使う銀行を一枚に記録
メモの一行目には買う銘柄と毎月の上限、二行目には希望する口座区分、三行目には設定締切と引落日、四行目には問い合わせ先を書きます。すでにNISA口座があるなら、今年の買付実績と変更希望年も入れます。投資先と買い方が分かっている状態なら、他社のキャンペーンを見たときにも、生活を変える価値があるか比較できます。
口座を使い始めたら、最初の約定、翌月の設定、翌年の枠を別の日に点検します。一度の画面確認で終わらせるより、実際の取引と将来の予定を分けると、想定と違う点に早く気づけます。最初は現金で小さく始め、カード積立に切り替えるのも一つの手順です。
2.新規開設か金融機関変更かを選ぶ
初めての人は、証券総合口座とNISA口座をどの順で申し込むかを公式案内で確認します。すでに総合口座だけを持っているなら、ログイン後のNISA申込案内から進める場合があります。本人確認やマイナンバーの提出は各社の正式なページで行い、比較記事のコメントや連絡先に送らないでください。
3.積立の締切・発注・引落日を控える
カード積立は、設定した時点でその月の買付が決まるとは限りません。カード登録、積立設定の締切、買付日、利用明細の計上、口座引落し、ポイント進呈は別の日になり得ます。今日手続きを始めたとして、最初の買付がいつになるかを証券会社の案内で確認すると、始めたい時期に合うか判断できます。
カードの切替や更新で登録の変更が必要な場合もあります。引落口座に残高があっても、カードの利用状況や決済条件によって買付が成立しないことがあるため、最初の買付結果を確認する習慣をつけます。現金積立に切り替える場合、旧設定と新設定の期間が重ならないかも見ます。
4.初回に設定どおり買えたかを確認
申込後は、証券総合口座の開設、NISA口座の利用可否、取引画面の預り区分を個別に確認します。積立額が口座に引き落とされていても、投資枠や商品が意図どおりかは注文履歴で確認します。買付が成立した日と引落しの日が違うことがあるので、カード明細だけで完了と判断しないようにします。
運用を続けると、引っ越しや転職に伴う支出の変化、金融機関の条件変更が起きます。最初に比較表を残しておくと、何を重視して選んだか振り返れます。半年後や1年後に、初回と同じ5つの軸で見直し、重要でない条件の変化だけで口座を移さない判断もできます。
申込ボタンは、候補が決まってから
以下の案内で新規開設と変更を間違えず、必要書類と手続日を確認してください。商品が両方で買え、手間にも差を感じなければ、すでに使っている口座で続ける選択肢もあります。新しいカードを作るかどうかは、口座の開設とは別に決められます。
よくある質問
SBI証券と楽天証券、両方の総合口座を持てますか?
総合口座を複数持つことと、同じ年のNISA買付を二つの金融機関で行うことは別です。NISAは一つの金融機関で使い、課税口座も併用する場合は注文時の口座区分を見ます。
今年すでに積み立てたら、同じ年の変更はできますか?
できません。売却しても今年の買付履歴は消えません。翌年分の変更受付時期、いまの会社から受け取る書類、新しい会社に出す書類を確認します。
売買手数料が無料なら、どの商品も保有コストはゼロですか?
売買時の手数料と、保有中にかかる信託報酬などは別です。ETFでは売値と買値の差、海外取引では為替も含めて見ます。適用される手数料コースも確認してください。
カードを作らないとNISAで積立できませんか?
クレカ積立は決済方法の選択肢の一つです。現金での積立を選べる商品なら、カードを作る前に入金と買付の手順を比べられます。
まとめ:使いたい商品と積立方法で候補を絞る
- 商品・対象枠・決済の組み合わせで比較
- ポイントは年会費と条件を合わせて判断
- 口座変更時は今年の買付履歴を先に確認
今日やるなら、候補商品を一つ、月額を一つ書き出し、比較表の「買えるか」「決済できるか」から埋めます。クレカを使う人は、還元の数字に加えて買付締切と初年度以降の条件を見ておきましょう。
証券会社の手続き案内
今の状況に合わせて「初めて開く」か「金融機関を変更」を選び、本人確認書類と受付時期を確認してください。
金融機関の変更が必要か分からない人は、先にNISAの取引履歴を確認してください。商品がまだ決まっていない場合は、下のNISA入門から選び方を整理できます。
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと