【2026年11月】米国配当ETF6本を比較|SCHD・VYM・DGRO・VIG・SPYD・HDV
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「分配金が多いSPYDを買えばいい?」「増配で知られるSCHDやVIGは、いまの利回りが低くても選ぶ意味がある?」。同じ米国株の配当ETFでも、今使えるお金を増やしたい人と、十年後の資産を育てたい人が見る数字は違います。
結論は、いま円で使いたい金額があるなら税引後の受取と値下がりを確認し、当面使わないなら分配再投資込みの成績と中身を比べることです。2026年11月の比較では、直近利回りが最大だった商品と、10年実績の上位は違いました。
YOU投資編集部が動画で使った6本の比較を元に、分配金をどの価格で割ったか、過去成績はいつまでかを整理しました。運用会社資料の数字と、日本で買う人の手取りを混ぜずに、同じ100万円を置いた場合に起きることを解説します。
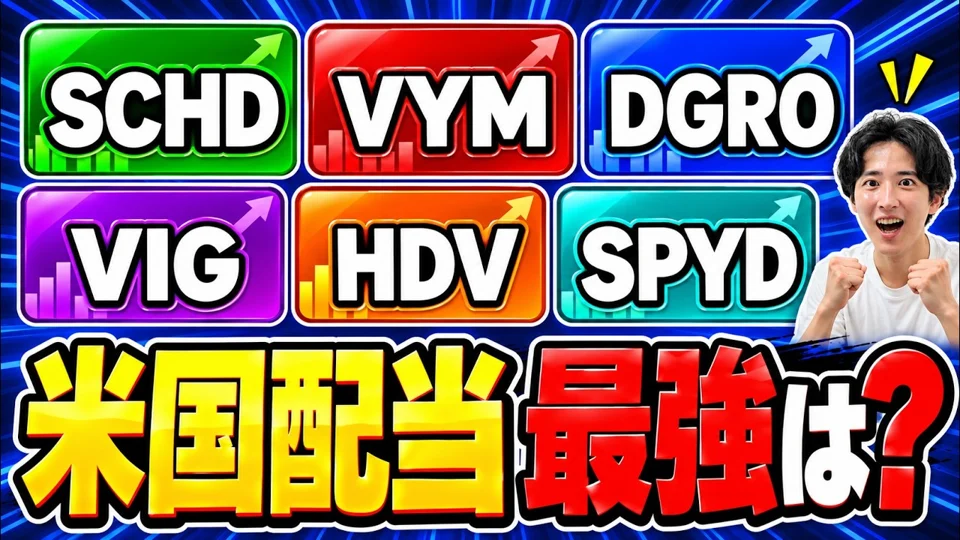
利回りだけでは見えない6本の違いを、銘柄の選定方法、増配、値動きと合わせて整理します。
YouTubeで見る結論:6本を利回りだけで選ばず、何に使うかで絞る
この記事の結論
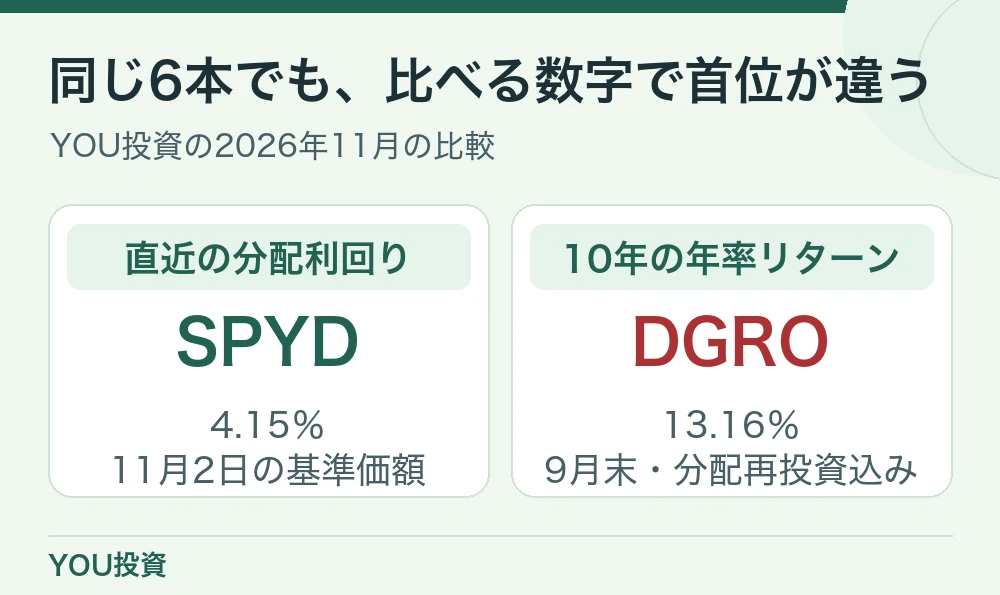
直近の分配利回り、増配、再投資込みのリターンは別の数字です。2026年11月の動画では、直近の分配利回りはSPYD、過去10年の総合成績はDGROが、比較した6本の中で最も高くなりました。
いまの受取りと、育てたい期間を先に決める
表の4.15%は、SPYDが今後も毎年その率を支払うという意味ではありません。過去12か月に支払った1口当たりの分配金を、2026年11月2日の基準価額で割った数字です。長期成績の列は同年9月末までの10年間で、ドル建て・分配を再投資した年率です。比較する役割が二つに分かれています。
| ETF | 直近分配利回り | 10年・年率 |
|---|---|---|
| SPYD | 4.15% | 7.79% |
| HDV | 3.09% | 9.43% |
| SCHD | 2.94% | 12.44% |
| VYM | 2.24% | 11.28% |
| DGRO | 1.84% | 13.16% |
| VIG | 1.47% | 12.86% |
利回りは直近12か月の分配を2026年11月2日の基準価額で割った値。10年成績は同年9月末、ドル建て・税引前・分配再投資込み。
 読者の疑問
 解説
生活費の足しにしたいなら、最初に税引後で何月にいくら必要かを決めます。四半期ごとに多く入っても、毎月の支払日に必要な額が足りるとは限りません。数年後まで使わない人は、分配を使えることより、再投資した後にどれだけ資産が残ったかや、既存の米国株と重なる割合を優先して見る方法があります。
6本は、配当株のどこを選んでいる?
SPYDはS&P500の中で配当利回りが高い銘柄を選ぶタイプです。HDVも高配当を重視しますが、指数には財務の健全性を見て候補を絞る条件があります。足元の利回りに着目する点は似ていても、組入銘柄や業種の配分は同じになりません。
VYMは高配当株を比較的幅広く持つ設計です。SCHDは配当の継続だけでなく、財務や配当の伸びなどの基準も使います。一本目に入れている企業が多いETFに同じ銘柄を足すと、銘柄数を増やした意図に反して保有額が偏ります。候補が二本なら、両方の上位10銘柄を先に並べてみましょう。
DGROとVIGは、現在の利回りの高さより増配の履歴に着目する点が比較材料です。ただし支払いがこの先も増えることは保証されません。成長企業をすでに多く持つ人には、配当重視の商品へ替えることで増える業種と、むしろ減る業種を把握する方が役立ちます。
100万円を投じて年2%と4%の分配が続くと仮定すれば、税引前で年2万円と4万円です。差は年2万円、12で割れば約1,667円。この違いが目的に対して大きいか、余裕資金をどれだけ置く必要があるのかを考えると、利回りの高低を自分の暮らしに引き寄せて判断できます。
ドル建て実績と分配履歴を、同じ物差しで読む
5年と10年を並べると、順番が動く
10年の列ではDGROが13.16%、VIGが12.86%で、どちらも直近の分配利回りは低めでした。一方、同じ起点ではなく同じ2026年9月末から5年さかのぼると、HDVが12.10%で六本中のトップになります。買った日を変えると、強かった業種や市場の局面をどれだけ含むかが変わるためです。
| ETF | 5年・年率 | 10年・年率 |
|---|---|---|
| HDV | 12.10% | 9.43% |
| VYM | 11.63% | 11.28% |
| DGRO | 10.96% | 13.16% |
| VIG | 10.72% | 12.86% |
| SCHD | 9.48% | 12.44% |
| SPYD | 7.70% | 7.79% |
動画の集計。基準価額ベース、ドル建て、分配再投資込み、投資家段階の税引前。
10年年率12%を「元本100万円に毎年12万円の分配が入る」と読むと違います。年率12%で十年間伸び続けた計算上は約3.11倍ですが、これは価格変化と分配の再投資を合わせた成績の換算方法です。実際は毎年の値動きにばらつきがあり、分配を生活費に使えば複利に回る額も変わります。
価格が下がった結果、利回りが高く見える
年間の分配が1口2ドルと変わらず、基準価額が50ドルから40ドルへ下がった例なら、利回りは4%から5%になります。保有者に入る分配金は同じで、保有資産の価格は20%下落しています。利回り上昇だけを見て、分配が増えたと判断しないようにしてください。
逆に分配が2ドルから2.10ドルに増え、価格も50ドルから60ドルに上がると、利回りは4%から3.5%に下がります。この場合は分配が増えています。分配を目的に比べるときは、年ごとの1口当たり分配と、比較する日の価格を別々に控えます。
補足:利回りの定義が違うと、同じETFでも数字が変わる
公式ページでは「過去12か月の分配利回り」と、直近の収益を一定の方法で年率換算する利回りが別々に表示されることがあります。画面に出た数値が記事の表と違うときは、日付と定義を比べてください。異なる方式から数値を一つずつ取って並べると、商品差より測り方の差が大きくなることがあります。
100万円をいま置く想定で、おおよその年間分配を出すときは、実際の購入価格で買える口数に1口当たり分配を掛ける方法もあります。端数を買えない場合は100万円を全部投資できず、利回りを100万円に掛けた概算より受取りが少なくなることがあります。
 読者の疑問
 解説
分配の履歴を比べるとき、株式分割を確認する
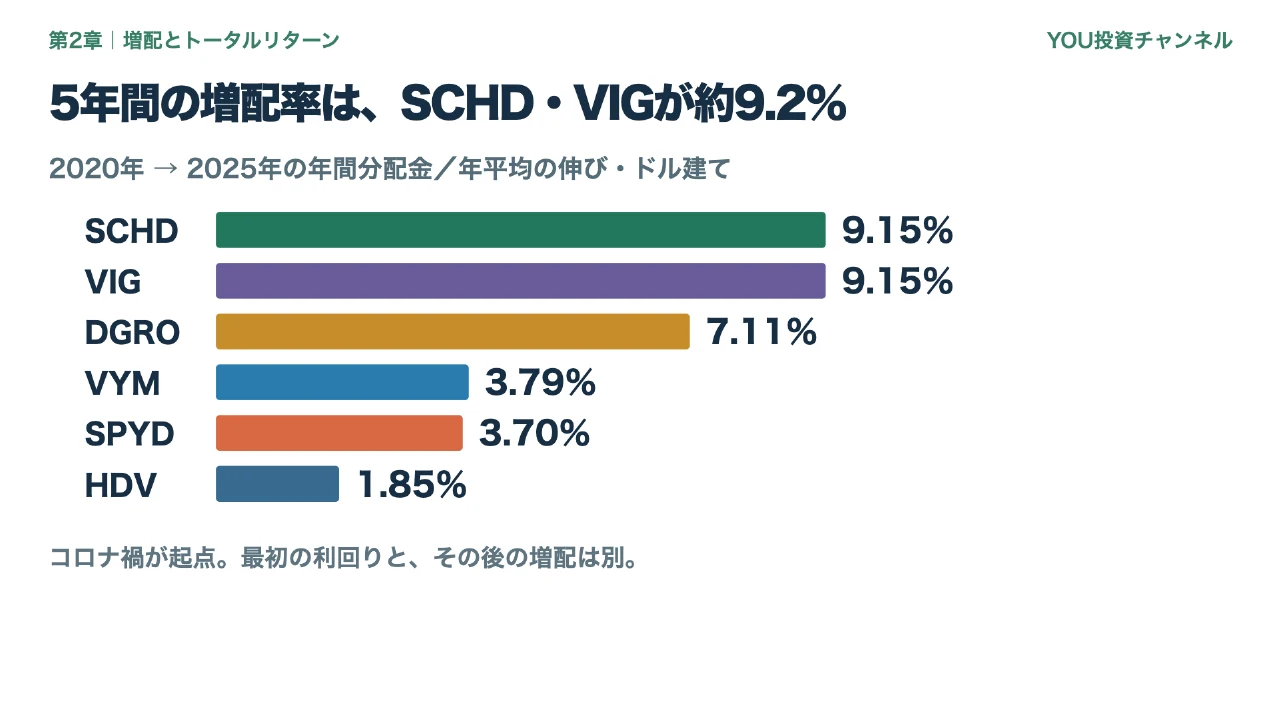
SCHDは2024年10月に1口を3口に分ける株式分割を行いました。仮に分割前に1口当たり3ドルの分配を受け取っていたなら、分割後に1口当たり1ドルでも、3口持つ人の合計は同じ3ドルです。素の1口表示を前後で比べるだけでは、減配したように見えます。
分配の支払い時期も違い得ます。他の商品と比べるときは、年の途中の数字を前年一年分と並べず、同じ12か月の支給済み分にそろえます。臨時の分配が含まれる場合、毎期の基準にできるかも確認します。動画のグラフは口数の変化を踏まえて読む資料です。
基準価額による比較と、実際の売買価格の違い
運用会社のリターン表に、基準価額ベースと市場価格ベースの両方が載ることがあります。買い手が実際に払うのは取引所で成立した価格で、売買の価格差や手数料があります。ETF自体の成果を比べるときは基準価額ベース、家計の手取りには自分の注文や為替の明細を使います。
経費率も同じ時点の資料で控えます。経費込みの基準価額で示された成績に、同じ経費をもう一度機械的に引かないようにします。日本の証券会社で外国株を買うときの取引条件まで同じという意味ではないので、別枠に記入すると読み間違えません。
日本の口座で買う前に、円の手取りと値下がりを試算する
ドルの分配が同額でも、円では違う
税引前の年間分配が400ドルと仮定します。1ドル150円なら6万円、130円なら5万2,000円です。米国で10%が源泉徴収される一般的なケースを単純化すると360ドルが残り、円換算は5万4,000円と4万6,800円に分かれます。為替手数料や日本側の課税はこの例に含めていません。
分配金をドルで受け取って一部だけ円に替える場合、円で使う日が基準です。円転していなくても評価額を見る日は別になるため、口座の円換算表示と実際に決済する金額は変わります。家計を組むなら、これまで見たレートより円高になった場合を一つ用意します。
NISAで買う場合も、現地課税を確認する
米国籍ETFをNISAの成長投資枠で保有できる場合、日本側の対象の譲渡益や分配に対する税は非課税です。一方、米国での源泉徴収まで免除されるものではなく、日本側が非課税のNISAでは一般に外国税額控除の対象外です。商品・分配の性質や口座で扱いが異なる場合があるので、実際の受取書類と取引先の案内が基準です。
課税口座では、国内でも課税される場合があります。外国税額控除は一定の要件や限度があり、全額が自動で戻る制度と考えないでください。税の有無と手続きを踏む負担は別の項目にし、商品を選ぶための年率はドルと円を分けた状態で比較しましょう。
利回りが4%でも、資産全体が減る年はある
100万円相当のETFが年中に4万円相当を分配し、年末の評価額が80万円なら、両方を足して84万円です。手数料や税を外した計算でも、最初の100万円より16万円少なくなります。現金を受け取れたことだけで投資が黒字だったと見ないための例です。
家計への影響は、受取と評価額をどう使うかで変わります。100万円を旅行や車に2年以内に使う人は、減った16万円を貯め直す必要があるかもしれません。使う予定がずっと先なら、一年の下落で方針を変えるかどうかは、商品の選び方が想定どおりかに加えて考えられます。
株式の種類が違っても、同じ時に下がることがある
たとえば銘柄の異なる高配当ETFを二本買っても、両方で金融やエネルギーの割合が大きければ、その業界の下落が資産に強く響きます。比率が高い分野のほかに、市場全体が売られた場合も考えます。収入源を増やす目的が、株式商品の数を増やすことだけでは満たせない理由です。
米国株の投信を先に持っているなら、すでに米国の配当企業にも投資しています。新しく100万円を足す前に、既存の投信だけで使いたい金額をまかなえるか、必要なときに一部を売る案と比べます。配当ETFを持たなければ現金を用意できないわけではありません。
配当を受け取って生活に使う場合は、支払いと同じ通貨の口座に必要額を残します。運用と支払いの時期をずらせるかがポイントです。たとえば毎月5,000円が必要なら、四半期の分配1万5,000円は3か月分と考え、その間の円支出に備えます。分配の遅れや減額があっても予定表で気づけます。
配当を受け取る日と、支払いがある日は違う
分配の多くが四半期ペースでも、支給額や日程は同じではありません。住宅費や介護費のような定期支払いを考えるなら、受け取りの間隔を埋める円の予備を持つと、支給直後に慌てて円へ換える必要が減ります。減配時に売るもの、減らせる支出も書き出します。
候補を二本に絞って確認・購入する手順
1.分配を使う目的と時期を紙に書く
「来年から年4万円を使う」「当面は使わない」と書けば、見たい資料が絞れます。前者はここ数年の支払いと税引後の円の振込、後者は同期間の再投資込みの成績や費用、保有の重複から見ます。どちらの場合も、市場の下落時に必要になる生活資金は先に分けます。
2.候補二本の公式資料で、同じ三項目を照合する
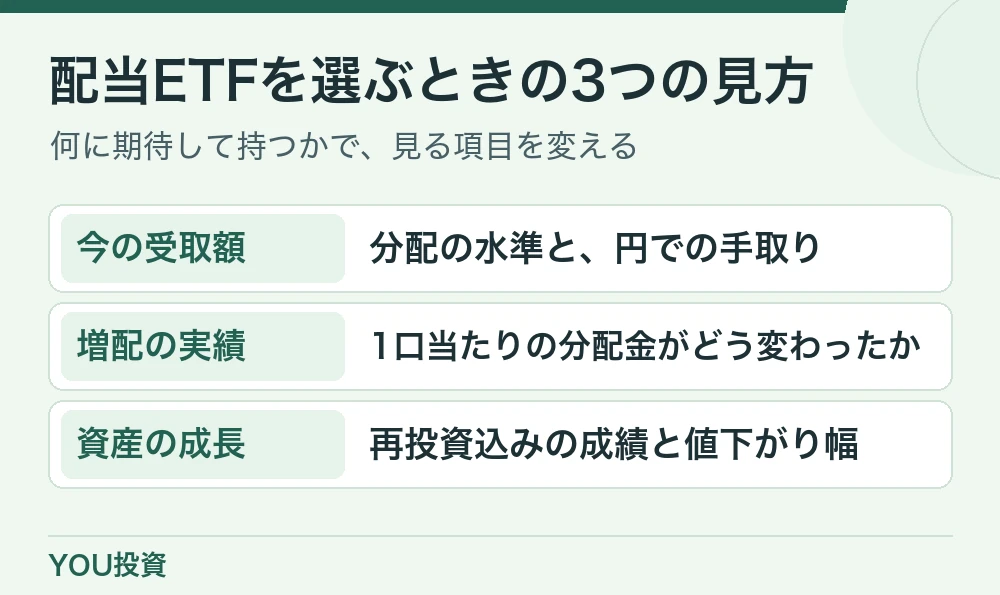
比較したい二本の運用会社ページで、連動指数、上位銘柄と業種、経費率を抜き出します。「高配当」や「増配」がどう定義されているかを見ると、数字が似ている年でも、次の年に同じ動きをするとは限らない理由が分かります。
読者の疑問解説- 上位銘柄・業種と選定ルール
- 経費率と同じ期末の成績
- 支給済み分配・支払日と証券口座の手取り
3.証券口座でティッカー、買える枠、費用を確認
SCHDなどティッカーで照合し、自分の口座で取扱いがあるか、口座区分を選べるかを見ます。証券会社がニーズの似た国内投信を取り扱っている場合でも、米国ETF本体と手数料、分配方法、売買の通貨は同じではありません。目論見書や注文画面に出る正式名称を最後まで確認します。
注文は最低売買単位、手数料、両替にかかる費用を読んでから検討します。市場価格が指定した価格にならなければ指値は成立しないことがある一方、成行は表示価格のとおりに成立するとは限りません。取引時間と注文の説明を公式案内で確認してください。
4.初回の入金を明細で確かめる
「支払日、1口当たり分配、保有口数、現地税、入金通貨」を控えます。支払日と、証券会社の口座に反映される日が異なる場合があります。相場が良かったかだけでなく、想定した受取の通貨と額だったかを確認すると、次回の積立を見直す材料になります。
安定収入で生活費を賄えているなら、追加で配当を受け取る必要があるかを考えてみてください。分配型を持つ目的が「続ける励み」なら、その額を無理に大きくしないという選択もあります。商品数と受取額を一度に増やすと、後でどの変更が効いたか判断しにくくなります。
初回から1年後に見直す項目を決める
買付を検討する時点で、組入れが想定した業種や企業に偏っていないか、分配が月の支払いに使えたか、再投資にどれくらい手間がかかったかを確認項目に置きましょう。一年の成績が悪かっただけで代替商品を選び直すと、短期の伸びを追い続けることになりがちです。
一部のETFだけの経費率が安くても、受取った少額のドルをその都度円に換える費用や作業時間は、家計の負担になります。定期的な再投資が目的なら、配当を受け取って端数が残る状態と、自動でファンド内に残る商品の違いも見ます。実際の操作に無理がないかを優先してよい場面です。
よくある質問
米国配当ETFは、NISAのつみたて投資枠で買えますか?
ETFそのものと、同じ投資先に連動する投信は別商品です。金融庁の対象リストと金融機関の取引画面で確認します。今回の米国ETF本体は、取り扱いや対象可否を成長投資枠の欄で確認してください。
分配金は毎月入りますか?
この記事の6本は主に四半期で分配しますが、支給や金額は決まっていません。運用会社の分配履歴・予定と、証券会社の入金履歴で別々に確認します。
円高ならドル建ての分配金が減りますか?
為替が変わっただけで1口のドル建て分配が変わるわけではありません。同じドルを円に替えるときの円額が減ります。企業の減配などでドル建ての分配額が減る場合は、為替と別に確認します。
国内の投資信託を通じて持つ方が手軽ですか?
円で金額指定できるなどの利点がありますが、分配の頻度や費用、外国税の扱いはETF本体と同じではありません。手軽さを比べるときは、積立、受取、再投資に必要な操作を一つずつ確認します。
まとめ:受け取りたい額と、価格下落に耐えられる額から選ぶ
- 利回りと再投資込みの成績を両方見る
- 6本を中身・分配・用途で比較する
- 買う前に円での手取りと課税を確認
まずは、今使いたい分配と、将来まで運用したい金額を分けます。生活費に使う場合は現地課税と円高も含めて受取を試算し、受け取らずに育てたい場合は、分配込みの成績とリスクを候補二本で確認します。
米国に集中しすぎるのが気になる人は、日本株を比較した記事も使えます。今の生活費に入れたい金額が決まっている人は、分配以外に一部を売却する方法も含めて、取り崩しの記事を見てみてください。
最後に、検討しているETFの公式資料で「この目的なら候補に残す理由」を一文書いておきます。利回りの順位が入れ替わったとき、すぐに買い替えるか、それとも設計を理由に持ち続けるかの判断に使えます。
比較表から、注文まで進まないという結論もある
表を見て「目的は十年後の資産形成で、分配を今使う必要はない」と気づいたら、いったん購入を保留して、すでに持つファンドの運用を続ける選択があります。反対に、配当の受取を想定するなら、支払いに困らない程度の小さな金額から計算を試せます。
どちらの結論でも、決め手にした数字を一つだけ残すと後で判断できます。手取りを選んだなら税と為替込みの金額、資産の育ち方を選んだなら同一期間の実績と投資先の中身。数字を読む目的が明確だと、利回りの表示が変わった日に買い直す必要があるか考えられます。
 関連記事日本株高配当ファンド5本を比較|1489・435A・SBI・楽天・アムンディ
 関連記事資産の取り崩し方|定額・定率・4%ルールを3,000万円で比較
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
 関連記事NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸
出典と公式資料
元の解説を動画で見る
 このページで再生