5,000万円で退職したら、暴落時はどこから使う? 3バケツ戦略と現金750万円の内訳
 YOU投資編集部 更新
広告|この記事にはアフィリエイト広告が含まれます。対象のリンクからお申し込み・ご予約いただくと、当サイトが報酬を受け取る場合があります。
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
退職した翌月、投資口座の残高が2割下がった。年金はまだ生活費の一部しか賄えず、家賃の支払日は来週です。ここで難しいのは、相場がいつ戻るかを予想すること以上に、「今月のお金をどこから出すか」を決めることです。
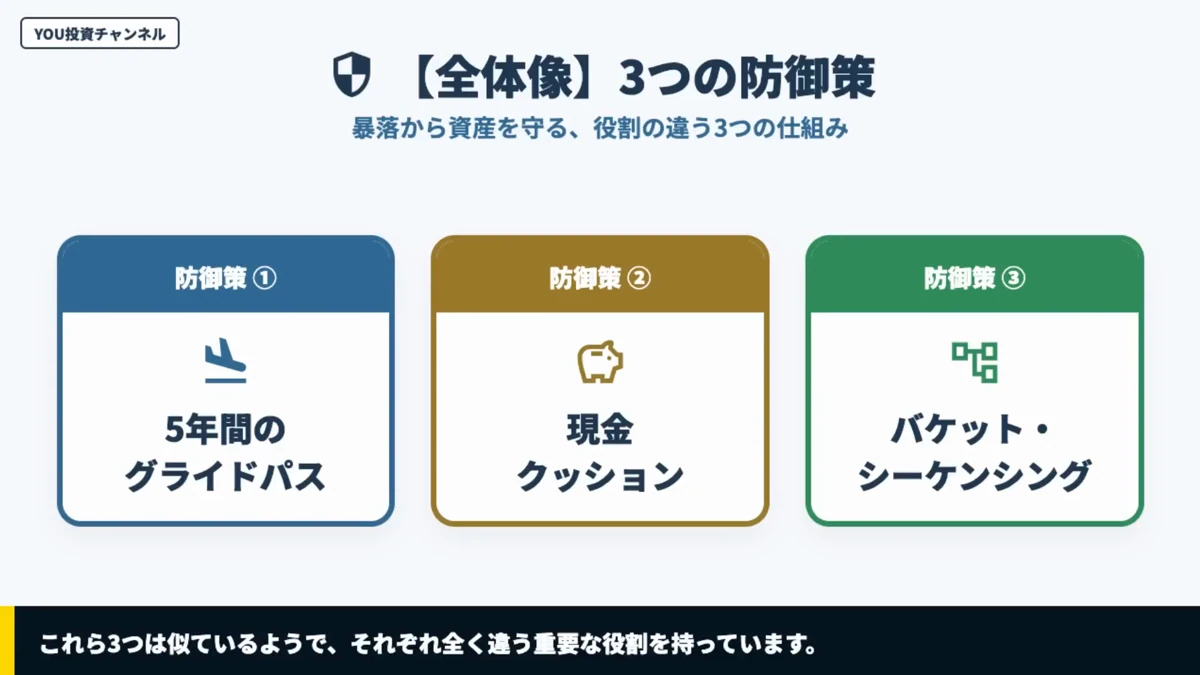
YOU投資の動画では、資産5,000万円、月の生活費30万円、年金や副業収入が月10万円の家計を例にしました。不足する年間240万円を、現金750万円、インカム資産1,250万円、成長資産3,000万円からどう作るか。上昇年と下落年で引出先を変えるところまでを、実際の動画画面と数字でたどります。
この記事でわかること
- 生活費の不足額と、現金で持つ年数
- 3つの資産の配分と相場別の使い順
- 減配と臨時支出を入れた現金の持続期間
目次
3バケツを作る前に、家計の不足額を出す
生活費30万円がすべて証券口座の負担とは限りません。年金や継続して得られる収入が手取りで月10万円なら、差の20万円を投資と貯蓄で補えば生活は回ります。年間に直すと240万円。5,000万円を元手とした初年度の引出率は4.8%です。
逆に「生活費は年360万円のつもり」でも、そこに含まれていない固定資産税、家の修繕、車の買替えがあれば不足は増えます。毎月の引落しと年に1回の支出を合わせ、公的年金は税や保険料が引かれたあとの入金額で見ると、現金バケツが何年もつかを具体的に見積もれます。
「資産5,000万円」は世帯の自宅を含む純資産とは別に考えます。今回の5,000万円は、現金や投資資産として取り崩しに使える金額です。自宅が3,000万円、投信と預金が2,000万円の世帯で同じ表を使うなら、引出しに使える2,000万円から再計算します。
たとえば不足が年240万円のままで元手が2,000万円なら、最初の引出率は12%です。5,000万円の計画の割合だけを真似ると、手元の現金300万円は年240万円のわずか1.25年分。一定の「比率」が安全にしてくれるのではなく、自分の不足額に対して使える時間がどれだけあるかが出発点です。
退職後は、同じ5年間の値動きでも順番が効く
資産を買い足していた時期に安値が来れば、月3万円で以前より多くの口数を買えました。取り崩しを始めた後は逆方向です。安くなった日に月20万円の生活費を確保するには、多くの口数を手放す必要があります。この違いが、値動きの順番が結果に響く「収益順序リスク」です。
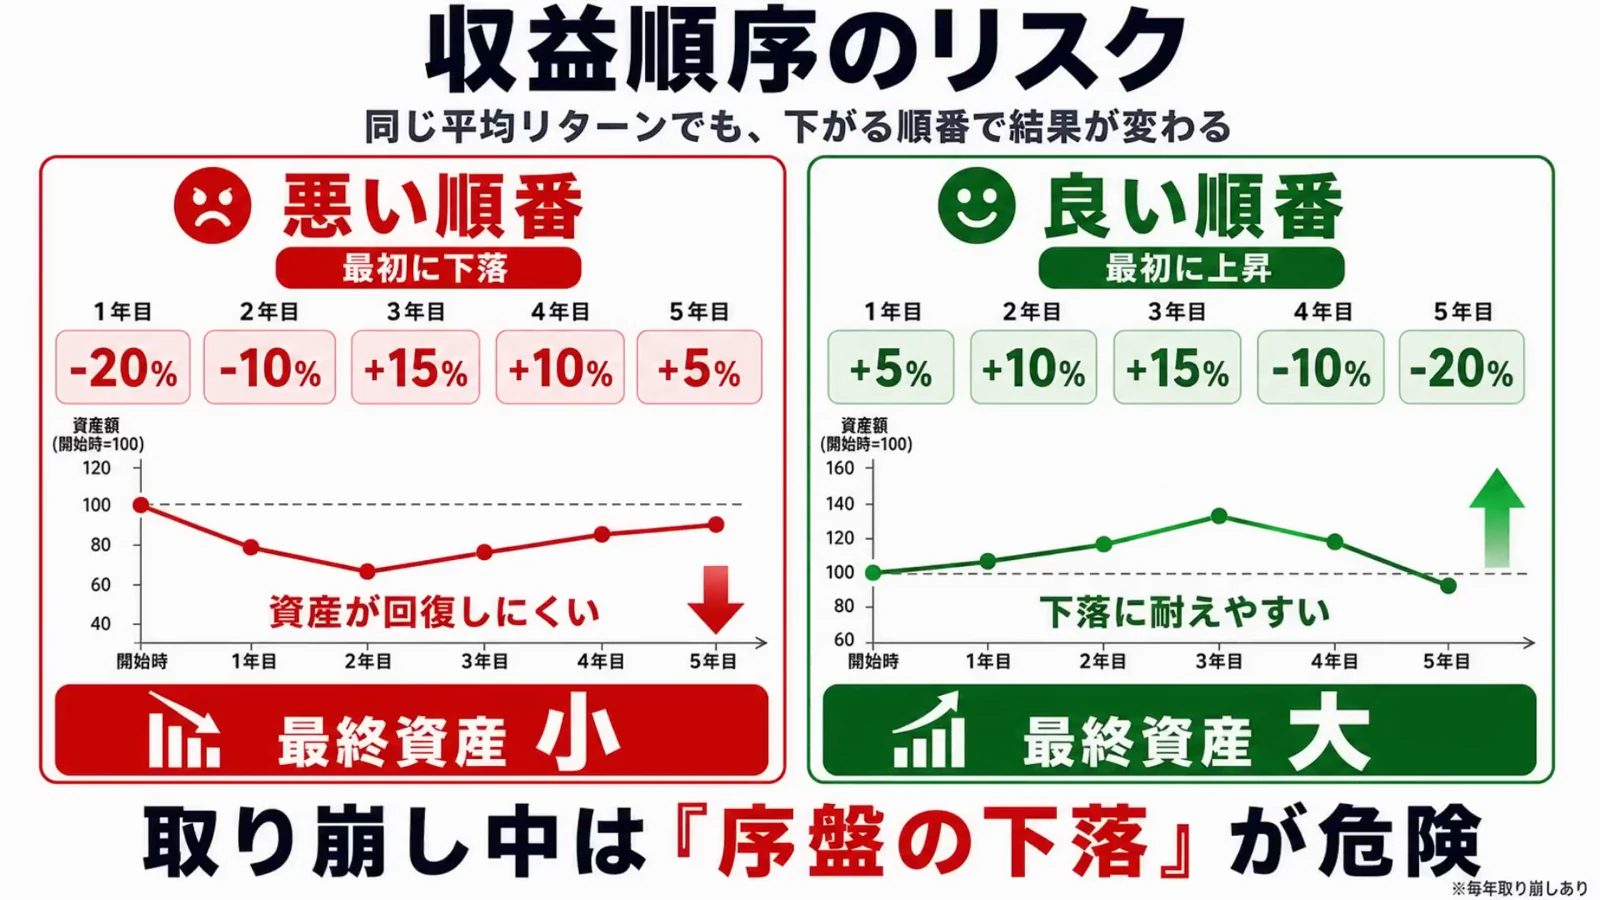
動画の例に合わせ、5年間の年率を「−20%、−10%、+15%、+10%、+5%」と、その逆順に並べました。積立も引出しもなければ、5,000万円に同じ5個の倍率を掛けるだけなので、順番を替えても最終額は一緒です。毎年末に240万円を引くと、計算が変わります。
同じ5年の騰落率でも、年間240万円を引くと差がつく
5,000万円から毎年末に引き出します。悪い順・良い順は、同じ5個の年率を逆順に並べた例です。
- 下落が先
- 上昇が先
- 引出なし・下落先
- 下落が先の5年後
- 3,407万円
- 上昇が先の5年後
- 3,760万円
- 差
- 353万円
グラフの数値を見る(6行)
| 時点 | 下落が先 | 上昇が先 | 引出なし・下落先 |
|---|---|---|---|
| 0年 | 5,000 | 5,000 | 5,000 |
| 1年 | 3,760 | 5,010 | 4,000 |
| 2年 | 3,144 | 5,271 | 3,600 |
| 3年 | 3,375.6 | 5,821.65 | 4,140 |
| 4年 | 3,473.16 | 4,999.49 | 4,554 |
| 5年 | 3,406.82 | 3,759.59 | 4,781.7 |
下落が先に来た家計の1年目は5,000万円×0.8−240万円で3,760万円。2年目もマイナス10%なら、240万円を引いて3,144万円です。残り3年が上昇でも、すでに売った部分はその上昇に参加しません。数字を年ごとに眺めると、早い時期の売却が後まで響く理由が分かります。
同じ引出しをして5年目に残ったのは下落が先なら約3,407万円、上昇が先なら約3,760万円。使った生活費は両方とも1,200万円です。差の約353万円は支出の差でも手数料の差でもありません。現金を取り出したあとに、その時々の値動きがどれだけの残高に掛かったかの差です。
この試算は5年後に必ずこうなるという予測ではありません。退職直後から数年の生活費を株式の売却だけで用意しなくて済むかを考えるための例です。株価が30%下がっても、円の預金から生活費を出す手段があれば、売却の時期を選ぶ余地が生まれます。
現金750万円、インカム1,250万円、成長3,000万円の役割
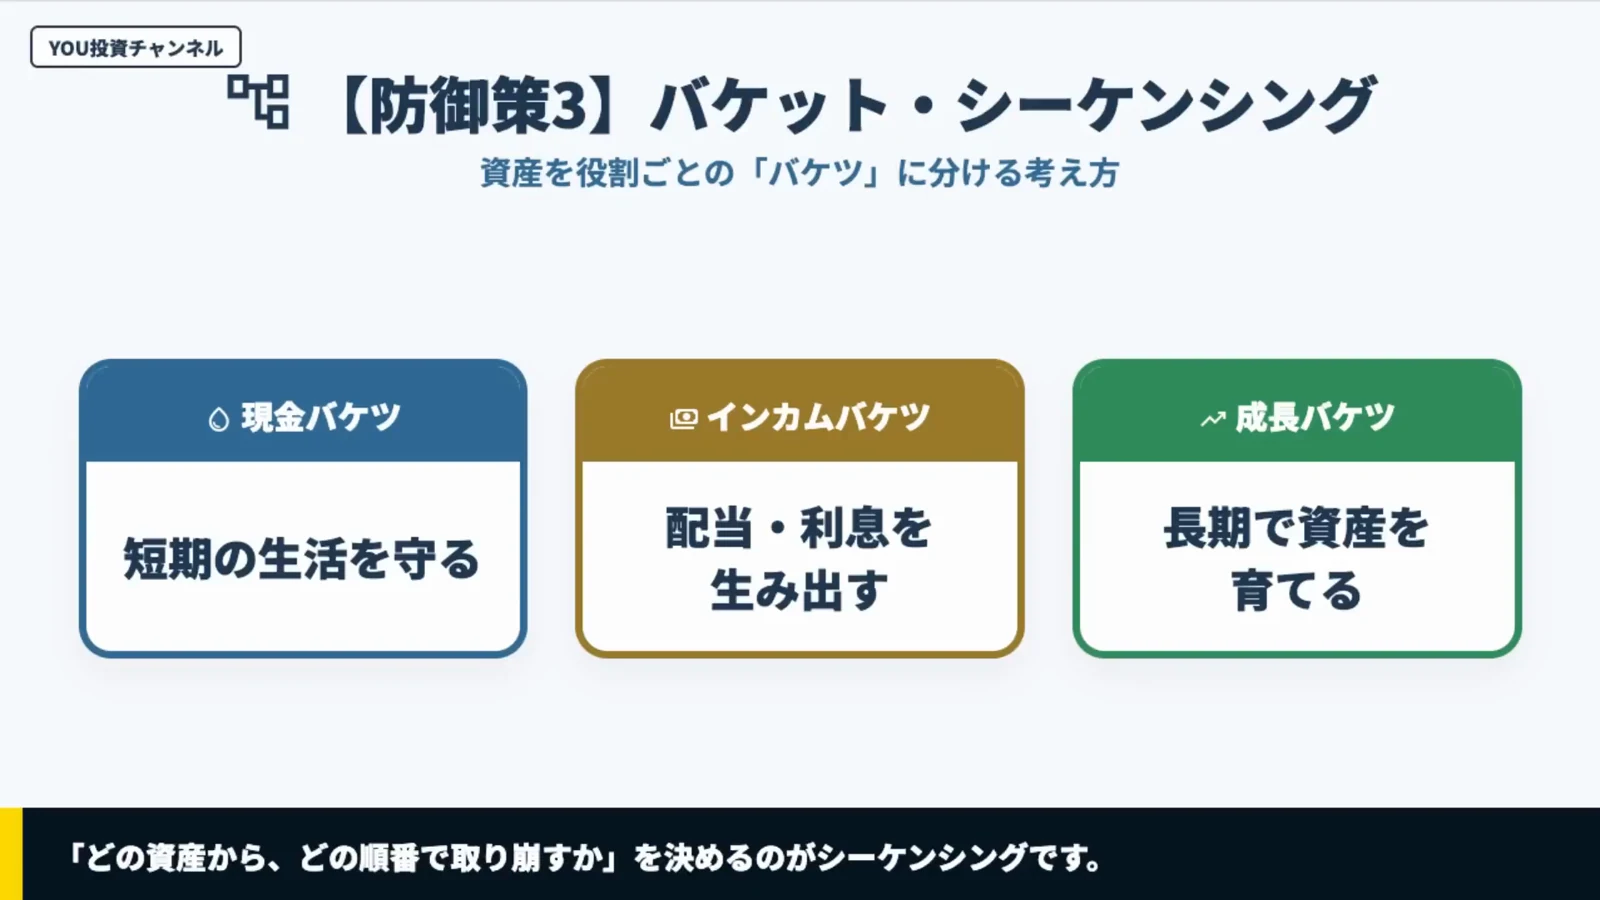
動画でいうバケツは、銀行口座を必ず3つ開くことではありません。資産を「近く使う円」「配当や利息で家計を助けるもの」「10年先も育てたいもの」と役割別に管理する方法です。同じ証券会社で持っていても、家計表の中で役割を分けて運用できます。
左右にスクロールして比較
| バケツ | 金額・比率 | 生活費を支える役割 | 弱点 |
|---|---|---|---|
| 現金 | 750万円・15% | 近く使う円。相場の悪い月の補填 | 物価上昇で購買力が落ちる |
| インカム | 1,250万円・25% | 配当・利息等を当面の生活費へ | 減配、値下がり、外貨の為替変動 |
| 成長 | 3,000万円・60% | 先の生活費・インフレに備える | 出口近くの暴落、集中しすぎるリスク |
動画内の配分例。公的年金や個人の退職金実績を示したものではありません。
最初の750万円は、円で決済する生活費を守る現金です。生活費30万円の3年分なら1,080万円になりますが、動画は年金等を差し引いた「不足分240万円」の約3年を意識しています。年金が入ってきたばかりで銀行残高が多く見えても、翌月の住居費まで含めて自由に使える金額かを考えます。
二つ目は配当や利息が入る資産です。動画では高配当株・ETF等もこの役割に含めています。1,250万円に対し年4%の現金収入を仮定すれば年50万円で、残る不足は190万円。ただし株価が3割落ちる局面では高配当株も一緒に下がることがあり、分配額の維持も約束されません。
三つ目の3,000万円は、遠い将来の支出に備える成長資産です。株式投信はすぐ使う円には向きにくい一方、退職後が30年、40年と続けば、単に元本を守るだけでは物価に追いつかないこともあります。手元で次の数年をつなげるから、将来使う株式を持ち続ける余地ができます。
同じ「3バケツ」でも中身は人によって違います。たとえばモーニングスターのクリスティン・ベンツ氏の例は、当面の現金と長期株式の間に、質の高い債券を置きます。ここで紹介するYOU投資の中間のバケツには高配当株を含みます。呼び名が同じでも、下落の大きさや配当の安定性は同じになりません。
 読者
 YOU
退職の5年前から、現金をいつ積み上げるか
退職日にすべての資産配分を一度で変えると、その1日の価格に大きく左右されます。動画では、いま株式100%だが退職時は株式60%にしたいなら、5年かけて毎年8ポイントずつ下げる例を使っています。これは徐々に配分を動かすグライドパスの説明です。
左右にスクロールして比較
| 退職までの期間 | 株式の目安 | 株式以外の目安 |
|---|---|---|
| 5年前 | 100% | 0% |
| 4年前 | 92% | 8% |
| 3年前 | 84% | 16% |
| 2年前 | 76% | 24% |
| 1年前 | 68% | 32% |
| 退職時 | 60% | 40% |
毎年8ポイントずつ変える動画の例。後出の3バケツの60%は成長バケツの比率で、インカム資産に高配当株があれば総株式比率は60%を超えます。
たとえば退職の3年前に次の1年分の不足が判明したら、給与の黒字やボーナスを現金側に回して、目標へ近づける方法があります。株を同日にまとめて売る必要が減り、課税口座なら大きな譲渡益が一度に出ることも避けやすくなります。もちろん将来の相場次第で、株を多く持ち続けた方が増えていた場合もあります。
退職一時金に頼る場合は入金の時期にも気を付けます。退職日から口座への振込までに間があるなら、最初の数か月の家賃・保険料は手持ちの現金で払います。予定の退職金を前もって投資口座の資産に足してしまうと、帳面上は現金が足りているのに、引落日には間に合わないことがあります。
一方、まだ年金や仕事収入が十分で、不足が発生していない年は、予定どおりに240万円を売る理由はありません。退職という肩書きや年齢で自動的に全額の設定を変えるのではなく、給与が止まる月と年金が入る月の差を家計の予定表に置くと、移行の速度も選べます。
上昇年は補充し、下落年は何を使う?
動画にある「晴れの年」の例では、年金以外の不足240万円のうち、50万円を配当で用意します。残り190万円は値上がりした成長資産の一部を売却。以前の下落で現金が減っていれば、生活費として使う190万円に加え、目標の現金残高に戻すための分も考えます。
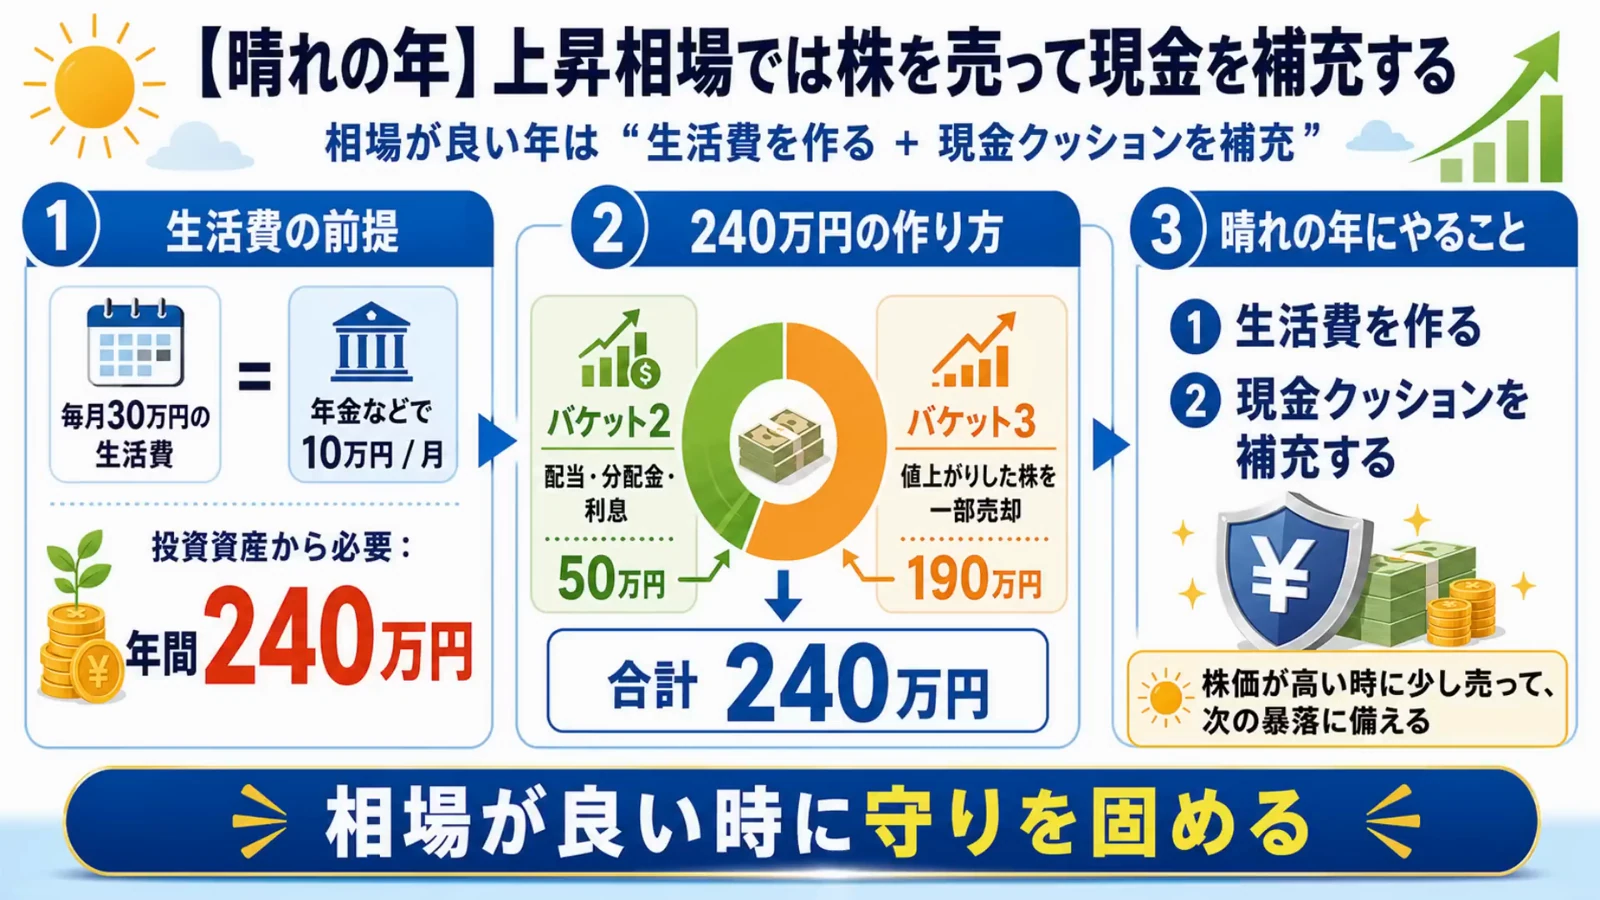
ここには小さな落とし穴があります。たとえば現金が750万円から600万円に減っていて、今年の生活費に190万円が要る場合、売却が190万円なら生活費を作るだけで現金は600万円のままです。750万円に戻したければ、税・手数料を無視しても追加150万円、合計340万円の資金移動が必要です。
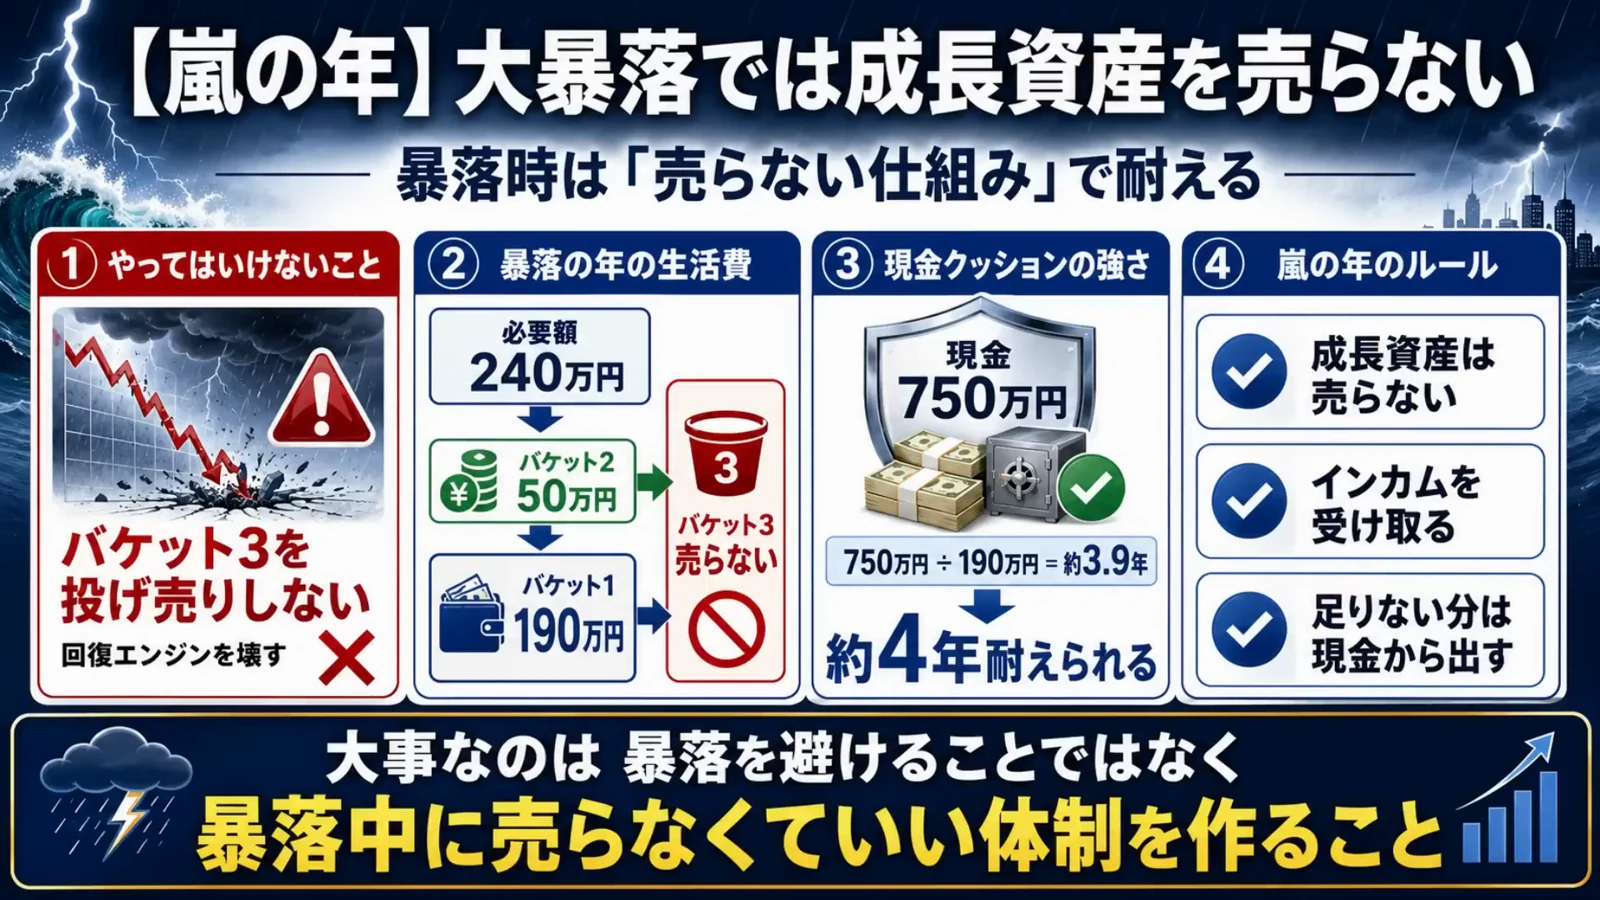
次に「嵐の年」。株式が大きく値下がりし、インカム資産にも下落があるときは、配当と現金で今年の不足を埋めます。年50万円の配当が維持されれば、現金から出すのは190万円。同じ不足が続く前提なら750÷190=約3.95年です。生活費30万円の全額を現金で払う計算とは違います。
左右にスクロールして比較
| 状況 | 生活費への充当 | 次の点検 |
|---|---|---|
| 上昇、現金も十分 | 配当50万円+値上がりした成長資産190万円 | 目標比率を超えた分と現金残高を確認 |
| 下落、配当維持 | 配当50万円+現金190万円 | 現金の残り年数を更新 |
| 下落に加えて減配 | 実際の配当+現金。任意支出も再検討 | 現金の下限を決め支出と配分を修正 |
| 市場回復、現金が減少 | 今年の不足を埋め、余力で現金を補充 | 補充分まで使ってしまわないよう別記 |
動画の金額は年間。相場の判定は事後にしか確定せず、機械的な売買信号には使えません。
その年が上昇年か下落年かは、後からの方が簡単に言えます。実際には「半年に一度、現金と目標配分の両方を確認」「膨らんだ資産から不足分を補充」「現金が翌年の必須支出を割る前に支出も調整」など、カレンダーと口座残高から判断できる手順にしておくと、株価の天井当てに頼る場面が減ります。
配当が半分になり、家の修繕費も出たら
配当50万円は、どんな年にも支払われる固定給ではありません。手取りで25万円に減れば、年240万円の不足を埋めるために現金から出す金額は215万円。750万円は約3.49年で使い切ります。無配なら3.13年です。支出と入金を同時に変えると、現金の守備範囲がより具体的になります。
現金750万円は、配当が減ると何年もつ?
年金等を引いた不足は年240万円。臨時支出が最初に120万円発生する場合も並べます。
- 臨時支出なし
- 初めに120万円支出
- 配当維持
- 約3.95年
- 半減+臨時支出
- 約2.93年
- 無配+臨時支出
- 約2.63年
グラフの数値を見る(3行)
| 条件 | 臨時支出なし | 初めに120万円支出 |
|---|---|---|
| 手取配当50万円 | 3.95 | 3.32 |
| 手取配当25万円 | 3.49 | 2.93 |
| 手取配当0円 | 3.13 | 2.63 |
退職直後に120万円の修繕費が出たら、現金は630万円から始まります。配当が半分の年が続くと630÷215=約2.93年。無配なら約2.63年です。「4年待てるはず」という感覚が、実際には2年台に短くなることもあります。これは4年以内に相場が回復するという保証でもありません。
分配金の手取りにも注意が要ります。年50万円を税引前で想定して、国内課税20.315%を単純に当てると、手取りは約39.8万円。外国税や為替を別にしても、現金の必要額は約200.2万円に増えます。3.95年の試算に使う50万円は手元で使える金額として置いています。
収入の方も毎年同じとは限りません。動画の「年金や副業月10万円」のうち、月3万円が仕事の収入で、その仕事を休む年が来たら、年間の不足は36万円増えます。現金から出す額は、配当50万円が維持されても226万円。投資先に何も起きていなくても、現金バケツの持つ年数は750÷226で約3.32年に短くなります。
口座残高を2度数えないための、小さな家計簿
退職初年の1月に、銀行に750万円があり、年間の配当50万円を見込んだとします。6月に25万円が証券口座から銀行へ入ったら、これは新しい現金であると同時に、見込み50万円の一部をすでに受け取ったことでもあります。翌月の計画で「現金775万円に、今後の配当50万円」を足せば、受取済みの25万円を二度使う計算になります。
そこで記録は「今年の予想」「受取済み」「これから見込む額」に分けます。年金も同じです。偶数月などにまとまって入れば、振込月の収入ばかりが大きく見えます。12か月の収入と支払日ごとの現金残高の両方を見ると、年単位では黒字でも翌月の引落しに足りないという事態を避けやすくなります。
たとえば配当金を年50万円もらい、成長資産を190万円売り、生活口座へ240万円移したとします。年末の家計表で見るべきなのは、売った後の保有残高、受取済みの配当、すでに支払った生活費です。証券口座から銀行への振替自体は家計の支出ではありません。振替と消費を区別すると、その年に本当に使った金額が分かります。
暴落と円高が重なったとき
中間のバケツが米国の高配当株中心なら、ドルの配当が維持されても円で使える額が変わります。仮に年間3,000ドルを受け取り、1ドル150円なら45万円、130円なら39万円。税・手数料を考える前でも6万円の違いです。家計の不足額は円なので、ドルの入金が前年と同じというだけで安心とは言えません。
配当は企業の利益や判断で変わり、円換算は為替でさらに変わります。前年の円の受取実績を来年の予算に使う場合は、その額のままの行と、2〜3割減った行を作ると、現金の年数がどう動くか分かります。海外資産の値下がりと円高が重なったときの不足を、株式売却で自動的に埋める計画にしていないかも点検できます。
もし家計の必須支出が月23万円で、月30万円のうち残り7万円が調整可能なら、支出の一部だけを一時的に低くできます。月2万円の調整を12か月続ければ年24万円。先の「半減+120万円修繕」なら、年の現金支出215万円を191万円にでき、残る630万円は約3.30年分になります。額が決められる支出なら、比率の議論より家庭で実行しやすいでしょう。
体調や介護の事情で調整できる支出が少ない家庭では、同じ計算をしても答えは違います。選ぶ資産の名前をそろえる必要はありません。家族が守りたい支払いから先に決め、引出しが必要な時期と資産の性質を合わせるのが、この動画の配分例を生かす使い方です。
家族と共有できる、退職前の1枚
家計表には、まず今使える円の現金と、次の12か月に資産から出す予定額を書きます。次にインカム資産から実際に入った直近1年の手取額を入れ、為替や一時的な特別分配を含む部分を確認します。最後に成長資産の残高を置けば、どこから使うかを家族と同じ単位で話せます。
生活口座に振り込む日と、売却の受渡日を合わせるのも大切です。大きな医療費や修繕費は、市場の休業日でも発生します。いざという日に家族がどの口座の何を見ればよいか分かるよう、保管先と毎月の支払日をそろえておくと、慌てて投信を全部解約する場面を減らせます。
保有したい商品の取扱いと売却方法を確認
これから証券口座を選ぶ方は、保有したい商品の取扱いを各社で確認できます。定期売却の操作は記事末尾の各社ガイドをご覧ください。
3バケツの使い方で迷ったら
現金を使い切っても株が戻らなかったらどうしますか?
支出を調整する、受け取れる収入を点検する、残った資産から必要分を計画的に売るなど、回復を待てない場合の手順も用意します。必要になる前に現金の下限を決め、家族と共有する方が判断しやすくなります。
配当を生活費に使いながら、年率リターンも全部足してよいですか?
トータルリターンには通常、配当や分配金の効果も入ります。実際に受け取って使った現金を、再投資した前提のリターンにもう一度足すと二重計上です。入金と資産の増減を別々に記録します。
3バケツ用に証券会社を3社そろえる必要はありますか?
役割を区別できれば口座の数は自由です。一つの証券口座内で商品に役割を割り当て、直近の生活費は銀行預金に置くなど、自分と家族が把握できる形にします。
毎月売る金額を決める前に、現金で待てる年数を出そう
この例で現金が約3.95年もつのは、生活費から年金等を引いた不足が240万円で、さらに年50万円の配当を使えるときです。自分の家計ではこの二つの数字を置き換えてください。平時に現金をどこまで戻すか、減配したら何を延期するかまで書ければ、退職後の最初の下落に備えられます。
あわせて読みたい
 関連記事3,000万円から毎月20万円を取り崩せる? 開始月で変わった全世界株式の残高
 関連記事特定口座の配当・売却益で医療保険料はどう変わる? 50代から考えるNISAの使い分け
 関連記事資産の取り崩し方|定額・定率・4%ルールを3,000万円で比較
出典・参考資料(2026年11月20日確認)
このテーマを動画でも
-
 日本株高配当ファンド5本を比較
1489・435Aなどを、受け取る分配金と資産全体の増減から比べます。
-
 全世界株式を1年間取り崩した記録
取り崩した金額と、残った評価額の動きを実例で振り返ります。