特定口座の配当・売却益で医療保険料はどう変わる? 50代から考えるNISAの使い分け
 YOU投資編集部 更新
広告|この記事にはアフィリエイト広告が含まれます。対象のリンクからお申し込み・ご予約いただくと、当サイトが報酬を受け取る場合があります。
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
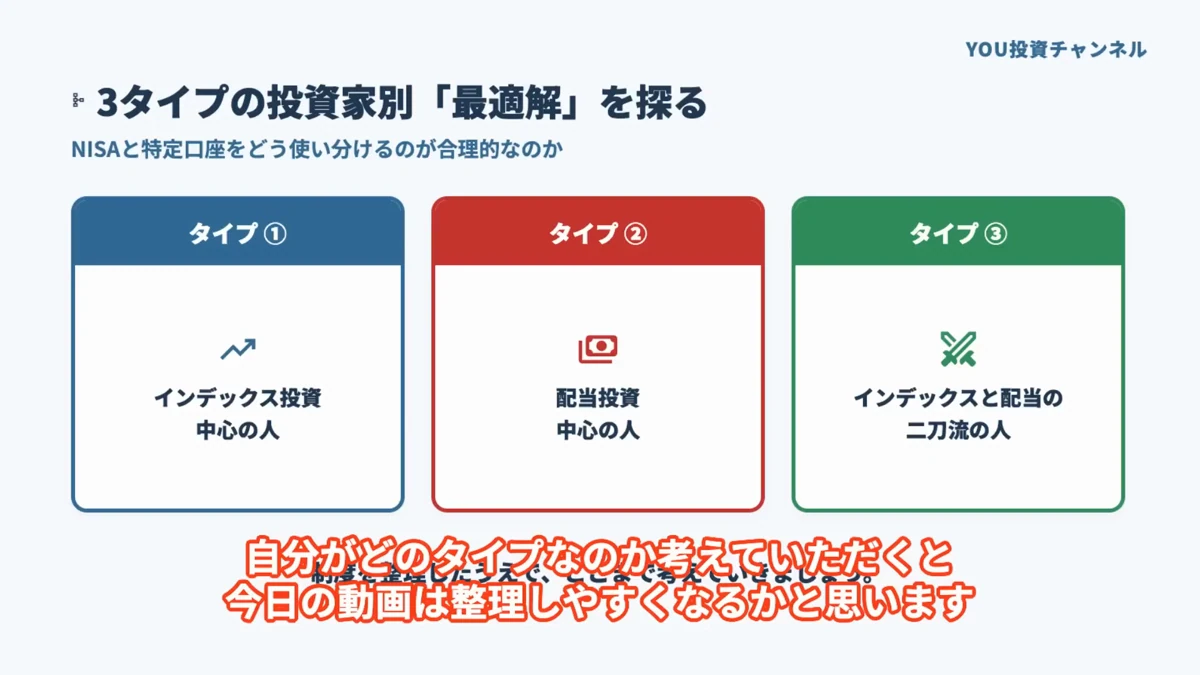
「老後は毎月20万円を投資口座から出すつもり。配当で受け取っても、投信を少しずつ売っても、手元に入るお金は同じでは?」。証券口座ではどちらも入金に見えます。けれど、税金や医療保険の計算に渡される数字はかなり違います。
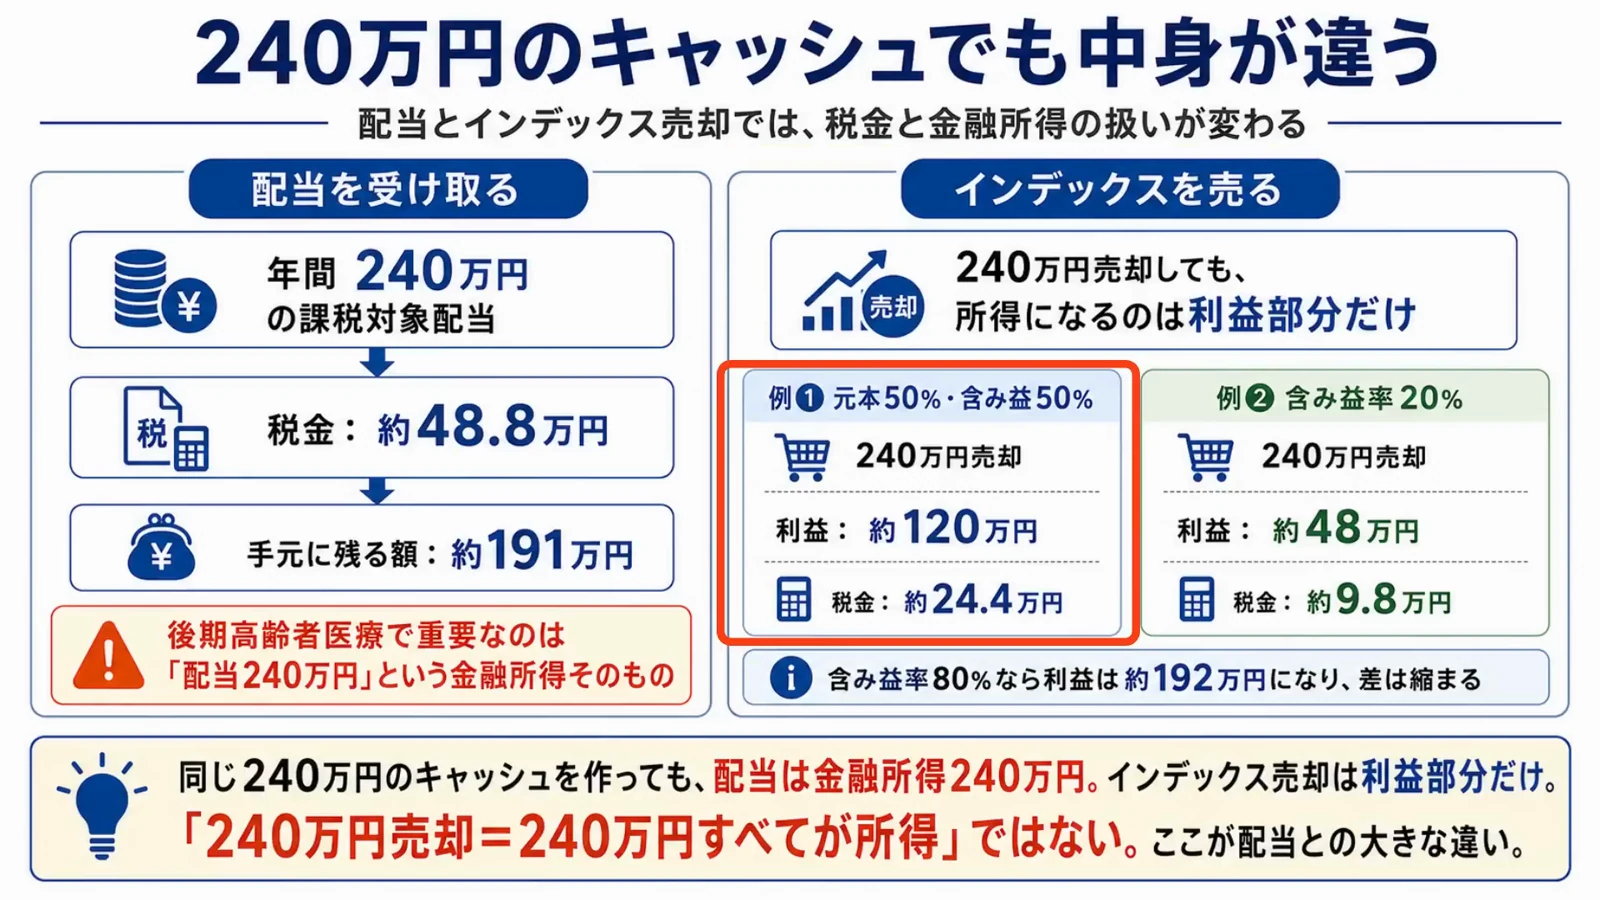
特定口座で受け取る国内株の配当が年240万円なら、原則としてその240万円が配当所得です。一方、投信を240万円売り、その半分が買ったときの元手なら、譲渡益は120万円です。老後に使う金額と、その年に確定する利益を分ける。これが今回の動画を読み解く入口です。
2026年8月のYOU投資の解説をもとに、公開後に厚生労働省が示した工程案まで反映しました。インデックス中心の人、配当で生活費を作る人、両方を持つ人の順に、口座の明細に何が載るのかを見ていきましょう。
この記事でわかること
- 金融所得を後期高齢者医療に反映する対象と時期
- 同じ240万円でも税額が変わる理由
- 配当・インデックス・毎月分配型をどの口座で持つか
目次
特定口座の配当で、いつ、誰の医療費負担が変わる?
今回の法律が対象にしたのは後期高齢者医療です。原則75歳以上の加入者と、一定の障害について認定を受けて加入している65〜74歳の方が関わります。50代の会社員が今年配当を受け取っただけで、勤め先の健康保険料がこの改正で直ちに上がる、という制度ではありません。
税金と保険料には別々の仕組みがあります。源泉徴収ありの特定口座に入った対象の配当は、証券会社が税を差し引き、申告しない選択ができます。現行の後期高齢者医療では、市町村の税情報に載るかどうかで、同じ金融所得でも保険料や窓口負担割合に違いが出ることがあります。
2026年に成立した改正では、金融機関等が提出する法定調書の情報を使い、確定申告をしない場合も対象の金融所得を把握する仕組みを設けました。国内で非課税になるNISA口座の利益はこの勘案の対象外です。証券口座の時価や預金通帳の残高に保険料率を掛ける制度でもありません。
左右にスクロールして比較
| 時点 | 対象となる動き | 家計で確認すること |
|---|---|---|
| 現行の扱い | 源泉徴収ありの特定口座で申告しない上場株式の配当等は原則反映されない | 申告した場合と分けて考える |
| 2028年分の所得 | 特定口座年間取引報告書など、年単位の金融所得 | 課税口座の年間取引報告書を保管する |
| 2029年1月・8月(案) | 年次分を提出し、8月から保険料・窓口負担へ順次反映 | 65〜74歳の国保全体への実施と混同しない |
| 2030年8月以降(案) | 対象の全種類の法定調書を反映する工程 | 加入先から届く通知で確認する |
厚生労働省の2026年10月の工程案。2029年・2030年の日程は予定。
8月の動画を見た方にとっての新しい情報は日付です。10月の厚労省の資料では、2028年分の特定口座年間取引報告書などを使い、2029年8月から初回反映する工程が示されました。年の途中に提出する調書もそろうのはさらに先です。法律が成立した日、所得が生じた年、負担に反映する月には間があります。
「申告すると税金が戻る」という話も、家計全体で読んでください。他口座の譲渡損失との通算などを目的に申告すれば、所得税の結果は有利でも、保険料や公的負担の判定が変わる場合があります。令和6年度分以降の個人住民税では、対象の上場株式等について所得税と違う課税方式を選べなくなっています。
配当50万円で、保険料が年51,050円違った理由
厚労省は、夫婦とも後期高齢者で、本人に年金230万円と株式の配当等50万円、配偶者に基礎年金83万円がある世帯を例示しています。仮に配当が今年の住宅修繕費ですべて消えても、所得としてどう取り扱われるかは同じです。「受け取った後に使ったか」は判定を変えません。
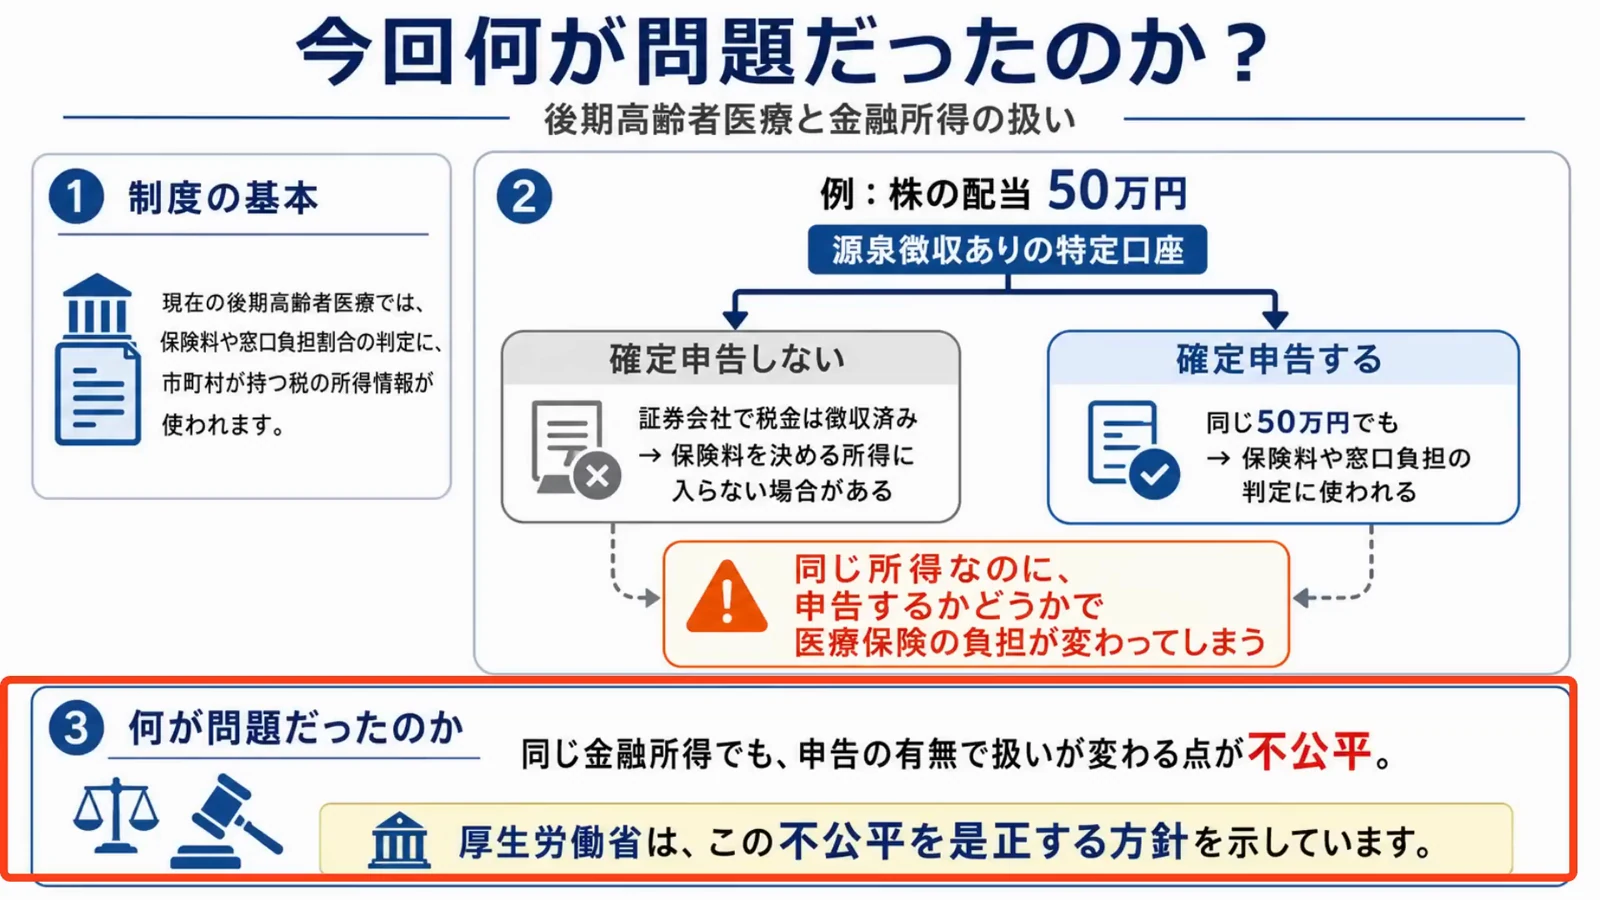
左右にスクロールして比較
| 申告の選択 | 本人の年間保険料 | 本人の窓口負担 |
|---|---|---|
| 申告しない | 118,928円 | 1割 |
| 申告する | 169,978円 | 2割 |
| 差 | 51,050円 | 1割 → 2割(10ポイントの差) |
夫婦とも後期高齢者。本人の年金230万円、対象の配当等50万円、配偶者の基礎年金83万円。令和6・7年度の全国平均の料率による厚労省の例。
保険料の差は169,978円から118,928円を引いた51,050円。さらに窓口負担の割合は本人について1割から2割に変わります。もし割合が変わる境目をまたがない世帯なら、同じ50万円の配当でもこの組み合わせにはなりません。本人の年金額だけでなく、世帯の人数やほかの所得も前提です。
この表の負担額は令和6・7年度の全国平均の料率に基づく説明例です。お住まいの広域連合が2029年分として通知する金額ではありません。保険料には定額部分や所得に応じた部分、軽減、賦課限度額があり、一律に「配当の約1割が保険料」と引くと、少なすぎる場合も多すぎる場合もあります。
家計簿には「本人の保険料」と「窓口で払う医療費」を分けて入れると見通しがよくなります。窓口2割とは、医療機関を受診したときの自己負担の割合です。年間の配当の2割がさらに差し引かれるわけではありません。実際の受診額や高額療養費の扱いによって、家計に出る金額も変わります。
 読者
 YOU
配当240万円と売却240万円を、同じ明細に並べる
たとえば企業が支払った国内上場株式の配当240万円を、課税口座で受け取るとします。損益通算等を考えず、20.315%で源泉徴収されるなら、国内税の概算は487,560円です。残るのは1,912,440円。毎月20万円ずつ使うつもりでも、その配当だけで使える金額は平均で月約15.9万円です。
同じ240万円を、値上がりした投信の一部売却で作るとどうでしょう。売る部分に対応する取得費が120万円なら、利益は120万円、税は243,780円です。口座に残るお金は約215.6万円。売却代金が同じでも、元本を取り戻した部分には利益に対する税がかかりません。
240万円を受け取ると、利益はいくら出る?
国内の課税口座で現金化する前の金額を240万円にそろえました。売却益の割合を変えて比較します。
- 課税される所得
- 国内税の概算
- 配当240万円
- 税 約48.8万円
- 利益が半分
- 税 約24.4万円
- 利益が2割
- 税 約9.8万円
グラフの数値を見る(4行)
| 条件 | 課税される所得 | 国内税の概算 |
|---|---|---|
| 全額が配当 | 240 | 48.76 |
| 売却・利益80% | 192 | 39 |
| 売却・利益50% | 120 | 24.38 |
| 売却・利益20% | 48 | 9.75 |
ここで使う「利益が50%」は、いま売る時価の半分が利益という意味です。取得額100万円の投信が150万円になったとき、画面に出る騰落率はプラス50%。一方、時価のうち利益は50÷150で約33.3%です。証券アプリの騰落率をそのまま売却額に掛けると、譲渡益を大きく見積もります。
何回かに分けて同じ投信を買っていれば、取得単価は個々の最初の買値とは違います。「高いときに買った口数だけを指定して、利益を小さくする」という前提は置かず、証券会社に表示される平均取得単価と売却予定額を使います。最終的な譲渡損益は取引報告書で確かめます。
老後の資金表に加えたいのは、売却代金、対応する取得費、差し引かれる税、使える手取りの4つです。年末に銀行へ移した総額は、翌年の負担を予想するには不十分です。逆に、積み立てた投信が大きく値上がりした年でも、保有中の含み益がそのまま課税口座の譲渡所得になったとは限りません。
インデックス中心、配当中心、両方保有。置き場所をどう決める?
インデックス投信を積み立てている人の強みは、必要な分をいつ売るか決められること。たとえば55歳で1,800万円を持ち、追加投資をせず75歳までの20年間、仮に年5%で運用したとします。1,800万円×1.05の20乗で約4,776万円です。NISAなら、対象商品の国内の譲渡益は非課税です。
一方、株式を多くすれば、退職直前に残高が大きく下がることもあります。NISAで損失が生じても、課税口座の黒字と損益通算したり、損失を翌年以降に繰り越したりできません。非課税で得られる利益の大きさと、必要なときに売れるかどうかは別に検討したいところです。
配当中心なら、企業やファンドが決める支払日のたびに入金があります。家計のどの支出に充てるか決めやすい一方、受取時期や金額を投資家が調整しにくい面もあります。NISAで国内上場株式や対象の国内ETF等の配当・分配金を国内非課税で受けるには、証券口座で受け取る株式数比例配分方式など商品の条件を確かめます。
左右にスクロールして比較
| 資産・取引 | 金額が確定するきっかけ | 書類で見る欄 |
|---|---|---|
| 国内上場株式の配当 | 会社が配当を決め、支払う | 配当等の額・受取方式 |
| 無分配投信を一部売却 | 投資家が指定した売却 | 売却代金・取得費・譲渡損益 |
| 国内公募株式投信の分配 | ファンドの決算と各人の個別元本 | 普通分配金・元本払戻金の内訳 |
| NISAの保有分 | 口座と対象商品、配当の受取方式 | 預り区分、株式数比例配分方式の設定 |
外国税や口座外で受け取る国内上場株式の配当には別の扱いがあります。
外国株・外国ETFでは、NISAでも外国で課される税が残ることがあります。分配利回りが4%と表示されても、為替や外国税によって、年間の円の入金額は動きます。家計に組み込む数字は、商品紹介の利回りを取得額に掛けた数字から、実際に口座へ振り込まれた金額へと順番に更新してください。
月12万円のNISA配当、残り月8万円を投信で作るなら
動画に登場する二つの口座を使った例では、生活費として年240万円を用意し、そのうち年144万円をNISA配当で賄います。特定口座から売るのは年96万円で済みます。売却額の半分が利益なら、課税対象の譲渡益は48万円です。配当240万円をすべて特定口座で受ける場合とは、確定する所得が大きく違います。
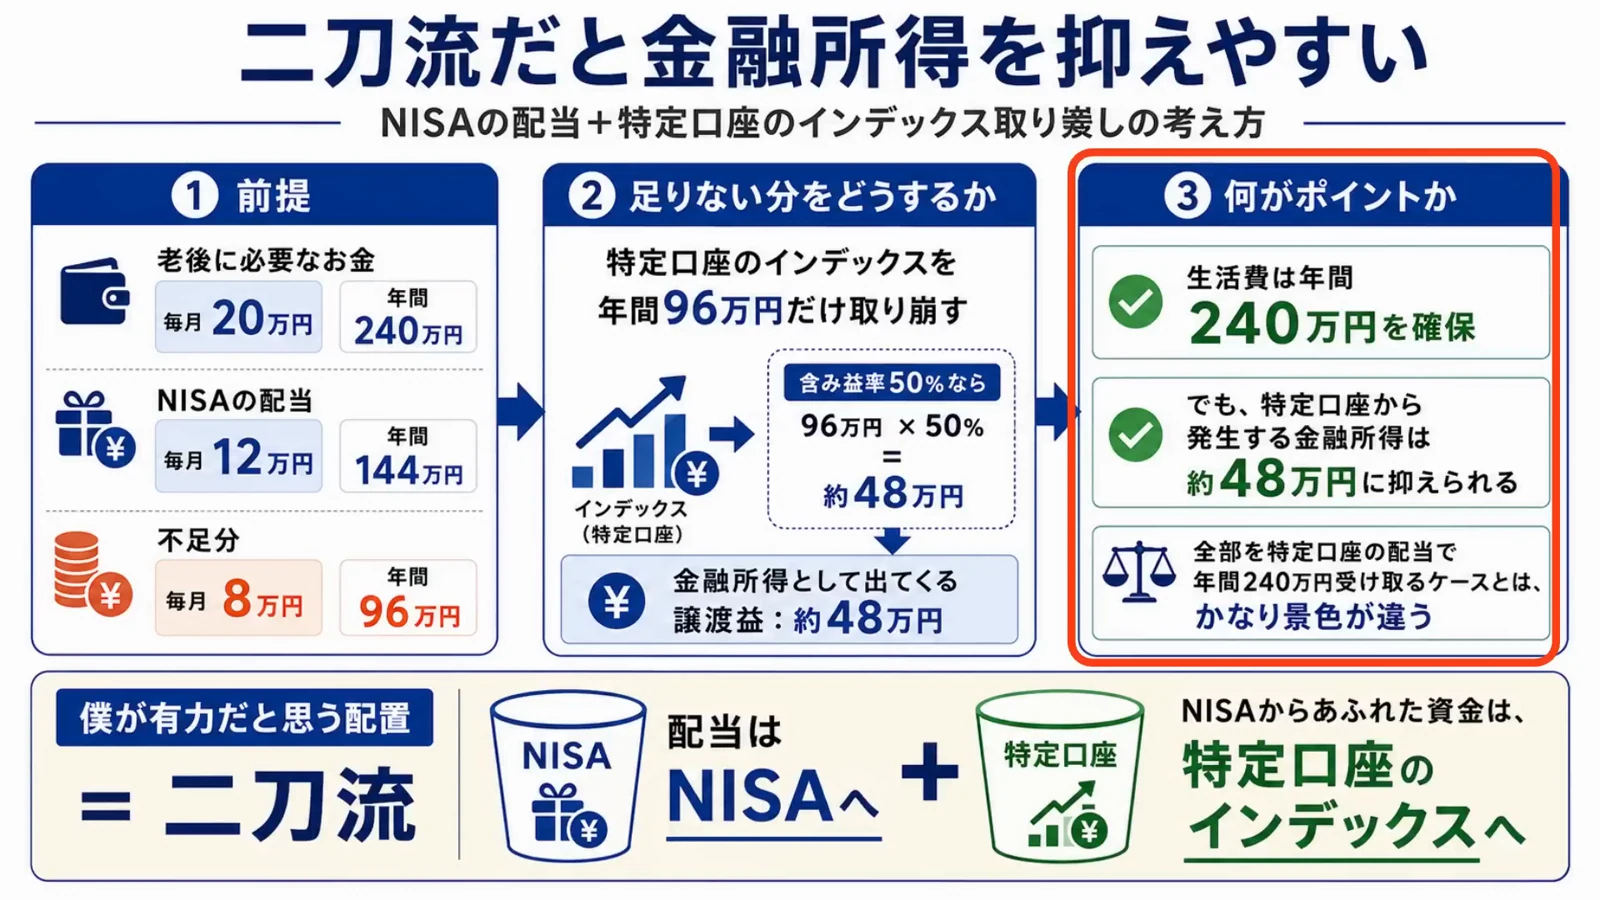
ただし、この図で合計240万円になるのは国内税を引く前の受取額です。96万円を売ったときは約9万7,512円の税が生じ、NISA配当を足しても手取りは約230.2万円。月20万円を家計に残す目的なら、約9.8万円の不足をそのままにしてはいけません。
生活費240万円を手取りで作るには、いくら売る?
NISA配当の年額を変え、残りを課税口座の投信で補います。売却代金の50%が利益の例。
- 不足する手取り
- 必要な売却代金
- 配当144万円
- 不足96万円
- 必要な売却
- 約106.9万円
- 対応する利益
- 約53.4万円
グラフの数値を見る(4行)
| 条件 | 不足する手取り | 必要な売却代金 |
|---|---|---|
| 配当0万円 | 240 | 267.13 |
| 配当72万円 | 168 | 186.99 |
| 配当144万円 | 96 | 106.85 |
| 配当192万円 | 48 | 53.43 |
売却代金の半分に20.315%がかかるなら、1万円分の売却につき使えるのは約8,984円。手取り96万円を作るには、特定口座で約106.9万円を売る計算です。そのうち約53.4万円が利益になります。税を払うために少し多く売ると、所得の見積もりも少し変わるのが読みどころです。
NISAに配当資産を置く選択には、入金を家計に回しやすい利点があります。ただ、もし成長資産の値上がりが大きければ、そちらをNISAで保有した方が結果的に多くの利益を非課税にできることもあります。配当を今使うのか、何年も再投資するのかで、同じファンドでも置き場所の魅力は変わります。
毎月分配型を持っているなら、分配金の内訳から見る
毎月分配型の投信では、普通分配金と元本払戻金(特別分配金)を分けます。普通分配金は課税口座で課税されます。元本払戻金は受益者ごとの元本の一部が返るものです。毎月8万円が入っても、全額が運用による利益とは言えません。同じ投信・同じ分配額でも、個別元本によって受益者ごとに内訳が異なることがあります。
元本払戻金があると個別元本もその分下がります。今月の税が少なかったという事実だけで、その商品が有利とは決まりません。保有残高がいくら減ったのか、過去に受け取った普通分配金・元本払戻金はいくらかを一緒に見ると、どの程度資産を使ったのかが分かります。
たとえば100万円で買った投信から6万円を受け取り、残高が96万円になったとします。追加売買がなければ、受取金と残高を合わせた税引前の価値は102万円です。銀行口座に見える6万円だけを利益にすると、2万円しか増えていない期間を6万円増えたと見誤ります。
成人NISAの成長投資枠では毎月分配型の一定の投資信託が対象から除かれます。商品名に「配当」「分配」とあるだけでまとめて判断せず、証券会社の預り区分、運用会社の分配方針、取引報告書を合わせてください。課税口座の保有分をNISAにそのまま移管することもできません。買い直すなら売却時の税と、使う年間投資枠まで含めた比較になります。
積立中の配当と、生活費として使う配当
同じ投資先でも、50代で配当をすべて再投資しているときと、75歳で配当を電気代や食費の支払いに充てるときでは、取り出した現金の価値が違います。再投資する場合、対象商品によっては新たな買付として年間投資枠を使います。税が軽くなることだけでなく、いくらが再び運用に戻ったかまで追うと、インデックス投信を保有し続ける場合と公平に比べられます。
増配も同じように条件を置いて読むと分かりやすくなります。仮に1,000万円の資産から最初の年に35万円受け取り、翌年以降の円の受取額が毎年7%増えるなら、25年目は35万円×1.07の24乗で約178万円です。再投資して口数を増やした効果は含めていません。一度でも減配する、あるいは円高が進むと、実際の入金はこの線から外れます。
ここで「25年後の分配率は17.8%」と書くと誤解が生まれます。178万円を元々の1,000万円で割った数字は、過去に自分が払った金額に対するもの。25年目に初めて購入する人の利回りを知るには、その日の買付価格が要ります。増配の試算を、今後新たに買う商品の確定利回りに読み替えないようにしましょう。
今ある商品を売って置き直す判断
すでに特定口座で配当資産を長く持っている人には、置き場所の変更自体にも値段が付きます。たとえば100万円で買って今150万円なら、売却益50万円の課税は国内税20.315%の単純計算で約10.2万円。売ってすぐ同じ商品をNISAで150万円分買うなら、税引後の現金約139.8万円に不足分を加える必要があります。
課税される今年の金額と、これからの不確実な配当・運用益を分けて記録すると、むやみに保有分を入れ替えず、新しく入れるお金だけNISAに回す選択も比べられます。大きな売却を予定する年に、住宅や医療の支払予定がないかも一緒に見ます。一度に乗り換える場合と数年に分ける場合では、使える年間枠も変わります。
家族と話す際には「高配当を何割持つか」から始めるより、「下がった年に月8万円をどこから出したいか」と聞く方が具体的です。配当と現金で当面しのぐ家計なら、特定口座に残したインデックスをいつ、いくら売るかを自分で選べます。制度の変更を知る目的は、目先の負担額だけでなく、こうした選択肢を持つことにもあります。
年金と配当がある家計で、年末にそろえる書類
年金の通知から年間の受取額を確認し、金融機関ごとに年間取引報告書と分配金の明細をまとめます。配偶者の口座がある場合は名義を分けてください。夫婦合計で年間いくら使えるかを考える表と、誰にいくら所得が生じるかを示す表は、並べると判断しやすくなります。
自治体に聞くときは「投資があるといくら上がるか」より、「この年度の本人の年金、対象配当、譲渡益はそれぞれいくらで、夫婦の加入状況はこうです」と伝える方が具体的な説明を受けられます。申告方法を決める前には税務署・税理士、保険料や窓口負担は加入先へ。二つの窓口は答えられる範囲が違います。
NISA口座で対象商品と配当の受取方法を確認
これから口座を選ぶ方は、NISAの対象商品と国内株式の配当受取方式を各社で確認できます。
配当と医療保険で迷いやすいこと
50代でも、いま何か手続きが必要ですか?
今回の変更の対象は後期高齢者医療の加入者です。現役時代にできることは、将来使うお金を課税口座・NISA・現金に分けて把握すること。対象の年齢や加入制度、時期はそのときの案内で確認します。
配当を証券口座で自動再投資したら、所得は発生しますか?
課税対象の配当をいったん受け取って買い付ける形なら、再投資しても受取時の課税関係は残ります。ファンドの内部で再投資し、投資家へ分配していない場合とは区別が必要です。
含み益が大きい年は、それだけで保険料が上がりますか?
この改正で対象にするのは上場株式の配当等の金融所得です。口座の評価額が上がっただけの含み益と、売って確定した譲渡益は別です。他の所得や世帯の条件は併せて確認してください。
取り崩しの順番は毎年同じでよいですか?
配当が減った年、医療費が多い年、株式が急落した年では必要な現金が変わります。年初に立てた配当予想を実際の手取額に置き換え、不足分をどこから補うか決め直せます。
最初に見るのは「何を、いくらで売ったか」
同じ年240万円でも、配当、元本を含む売却、NISAでの受取で、税や保険の判定に渡る数字が違います。まず一つ取引明細を開き、受取額と利益に別々の印を付けてみてください。老後の月20万円という目標を、実際の手取りから組み立てられるようになります。
あわせて読みたい
 関連記事【2026年11月】米国配当ETF6本を比較|SCHD・VYM・DGRO・VIG・SPYD・HDV
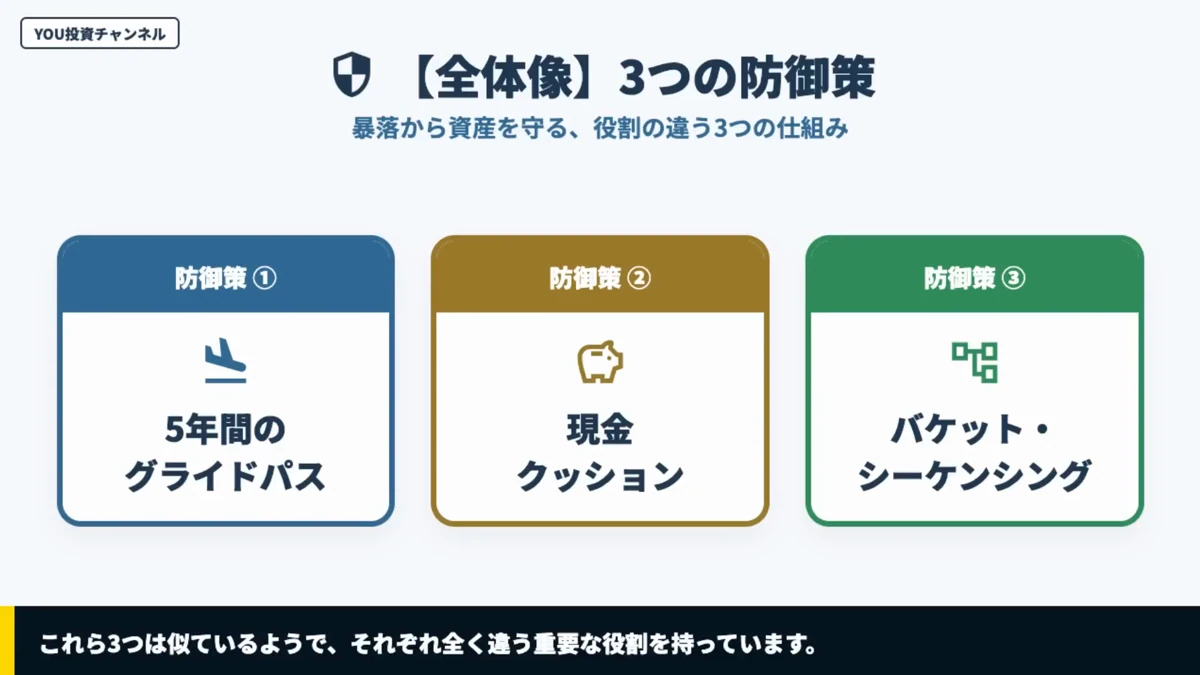 関連記事5,000万円で退職したら、暴落時はどこから使う? 3バケツ戦略と現金750万円の内訳
 関連記事SBI証券と楽天証券、NISAはどっち?カード・手数料・口座変更で比べてみた
出典・参考資料(2026年11月20日確認)
このテーマを動画でも
-
 米国の配当ETF6本を比較(2026年11月)
SCHD・VYM・DGRO・VIG・SPYD・HDVの違いを、配当と値動きから見ます。
-
 全世界株式を取り崩す場合のシミュレーション
4%ルールを例に、定額・定率の違いと生活費を準備する手順を考えます。