3,000万円から毎月20万円を取り崩せる? 開始月で変わった全世界株式の残高
 YOU投資編集部 更新
広告|この記事にはアフィリエイト広告が含まれます。対象のリンクからお申し込み・ご予約いただくと、当サイトが報酬を受け取る場合があります。
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
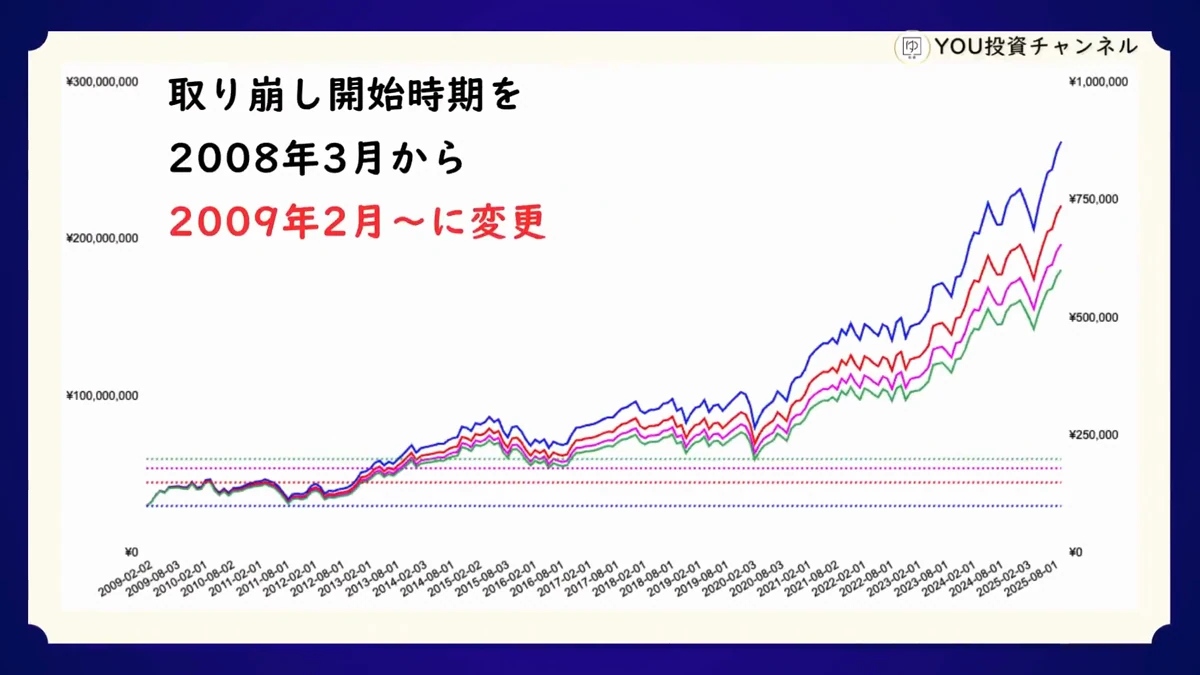
3,000万円を運用しながら毎月20万円を使ったら、何年もつでしょう。YOU投資の動画では、2008年3月から始めたケースの残高は約116万円。2009年2月からのケースでは約1億8,053万円でした。どちらも元手3,000万円、引出額は月20万円、最後に見たのは2025年10月です。
両方の数字を並べてはじめて、この動画の問いが見えます。毎月いくら使うかと同じくらい、取り崩しを始めたころの相場と、下落中に何口売るかが後の残高に効きます。過去にうまくいった開始月を選べる人はいません。そこで、金額を変えた4本の線、動画の元データの種類、日本のオルカンでできる別の検証の順に見ていきます。
この記事でわかること
- 月10万〜20万円の差を年額と取り崩し率に直す
- 金融危機の前後で開始月を変えた動画の2つの結果
- 下落中に売る口数を減らす家計の作り方
目次
月20万円は、3,000万円に対して年8%
20万円を12回受け取ると年間240万円です。3,000万円に対して8%。同じように月10万円は年4%、15万円は年6%、18万円は年7.2%です。月の支出としては数万円の違いでも、投資口座から何割を外に出すかに直すと、違った数字に見えてきます。
左右にスクロールして比較
| 月額 | 年間の引出額 | 当初3,000万円に対する比率 |
|---|---|---|
| 10万円 | 120万円 | 4% |
| 15万円 | 180万円 | 6% |
| 18万円 | 216万円 | 7.2% |
| 20万円 | 240万円 | 8% |
初年度の元本に対する引出割合。毎年残高の同じ割合を売る定率方式とは異なります。
ここでいう4%や8%は、最初の3,000万円に対する初年度の割合です。2年目以降も同じ円額を引き出し、相場の上昇や下落にかかわらず生活費に充てる設定。残高が2,000万円に減ったとき、月20万円を続けると年間240万円はその時点の12%になります。出発時の「年8%」のままではありません。
運用も利息もなければ、3,000万円から月20万円で150か月、12年6か月です。月10万円なら25年。これが、現金だけで定額を使ったときの出発点です。投資すると上下が加わるので、単純計算より長く使えることも、初期の下落で早く減ることもあります。
動画の最初には、一定の年5%で運用しながら月10万円を出す、なめらかな曲線も出てきます。現実の引き出しで厄介なのは、その年の利益を受け取ったあとに必ずお金を使えるわけではないこと。株価が下がった冬にも家賃と暖房費は要ります。一定利回りの計算だけで判断できない部分を、次の画面で見てください。
金融危機の前から月10万・15万・18万・20万円を引き出す
最初のケースは2008年3月に3,000万円を置き、ほどなく世界金融危機に入ります。月10万円の青線も、序盤は約1,613万円まで沈みました。まだ使った生活費はわずかなのに、画面の残高が大幅に減る。退職者がこのタイミングで計画を変えたくなる気持ちは、最終額を見るだけではつかめません。
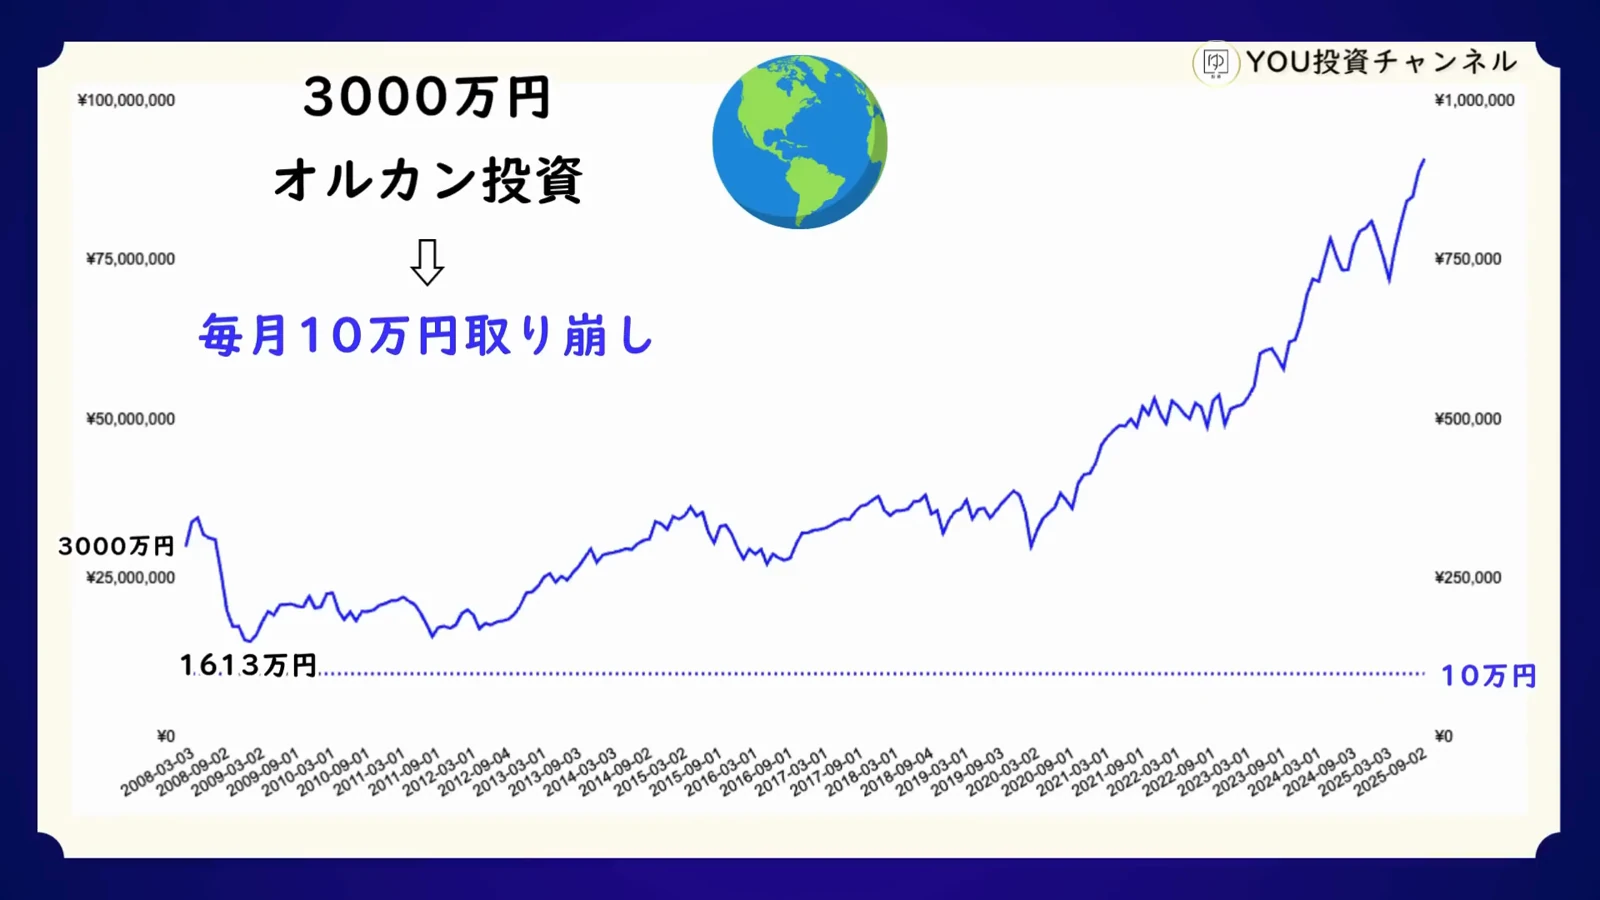
その後の上昇を経て、青線は2025年10月時点で約9,099万円。赤の月15万円は約4,607万円、ピンクの月18万円は約1,913万円、緑の月20万円は約116万円です。青と緑で異なるのは、同じ日に市場へ出ていた資金のうち、毎回あと何万円を消費へ回したかです。
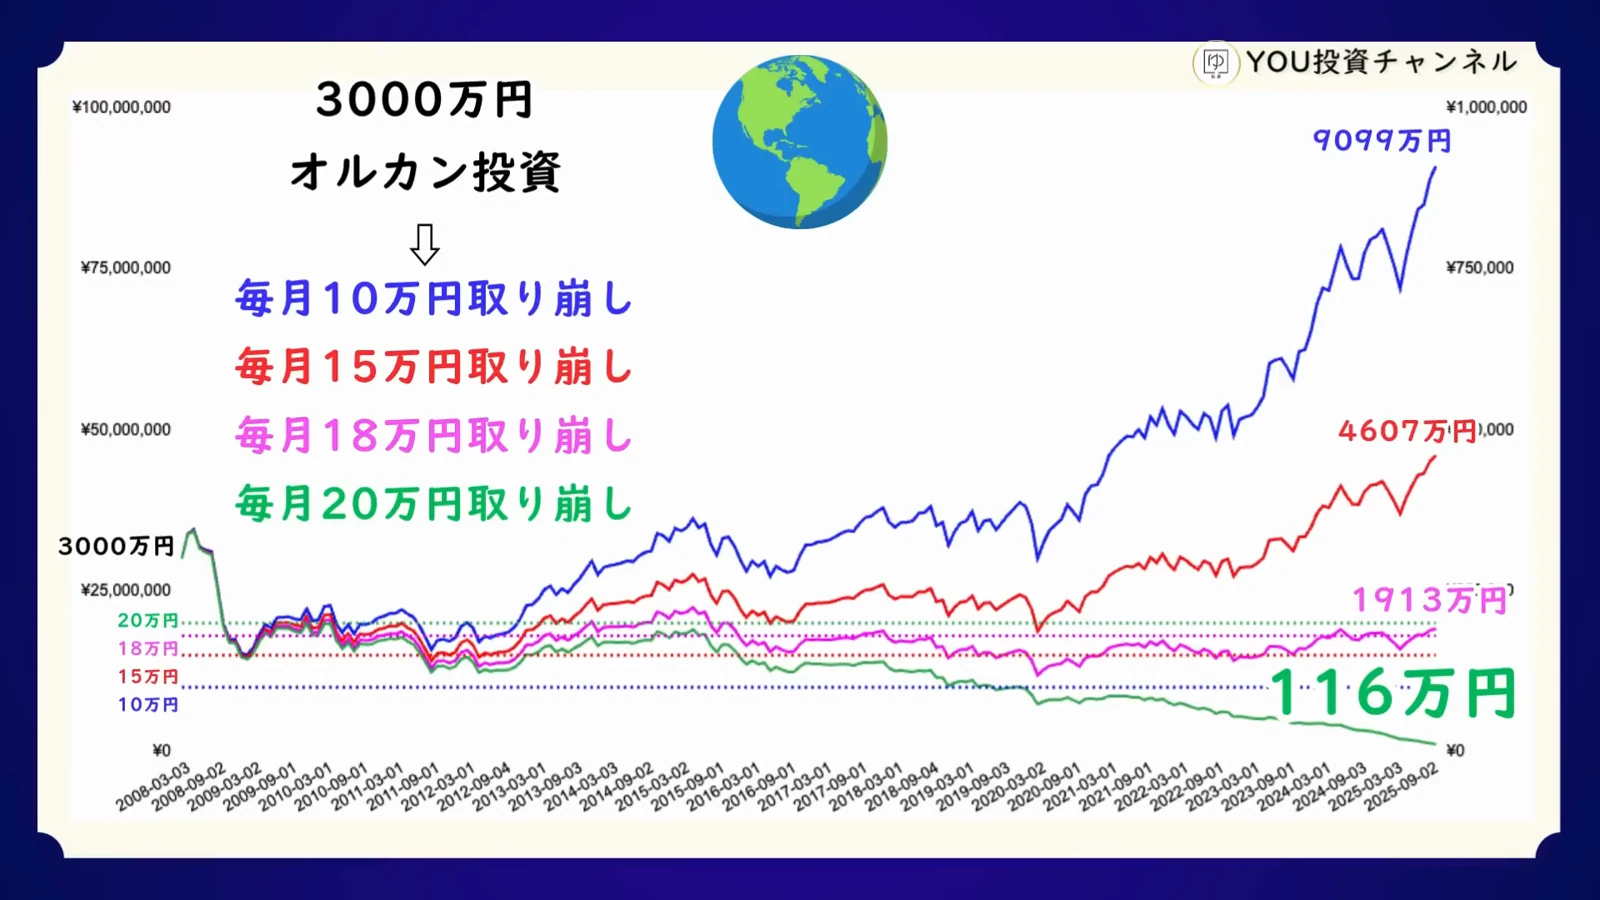
図の実線は運用中の評価額。下の方に伸びる点線は、毎月一定の引出額を別の縦軸に示したものです。生活費としてすでに受け取った金額は、右端の残高に含みません。月20万円の人が約116万円しか受け取れなかった、という意味ではなく、長く月20万円を使ったあとに手元に残る資産が約116万円だった、という読み方です。
月15万円では残高が当初を超えていますが、だから安心して年6%を使えるとは言えません。一方、月18万円で元本を割っても、それだけで計画の失敗とも決まりません。何歳までいくら使いたいか、相続で残したい額はいくらかで判定が変わります。残高を保つ目標と、時間をかけて使い切る目標を先に分けましょう。
わずか11か月後から始めると、なぜここまで違ったのか
次は2009年2月に同じ3,000万円から始めたケースです。それまでの下落を最初の元本が受けず、安い水準から多くの口数を保有できました。月20万円でも動画の終点では約1億8,053万円。月10万円なら約2億6,228万円です。始めたのが遅い分、売った回数も少なく、両者の運用期間は同じではありません。
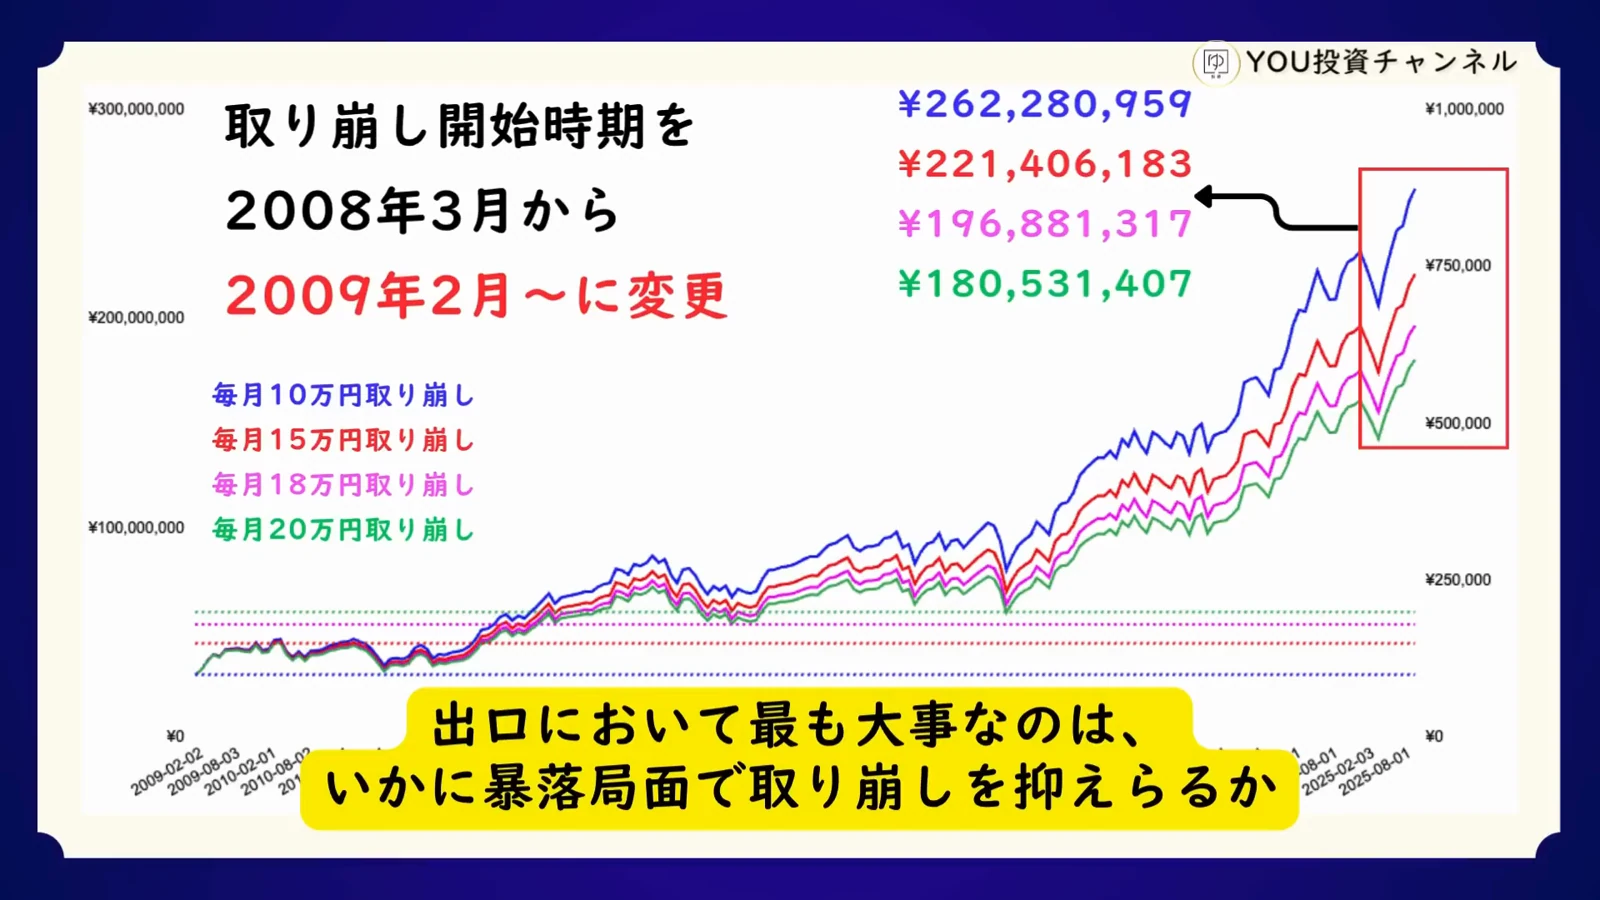
開始月を11か月ずらしたら、残高はいくら違った?
元本各3,000万円。4通りの月額について、2025年10月時点と動画で説明された評価額を比較。
- 2008年3月開始
- 2009年2月開始
- 月20万円・早い開始
- 約116万円
- 月20万円・遅い開始
- 約1億8,053万円
- 元手
- ともに3,000万円
グラフの数値を見る(4行)
| 条件 | 2008年3月開始 | 2009年2月開始 |
|---|---|---|
| 月10万円 | 9,099 | 26,228.1 |
| 月15万円 | 4,607 | 22,140.62 |
| 月18万円 | 1,913 | 19,688.13 |
| 月20万円 | 116 | 18,053.14 |
大きな数字には、比較の裏側があります。早く始めた人は2009年2月になるまでにも生活費を出し、その間の値下がりもすでに受けています。一方、後から始めた人は、その日に新しい3,000万円を持って登場します。退職日を1年遅らせれば全員の残高がこれだけ増える、という試算ではありません。
動画で使ったデータにも補足があります。4分40秒付近のチャート左上には「iShares MSCI ACWI ETF」、表示通貨にはJPYとあります。動画では全世界株式の動きを「オルカン」と呼んでいますが、国内のeMAXIS Slim 全世界株式(オール・カントリー)は2018年10月設定。2008年から国内投信を実際に保有した記録としては扱えません。
動画の表示額を比較図に転記しました。売却した月の約定日や分配金の処理、為替の換算タイミングまでは画面から特定できないため、同じ指数を使うだけで円単位の数字まで一致するとは限りません。とくに外国資産を円で使う家計では、海外株価が上がっても円高になれば、円で見た回復は遅れる場合があります。
安いときに売ると、回復に参加できる口数が減る
投信は「何口持っているか」と「1万口当たりいくらか」で評価額が決まります。基準価額2万円なら月20万円を作るために売るのは10万口です。基準価額が1万円なら20万口。手に入る生活費は同じですが、売って家計に回した口数には、その後に値上がりしても利益は付きません。
左右にスクロールして比較
| 1万口当たりの価額 | 月20万円を作る口数 | 翌月も同価格なら年間に相当する口数 |
|---|---|---|
| 20,000円 | 10万口 | 120万口 |
| 10,000円 | 20万口 | 240万口 |
| 8,000円 | 25万口 | 300万口 |
| 5,000円 | 40万口 | 480万口 |
架空の基準価額で概算。税・換金費用なし。価格は例で固定し、売却後の残存口数は別途確認します。
具体的に、基準価額1万円で100万口、評価額100万円の小さな例を考えます。最初に価格が半分になった直後に10万円を引き出すと20万口を売ります。残る80万口が元の価格に戻ったときの評価額は80万円です。途中で引き出す必要がなければ100万円まで戻ったのに、売った20万口は自動では戻りません。
反対に価格が元の水準に戻るまで、別の現金から生活費10万円を出せるとします。戻ったところで同じ10万円を作るために売るのは10万口。残る90万口は90万円です。この例の差は、うまく底値を当てられたことではありません。生活費の支払日に、安い株式を売る以外の選択肢があったことです。
 読者
 YOU
「値下がりしたら売らない」という方針だけだと、半年後にまだ下がっていたとき困ります。生活口座の残高がいくらになったら支出を下げるか、年金の入金がある月に何を補充するかまで決めておくと、判断は少し具体的になります。資金が乏しいときの対応まで考えて初めて、売らずに待てる期間が見えてきます。
日本のオルカンの公表価格でも、同じ売り方を試す
動画とは別に、設定日のデータが取れる国内投信でYOU投資編集部が計算しました。2018年10月31日に3,000万円を投資し、2018年11月から2025年10月まで各月最終公表日の基準価額で取り崩します。観測期間は7年、売却は84回。月額は動画と同じ4通りです。
国内のオルカンが設定されてからの7年間で同じ計算をすると
2018年10月31日に3,000万円。翌月から2025年10月まで、各月の最終公表基準価額で定額売却。
- 月10万円
- 月15万円
- 月18万円
- 月20万円
- 売却回数
- 84回
- 月10万円の残高
- 7,942万円
- 月20万円の残高
- 6,191万円
グラフの数値を見る(85行)
| 時点 | 月10万円 | 月15万円 | 月18万円 | 月20万円 |
|---|---|---|---|---|
| 2018/10 | 3,000 | 3,000 | 3,000 | 3,000 |
| 2018/11 | 3,071.3 | 3,066.3 | 3,063.3 | 3,061.3 |
| 2018/12 | 2,757.19 | 2,747.69 | 2,741.98 | 2,738.18 |
| 2019/01 | 2,924.17 | 2,909.05 | 2,899.99 | 2,893.94 |
| 2019/02 | 3,074.22 | 3,053.27 | 3,040.71 | 3,032.33 |
| 2019/03 | 3,076.65 | 3,050.62 | 3,035 | 3,024.59 |
| 2019/04 | 3,196.15 | 3,164.03 | 3,144.76 | 3,131.91 |
| 2019/05 | 2,972.65 | 2,937.67 | 2,916.68 | 2,902.69 |
| 2019/06 | 3,073.73 | 3,032.45 | 3,007.68 | 2,991.16 |
| 2019/07 | 3,132.97 | 3,085.76 | 3,057.43 | 3,038.55 |
| 2019/08 | 2,958.72 | 2,908.98 | 2,879.14 | 2,859.25 |
| 2019/09 | 3,053.79 | 2,997.29 | 2,963.38 | 2,940.78 |
| 2019/10 | 3,171.95 | 3,108.07 | 3,069.75 | 3,044.2 |
| 2019/11 | 3,266.34 | 3,195.36 | 3,152.78 | 3,124.39 |
| 2019/12 | 3,364.16 | 3,285.84 | 3,238.84 | 3,207.52 |
| 2020/01 | 3,334.38 | 3,251.52 | 3,201.8 | 3,168.66 |
| 2020/02 | 3,074.59 | 2,992.94 | 2,943.95 | 2,911.29 |
| 2020/03 | 2,602.25 | 2,527.88 | 2,483.25 | 2,453.5 |
| 2020/04 | 2,833.46 | 2,747.19 | 2,695.43 | 2,660.92 |
| 2020/05 | 2,939.69 | 2,844.88 | 2,787.99 | 2,750.07 |
| 2020/06 | 3,002.96 | 2,900.79 | 2,839.49 | 2,798.62 |
| 2020/07 | 3,088.74 | 2,978.31 | 2,912.05 | 2,867.88 |
| 2020/08 | 3,303.85 | 3,180.37 | 3,106.28 | 3,056.89 |
| 2020/09 | 3,172.42 | 3,048.48 | 2,974.12 | 2,924.54 |
| 2020/10 | 3,099.54 | 2,973.05 | 2,897.16 | 2,846.57 |
| 2020/11 | 3,437.9 | 3,292.21 | 3,204.79 | 3,146.51 |
| 2020/12 | 3,526.63 | 3,371.75 | 3,278.82 | 3,216.87 |
| 2021/01 | 3,610.95 | 3,446.93 | 3,348.51 | 3,282.9 |
| 2021/02 | 3,725.53 | 3,550.85 | 3,446.04 | 3,376.16 |
| 2021/03 | 3,925.08 | 3,735.57 | 3,621.87 | 3,546.06 |
| 2021/04 | 4,066.1 | 3,864.3 | 3,743.22 | 3,662.5 |
| 2021/05 | 4,110.95 | 3,901.43 | 3,775.72 | 3,691.91 |
| 2021/06 | 4,198.42 | 3,978.93 | 3,847.23 | 3,759.44 |
| 2021/07 | 4,195.21 | 3,970.36 | 3,835.46 | 3,745.52 |
| 2021/08 | 4,276.25 | 4,041.53 | 3,900.69 | 3,806.8 |
| 2021/09 | 4,191.91 | 3,956.27 | 3,814.88 | 3,720.62 |
| 2021/10 | 4,447.82 | 4,192.22 | 4,038.87 | 3,936.63 |
| 2021/11 | 4,393.69 | 4,135.63 | 3,980.8 | 3,877.58 |
| 2021/12 | 4,546.11 | 4,273.51 | 4,109.96 | 4,000.92 |
| 2022/01 | 4,249.21 | 3,988.82 | 3,832.59 | 3,728.43 |
| 2022/02 | 4,204.74 | 3,941.46 | 3,783.49 | 3,678.18 |
| 2022/03 | 4,597.86 | 4,304.34 | 4,128.22 | 4,010.81 |
| 2022/04 | 4,395.78 | 4,109.52 | 3,937.77 | 3,823.26 |
| 2022/05 | 4,383.66 | 4,092.54 | 3,917.86 | 3,801.41 |
| 2022/06 | 4,291.03 | 4,000.4 | 3,826.02 | 3,709.76 |
| 2022/07 | 4,417.63 | 4,112.74 | 3,929.81 | 3,807.86 |
| 2022/08 | 4,447.43 | 4,134.8 | 3,947.22 | 3,822.17 |
| 2022/09 | 4,202.56 | 3,901.43 | 3,720.76 | 3,600.31 |
| 2022/10 | 4,534.98 | 4,204.33 | 4,005.93 | 3,873.67 |
| 2022/11 | 4,445.39 | 4,115.54 | 3,917.62 | 3,785.68 |
| 2022/12 | 4,175.99 | 3,860.38 | 3,671.02 | 3,544.77 |
| 2023/01 | 4,341.12 | 4,007.27 | 3,806.97 | 3,673.43 |
| 2023/02 | 4,444.22 | 4,096.68 | 3,888.16 | 3,749.14 |
| 2023/03 | 4,420.47 | 4,069.01 | 3,858.13 | 3,717.54 |
| 2023/04 | 4,512.97 | 4,148.36 | 3,929.59 | 3,783.74 |
| 2023/05 | 4,711.13 | 4,324.7 | 4,092.84 | 3,938.27 |
| 2023/06 | 5,060.91 | 4,639.97 | 4,387.4 | 4,219.03 |
| 2023/07 | 5,135.79 | 4,702.79 | 4,442.99 | 4,269.79 |
| 2023/08 | 5,192.03 | 4,748.44 | 4,482.28 | 4,304.85 |
| 2023/09 | 5,066.47 | 4,627.76 | 4,364.53 | 4,189.04 |
| 2023/10 | 4,891.53 | 4,462.1 | 4,204.44 | 4,032.67 |
| 2023/11 | 5,244.16 | 4,777.89 | 4,498.13 | 4,311.63 |
| 2023/12 | 5,313.12 | 4,834.83 | 4,547.86 | 4,356.54 |
| 2024/01 | 5,598.79 | 5,088.89 | 4,782.94 | 4,578.98 |
| 2024/02 | 5,867.94 | 5,327.61 | 5,003.42 | 4,787.29 |
| 2024/03 | 6,094.82 | 5,527.68 | 5,187.39 | 4,960.54 |
| 2024/04 | 6,179.16 | 5,598.24 | 5,249.69 | 5,017.32 |
| 2024/05 | 6,301.48 | 5,703.12 | 5,344.11 | 5,104.76 |
| 2024/06 | 6,656.55 | 6,018.53 | 5,635.71 | 5,380.5 |
| 2024/07 | 6,290.34 | 5,681.46 | 5,316.13 | 5,072.57 |
| 2024/08 | 6,160.7 | 5,558.4 | 5,197.02 | 4,956.1 |
| 2024/09 | 6,241.54 | 5,625.35 | 5,255.65 | 5,009.17 |
| 2024/10 | 6,659.95 | 5,996.47 | 5,598.39 | 5,333 |
| 2024/11 | 6,640.69 | 5,973.14 | 5,572.61 | 5,305.59 |
| 2024/12 | 6,905.45 | 6,205.28 | 5,785.17 | 5,505.1 |
| 2025/01 | 6,900.19 | 6,194.54 | 5,771.14 | 5,488.88 |
| 2025/02 | 6,563.18 | 5,885.96 | 5,479.64 | 5,208.75 |
| 2025/03 | 6,351 | 5,689.65 | 5,292.84 | 5,028.3 |
| 2025/04 | 6,077.81 | 5,438.87 | 5,055.5 | 4,799.92 |
| 2025/05 | 6,500.12 | 5,810.73 | 5,397.09 | 5,121.34 |
| 2025/06 | 6,796.28 | 6,069.41 | 5,633.3 | 5,342.55 |
| 2025/07 | 7,151.55 | 6,380.62 | 5,918.06 | 5,609.69 |
| 2025/08 | 7,202.5 | 6,420 | 5,950.51 | 5,637.51 |
| 2025/09 | 7,484.55 | 6,665.32 | 6,173.78 | 5,846.09 |
| 2025/10 | 7,941.68 | 7,066.33 | 6,541.11 | 6,190.97 |
計算は毎月同じです。前月の売却後残高に「当月末の分配金再投資基準価額÷前月末の同価額」を掛け、最後にその月の引出額を引きます。信託報酬が引かれたあとの基準価額を使い、個人の税と換金に伴う費用はここでは差し引いていません。将来同じ売却日と金額で約定するという意味でもありません。
月10万円の場合は受取累計840万円に対し、期末残高は約7,942万円。月20万円では受取累計1,680万円、残高は約6,191万円です。2人の受取累計の差は840万円ですが、残高の差は約1,751万円。途中で余分に引き出したお金が、その後の値上がりに参加しなかった差まで含むからです。
2020年の下落を含むこの期間も、出発日と終了日を選んだ一つの結果です。直近7年に月20万円を引きながら増えた数字を見て、今後40年の生活費を固定するのは危うい判断になります。短い過去検証は「計算や売却の仕組みがどう働くか」を見るために使い、老後全体を評価する際は不利な条件も並べたいところです。
「毎月20万円必要」を、年金と支出から組み直す
毎月30万円で暮らし、手取りの年金や仕事収入が10万円なら、資産から補うのは月20万円。同じ生活費30万円でも、年金の手取りが15万円なら、資産側は月15万円で足ります。動画の緑線を赤線に変える方法は投資先を変えることだけではなく、家計に入るお金を正確につかむことにもあります。
左右にスクロールして比較
| 月の生活費 | 年金等の手取り | 資産で補う月額 | 当初取り崩し率 |
|---|---|---|---|
| 30万円 | 10万円 | 20万円 | 8% |
| 30万円 | 15万円 | 15万円 | 6% |
| 28万円 | 15万円 | 13万円 | 5.2% |
| 25万円 | 15万円 | 10万円 | 4% |
家計例。年金は税・保険料差引後で比較し、別途必要な税金・医療費や大口支出は加算します。
支出を減らす場合も、同じ月2万円でも性質は違います。住宅費や薬代など簡単には減らせない分と、旅行・買替えなど時期をずらせる分を分けます。平時からすべてを我慢する必要はありません。「現金が1年分を割ったら買替えを延期する」など、実行できる支出に金額と条件を付けると長持ちしやすくなります。
家族のどちらかが先に亡くなる場合も、生活費と年金は同じ割合で減るとは限りません。家賃や住まいの維持費は一人になっても残る一方、もらえる年金の種類や金額は変わります。夫婦の今の不足額と、一人暮らしになったときの不足額を別の行にすると、3,000万円のどこまでを将来に残したいかが見えてきます。
もう一つは物価です。試算は毎月同じ円額を引き出しますが、年2%ずつ物価が上がると仮定したら、10年後に同じ生活を買うには、今の20万円が約24.4万円必要になります。途中から引き出す額を増やせば、比較図とは別の経路になります。年に一度、家賃や食料の実額から月額を更新する方が生活に即しています。
「あと何年もつか」の答えが、家計によって違うわけ
動画の緑の線が約116万円に着いたとき、それを定額20万円で割ると、運用ゼロなら5か月分と少しです。口座だけを見ると深刻ですが、仮にそれとは別に5年分の年金の繰下げ期間が終わり、公的年金で生活の大半が賄えるなら、翌年から必要な売却額は変わります。反対にほかの収入がなければ、早い段階から生活費の変更が要ります。
具体的には、評価額が2,000万円まで減ったところで、定額20万円を続ける案と、翌年1年間だけ月15万円にする案を並べます。その年に市場から取り戻す金額は240万円と180万円、差は60万円。同じ日に全部売るわけではないため将来の残高差は決まりませんが、少なくとも売らずに運用に残す元本を増やせます。
ここで、月5万円の支出削減が本当に可能かを先に確かめます。家賃、介護費、通院費などが生活費の大半を占める家計では、相場を理由に減らせる支出は限られます。旅行や家電の買替えの時期を動かせる家計なら、どの項目をいくら動かすか決めるだけで、株を安く売る量を調整できます。
取り崩し額の「変え方」は一つではない
毎月定額を売れば、家計への入金は読みやすくなります。毎月その時点の残高に対して一定割合を売れば、残高が下がるほど売却額が自然に減ります。たとえば年初3,000万円の4%は120万円ですが、翌年初が2,000万円ならその4%は80万円。月平均で約6.7万円になり、家計に入る金額は一定になりません。
残高が下がった年だけ旅行を少し遅らせたい場合は、必須支出と任意支出でルールを分ける方法もあります。相場と関係なく必要な分は年金や現金から、残りは残高を見て決める形です。これは常に有利な売り方を選ぶ手法ではなく、相場に影響を受けてよい生活費の範囲を決める工夫です。
動画を再生しながら、自分の家計なら赤・ピンク・緑のどの線に近いかを指で追ってみてください。そして最も落ち込んだあたりで、当時の残高を見て本当に同じ月額を続けられそうかを想像します。右端まで線が残っていることと、途中の暮らし・気持ちが持ちこたえられることの間には、計算に出ない差があります。
初めて売る前に「いくら残したいか」を決める
残高を最期まで一定に保ちたい人と、定年直後の元気な時期に多く使い、後年は年金中心で暮らしたい人では、お金の使い方が違います。年240万円の不足がずっと続くのか、年金受給までの数年だけなのかによっても、必要な現金の準備額は大きく違います。
たとえば月20万円の不足が3年間だけ続き、その後は月10万円に減るなら、前半3年に必要な額は720万円。ここを円の預金等で用意する家計では、残り2,280万円の成長資産からすぐに月20万円ずつ売り始める計算にはなりません。その代わり、相場が上がれば現金の部分は取り残されます。動画の全額投資ケースと運用開始時の配分をそろえて比べてください。
売却を実行する口座では、定額売却の可否、注文から受渡までの日数、最低売却額を確かめます。家賃の引落日と投信の売却注文日を同じ日にしても、その日の銀行残高が増えるとは限りません。家計用の口座に少し早く現金が届くよう、最初は小さな金額で一巡させると所要日数が分かります。
取り崩しに使う口座の取扱商品と手続きを見る
新しく口座を選ぶ方向けの案内です。保有中の投信の売却操作は、下の各社の定期売却ガイドで確認できます。
3,000万円の取り崩しで出やすい疑問
動画の「月20万円でも増える」は、どのケースですか?
2009年2月から開始した例です。2008年3月開始では同じ月20万円を出し続けた後の残高が約116万円まで減りました。終了時点と元本が同じでも、初めに通った相場と売却回数が違います。
配当金で生活すると、取り崩しの影響は消えますか?
受け取った配当分だけ売却は少なくできます。ただし配当は資産の運用成果の一部で、企業の減配や株価の下落もあります。配当を使ったあとの評価額と現金を合算し、投資全体で把握します。
4%なら、どの期間でも元本を割らずに済みますか?
この動画は特定の開始月の定額売却を検証しています。配分、為替、保有期間、物価への対応が変われば結果も変わります。初年度4%と、毎年そのときの残高の4%を出す方法も違います。
残高と一緒に、すでに受け取った生活費を見る
まず年金等を引いた、不足分の月額を出しましょう。次に、その額を12倍して3,000万円で割ります。最後に、相場が半分になった月にどこから生活費を出せるかを決めておくと、過去の大きな成功例も厳しい例も、自分の暮らしに引き寄せて読めます。
あわせて読みたい
 関連記事5,000万円で退職したら、暴落時はどこから使う? 3バケツ戦略と現金750万円の内訳
 関連記事資産の取り崩し方|定額・定率・4%ルールを3,000万円で比較
 関連記事暴落で資産はどれだけ減る? 金融危機と2022年を比べる
出典・参考資料(2026年11月20日確認)
このテーマを動画でも
-
 全世界株式を1年間取り崩した記録
取り崩した金額と、残った評価額の動きを実例で振り返ります。
-
 4%ルールを続けるために見直すこと
相場が不安定な時期の取り崩し額や資金の備えを考えます。