月10万円を最初の5年だけ積み立てたら? 月3万円を30年続ける場合と比較
 YOU投資編集部 更新
広告|この記事にはアフィリエイト広告が含まれます。対象のリンクからお申し込み・ご予約いただくと、当サイトが報酬を受け取る場合があります。
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
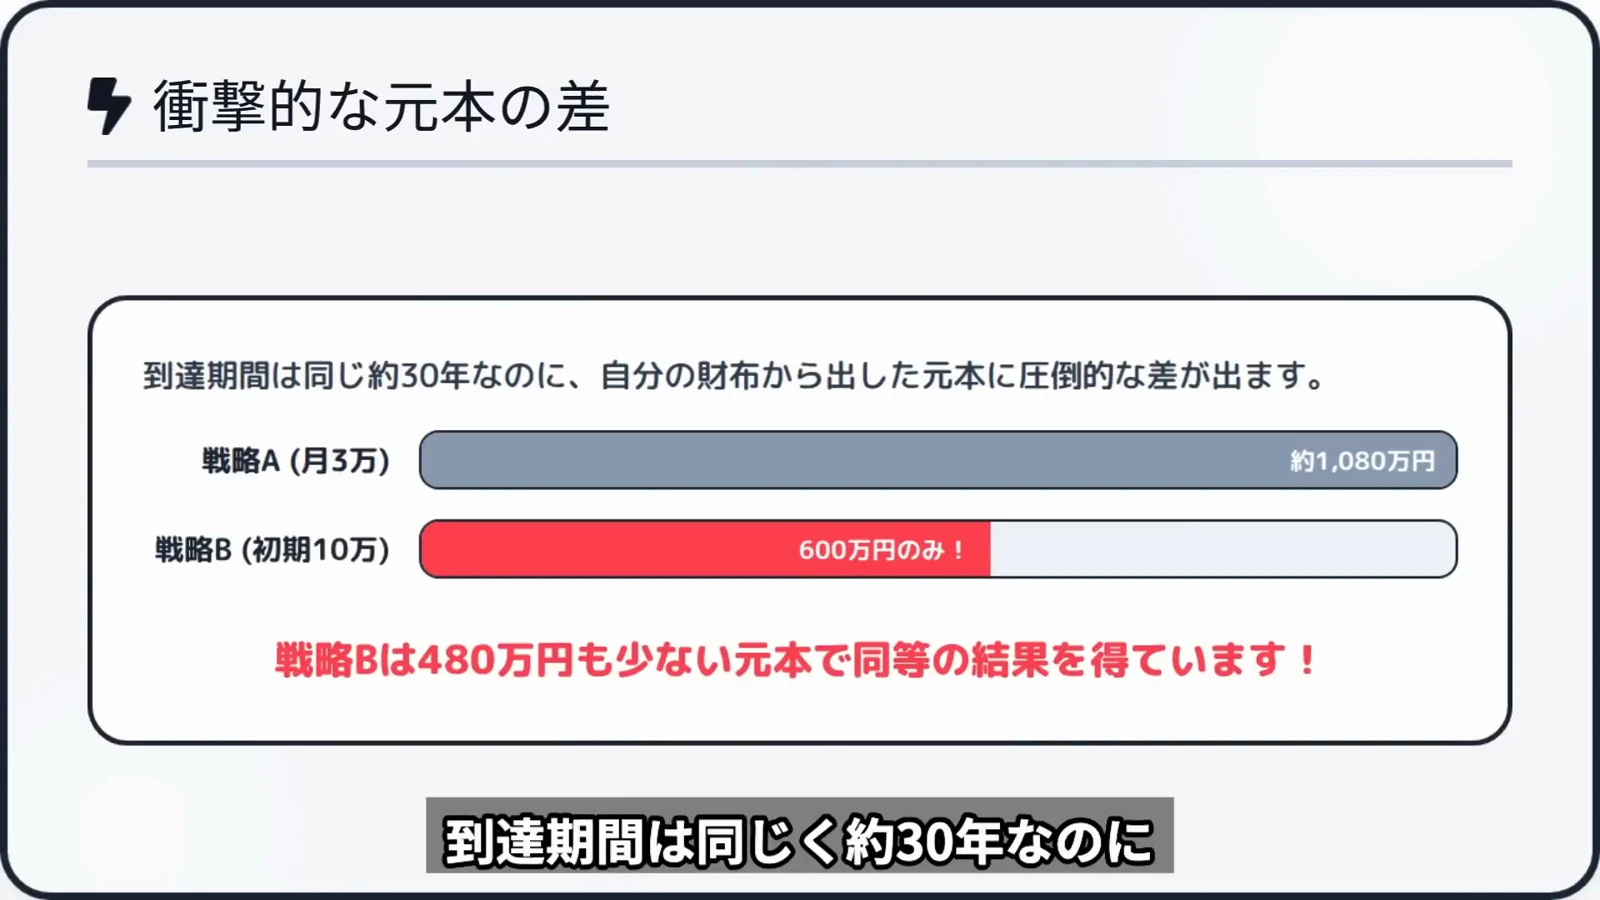
新NISAで月3万円を30年続けると、家計から出す元本は1,080万円です。では最初の5年だけ月10万円を積み立てて、あとは買い足さずに持っていたら? 元本は600万円。動画タイトルの「480万円の差」は、この二つの入金総額の引き算です。利益が480万円上乗せされるという意味ではありません。
この記事では、動画の2,400万円という目標を使って、到達する月と、同じ30年目の残高の両方を比べます。さらに「6年目から月3万円に下げる」「5年目に大きく下がる」場合まで見ると、最初にいくら頑張るのが自分に合うか、数字で話せるようになります。
この記事でわかること
- 月10万円×5年と、月3万円×30年の元本・評価額
- 2,400万円から得られる「月10万円」の意味
- 最初の5年で下落した場合と、入金を減らす選択肢
目次
月3万円を続ける家計と、月10万円を5年で止める家計
最初の計画Aは、毎月3万円を30年。年間36万円をコツコツ買う、一般的な積立です。計画Bは逆に、最初の5年に月10万円を入れ、その後は積立設定だけを止めます。買った投信は売らず、6年目以降も上げ下げを受けながら保有する前提です。
左右にスクロールして比較
| 入金計画 | 最初の5年 | 続く25年 | 合計元本 |
|---|---|---|---|
| A・月3万円継続 | 180万円 | 900万円 | 1,080万円 |
| B・月10万円を5年 | 600万円 | 0円 | 600万円 |
| C・5年後は月3万円 | 600万円 | 900万円 | 1,500万円 |
480万円はAとBの入金額の差。CはAより420万円多く、Bより900万円多く入れます。
最初の5年間でAが入れるのは180万円、Bは600万円。Bの家計が早い段階で余分に用意する金額は420万円です。一方、続く25年間にAは追加で900万円を積み、Bは0円。最後まで合算してはじめて、Bの元本がAより480万円少なくなります。「早く始めたら、今日必要な資金も少なくなる」わけではありません。
たとえば将来月3万円なら無理なく積み立てられる世帯でも、今から5年以内に転居や出産を予定しているなら、この420万円は引越費用や休業中の生活費と競合するかもしれません。反対に、すでに当面の生活費を分けた預金があり、数年後に子どもの学費が始まる家計なら、余力のあるうちに先に入れる方法が合うこともあります。
帳簿上の差を理解するには、「生活から新しく貯めたお金」と「すでに持っていた預金から移したお金」を分けます。月10万円買えていても、内訳が給与の黒字3万円と預金の取崩し7万円なら、運用口座は増え、銀行預金は減ります。投資口座の残高だけでは世帯の貯まる速さは分かりません。
動画が2,400万円を目標にした理由
2,400万円に年5%を掛けると120万円で、12で割れば月平均10万円です。動画ではこれを、資産そのものが家計の月10万円の入金に相当する大きさに育つ一例として示しています。「毎月10万円が銀行に振り込まれる」という意味ではありません。無分配の投信なら、上がった年も多くは時価の中に利益が残ります。
その120万円を使うか、資産に残すかでも先は違います。評価額2,400万円で年5%上がり、年末に増えた分120万円を全部使えば、残るのは元の2,400万円です。翌年マイナス20%なら、引き出さなくても1,920万円になります。計画上の平均から毎月の生活費を固定してしまうと、悪い年に多くの口数を売ることになります。
記事の計算は毎月末に買い、実効年率5%を月利に直しています。途中で税や手数料を引かず、増えた分はすべて運用します。達成月は月末残高が初めて2,400万円以上になった回です。手元の電卓で再現するときは、先月末残高に月の成長倍率を掛けて、今月の入金を足せば次の残高になります。
何年目で前後が入れ替わる? 3つの積立を同じ日に比べる
1年ごとの残高。5年目まではBとCの線が重なります。水平線は目標の2,400万円です。
- 月3万円を継続
- 最初の5年だけ10万円
- 5年後は月3万円
- 目標2,400万円
- Aの到達
- 29年9か月
- Bの到達
- 30年11か月
- Cの到達
- 21年4か月
グラフの数値を見る(36行)
| 時点 | 月3万円を継続 | 最初の5年だけ10万円 | 5年後は月3万円 | 目標2,400万円 |
|---|---|---|---|---|
| 0年 | 0 | 0 | 0 | 2,400 |
| 1年 | 36.82 | 122.73 | 122.73 | 2,400 |
| 2年 | 75.48 | 251.59 | 251.59 | 2,400 |
| 3年 | 116.07 | 386.89 | 386.89 | 2,400 |
| 4年 | 158.69 | 528.96 | 528.96 | 2,400 |
| 5年 | 203.44 | 678.14 | 678.14 | 2,400 |
| 6年 | 250.43 | 712.04 | 748.86 | 2,400 |
| 7年 | 299.77 | 747.65 | 823.12 | 2,400 |
| 8年 | 351.58 | 785.03 | 901.1 | 2,400 |
| 9年 | 405.97 | 824.28 | 982.97 | 2,400 |
| 10年 | 463.09 | 865.49 | 1,068.94 | 2,400 |
| 11年 | 523.06 | 908.77 | 1,159.2 | 2,400 |
| 12年 | 586.03 | 954.21 | 1,253.98 | 2,400 |
| 13年 | 652.15 | 1,001.92 | 1,353.49 | 2,400 |
| 14年 | 721.58 | 1,052.01 | 1,457.99 | 2,400 |
| 15年 | 794.47 | 1,104.61 | 1,567.7 | 2,400 |
| 16年 | 871.02 | 1,159.85 | 1,682.91 | 2,400 |
| 17年 | 951.38 | 1,217.84 | 1,803.87 | 2,400 |
| 18年 | 1,035.77 | 1,278.73 | 1,930.88 | 2,400 |
| 19年 | 1,124.38 | 1,342.67 | 2,064.24 | 2,400 |
| 20年 | 1,217.41 | 1,409.8 | 2,204.27 | 2,400 |
| 21年 | 1,315.1 | 1,480.29 | 2,351.3 | 2,400 |
| 22年 | 1,417.67 | 1,554.3 | 2,505.69 | 2,400 |
| 23年 | 1,525.38 | 1,632.02 | 2,667.79 | 2,400 |
| 24年 | 1,638.46 | 1,713.62 | 2,838 | 2,400 |
| 25年 | 1,757.2 | 1,799.3 | 3,016.71 | 2,400 |
| 26年 | 1,881.88 | 1,889.27 | 3,204.37 | 2,400 |
| 27年 | 2,012.79 | 1,983.73 | 3,401.4 | 2,400 |
| 28年 | 2,150.25 | 2,082.92 | 3,608.29 | 2,400 |
| 29年 | 2,294.58 | 2,187.06 | 3,825.52 | 2,400 |
| 30年 | 2,446.13 | 2,296.41 | 4,053.62 | 2,400 |
| 31年 | 2,605.25 | 2,411.23 | 4,293.12 | 2,400 |
| 32年 | 2,772.33 | 2,531.8 | 4,544.59 | 2,400 |
| 33年 | 2,947.77 | 2,658.39 | 4,808.64 | 2,400 |
| 34年 | 3,131.97 | 2,791.31 | 5,085.89 | 2,400 |
| 35年 | 3,325.39 | 2,930.87 | 5,377 | 2,400 |
Aが目標に初めて達するのは29年9か月。Bは30年11か月です。動画の説明ではAは約30年、Bは約30年7か月。記事は月利と月末入金、残高が目標を超えた月のルールをそろえて計算したので、表示に数か月の差があります。どちらの比較でも、5年で入金を止めたから5年で目標に着くわけではありません。
左右にスクロールして比較
| 方法 | 到達時期 | 到達までの入金 | 同じ30年目の残高 |
|---|---|---|---|
| 月3万円を継続 | 29年9か月 | 1,071万円 | 2,446万円 |
| 最初の5年だけ10万円 | 30年11か月 | 600万円 | 2,296万円 |
| 5年後は月3万円 | 21年4か月 | 1,188万円 | 4,054万円 |
実効年率5%、月末買付。期末額を同一日で比べる列と、目標到達時点の列では評価日が違います。
この表は、目標に達した日と全員が30年経った日を別の列にしました。30年目で比べるとAの残高は約2,446万円、Bは約2,296万円で、同額ではありません。Aの30年元本は1,080万円ですが、目標に初めて達した29年9か月の時点なら357回×3万円=1,071万円です。二つの基準日を混ぜないと、480万円の意味を見失いません。
600万円にも「何年市場に置いたか」がある
最初の5年に買ったBのお金は、30年目までに約25〜30年運用されます。対してAの最終月の3万円は、最後の集計時点にはほぼ運用の時間がありません。1円の価値に差があるのではなく、何回の値動きを受けたかが違います。早い入金が小さな元本でも長期の目標に近づける理屈はここにあります。
5年目の残高を見ると、Aは元本180万円に対して約203万円、Bは元本600万円に対して約678万円。Aの値上がりは約23万円、Bは約78万円です。差の大部分はまだ入金額の差です。最初の時点で「複利だけで差がついた」と解釈すると、Bの家計が余分に出した420万円が見えなくなります。
10年目になるとAは約463万円、Bは約865万円。Bの6〜10年目には新しい入金がないので、この5年間の増加は保有資産の運用によるものです。反対にAは市場が停滞しても毎月新しい口数を買います。相場が横ばいの期間が長ければ、あとから入金するAが前に出る時期も変わります。
入金を5年で止めたあと、30年目はいくら?
毎月3万円を続けるAと、5年で入金を終えるB。0・3・5・7%で同じ30年目に評価します。
- 月3万円を継続
- 最初の5年だけ10万円
- 年0%・B
- 600万円
- 年5%・B
- 2,296万円
- 年7%・B
- 3,864万円
グラフの数値を見る(4行)
| 条件 | 月3万円を継続 | 最初の5年だけ10万円 |
|---|---|---|
| 年0% | 1,080 | 600 |
| 年3% | 1,736.14 | 1,352.18 |
| 年5% | 2,446.13 | 2,296.41 |
| 年7% | 3,508.36 | 3,864.11 |
年0%なら答えは単純で、30年目はAが1,080万円、Bが600万円。置いておいた期間が長くても、収益がなければBの元本は増えません。年7%のBは約3,864万円ですが、低い年率のケースでは同じ目標に届かないこともあります。早く入れる選択に価値があるのは、価格の変動と損失の可能性も同時に引き受けるからです。
一定利回りの棒グラフには、途中でどう感じるかまでは載っていません。600万円を入れた直後に120万円下がると、将来戻るかもしれないという説明より、目の前の赤字がはるかに大きく見えます。数年以内に使うお金を先に運用へ回した家計は、回復を待ちたくても売らざるを得なくなります。
6年目から月3万円に下げると、到達はいつ?
計画Cは、最初の5年はBと同じ月10万円、その後はAと同じ月3万円を続けます。動画ではこのケースを約22年と紹介しています。記事の条件では21年4か月目に2,400万円へ到達。同じ月末・年率5%で比べると、Bの30年11か月より9年7か月早くなります。
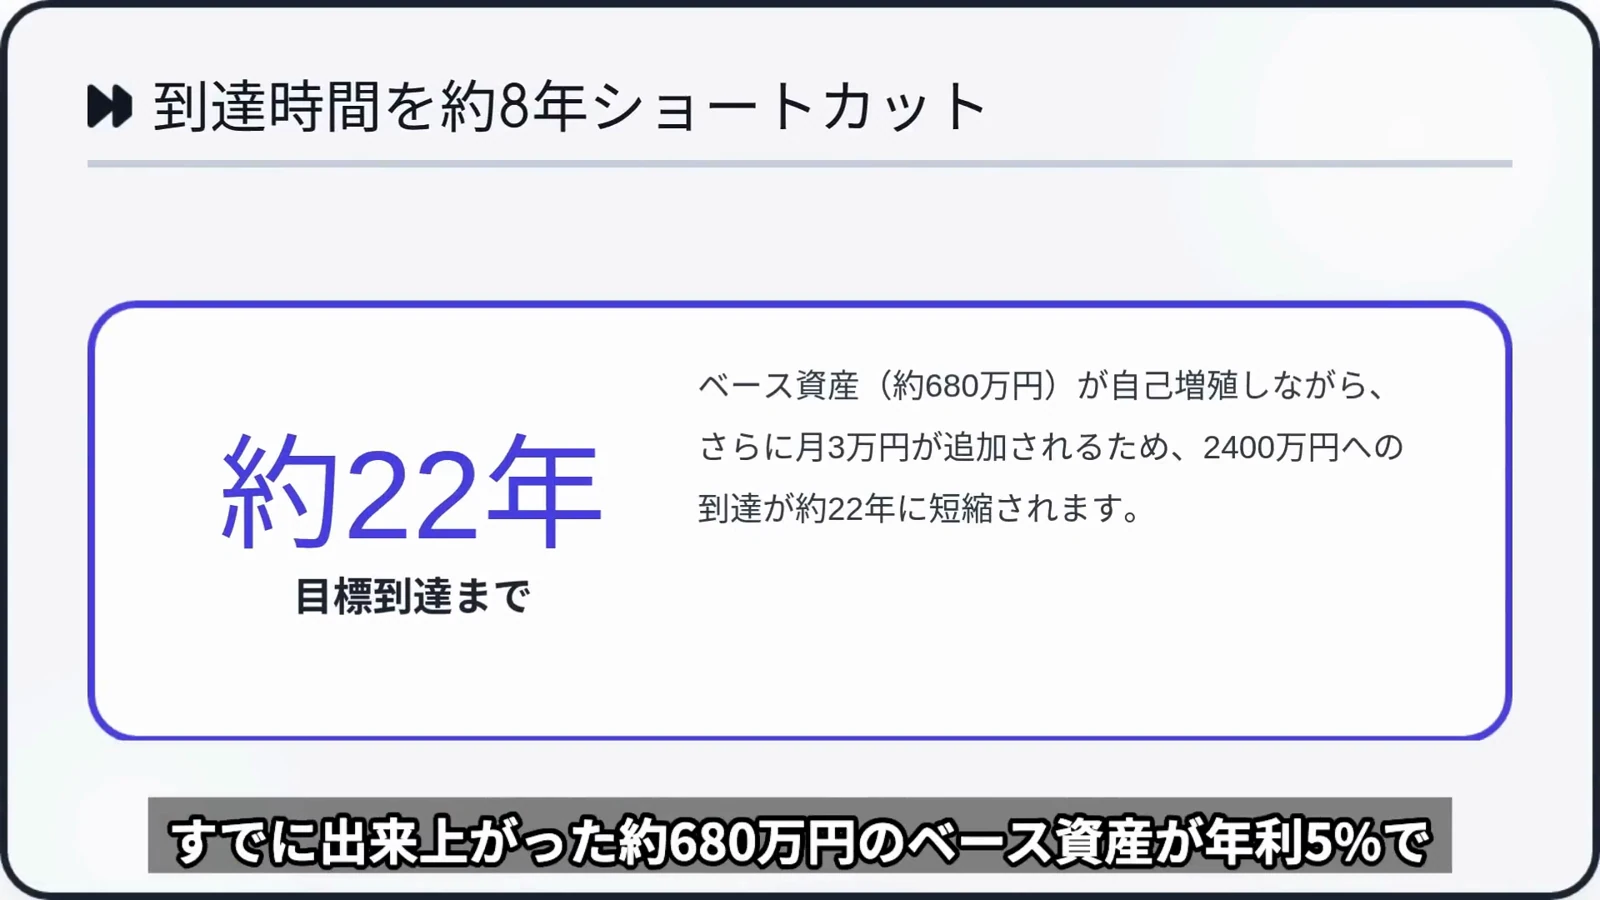
この短縮には二つの理由があります。5年目までにすでに約678万円が運用されていること。さらに6年目以降も、年36万円の新しい買付が入ることです。最終の30年目ではCの残高は約4,054万円ですが、30年の入金総額も1,500万円。AやBと元本が違うので、その差をすべて早期投資の効果にしてはいけません。
ここで現実の家計に戻ってみましょう。月10万円を5年続けられたとしても、6年目に収入と支出がどうなるかは分かりません。教育費が増えたら月1万円、家計が戻れば月3万円など、入金額を変えても、それまで保有した資産は引き続き動きます。「5年頑張ったら絶対やめる」という約束にする必要はありません。
反対に、6年目に家計が悪化して、月3万円の追加どころか生活費として100万円を取り出す場合はどうでしょう。実効年率5%でそのまま25年働くはずだった100万円は、25年後には約339万円に相当します。早期の引き出しの影響は、その場の100万円にとどまりません。入金をやめる場合と、保有分を売る場合も別に計算します。
インフレが気になる年にも、円の現金には役目がある
動画には、物価が年3%で20年続くと、今の1,000万円に相当する現金の購買力が約553万円になる場面があります。これは「20年後に残高が553万円になる」計算ではありません。利息ゼロなら通帳は1,000万円のまま。ただし同じ買い物により多くの円が必要になるため、今の値段で買える量に換算すると減ります。
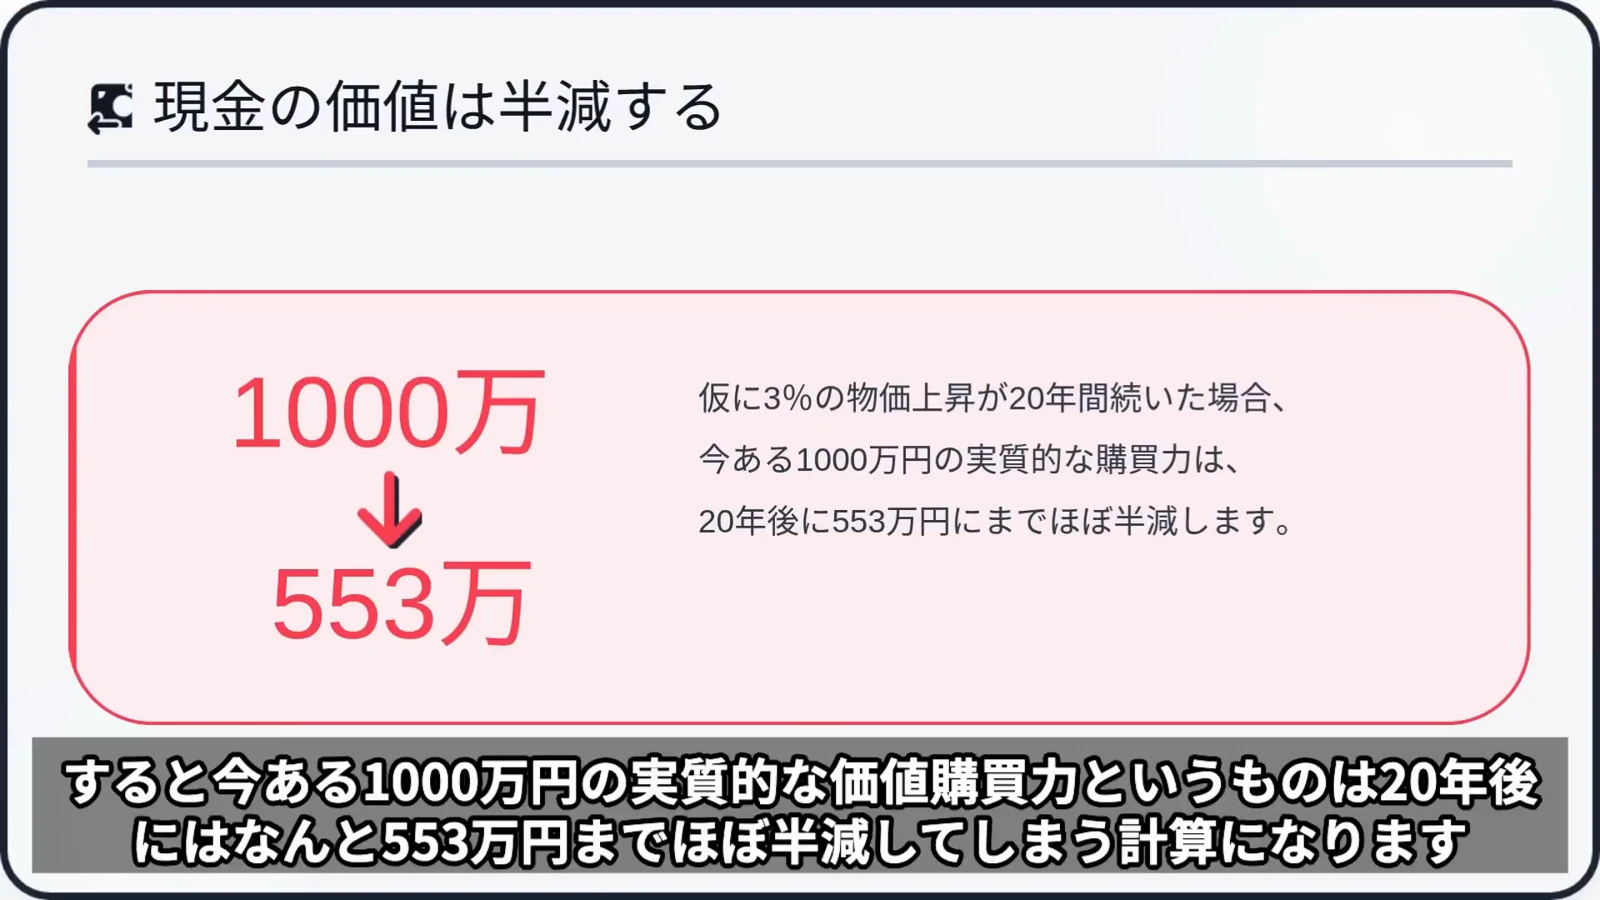
式は1,000万円÷1.03の20乗で約554万円。丸め方で動画の約553万円と少し違います。物価が毎年3%ずつ上がり続けると決まったわけでも、特定の指数の数字がそのまま自分の生活費の上昇率になるわけでもありません。住居費の比率が高い世帯と、食費・光熱費が多い世帯では、同じ時期にも感じ方は変わります。
ではインフレを恐れて貯金をすべて株式に回せばよいかというと、使う時間が違います。来月の家賃や翌年の入学金では、購買力がゆっくり下がるリスク以上に、支払日の直前に株が急落する方が困ります。何十年後の生活費は物価の影響を考え、近い円建ての支払いは流動性を確保する。この二つは同じ家計の中で両立します。
最初の5年が逆風だったとき、何を変えられる?
月10万円を5年続け、年5%の計算で約678万円に達した直後に、一度30%下落すると仮定します。残高は約475万円。600万円を実際に入れているので、口座には元本割れが見えます。そこから元の約678万円に戻るには約42.9%の上昇が必要です。30%下がって30%上がるだけでは届きません。
左右にスクロールして比較
| 5年目の一時下落 | 直後の残高 | 元の水準へ必要な上昇率 | その後年5%なら戻る期間 |
|---|---|---|---|
| −10% | 610万円 | 11.1% | 2.2年 |
| −20% | 543万円 | 25.0% | 4.6年 |
| −30% | 475万円 | 42.9% | 7.3年 |
| −40% | 407万円 | 66.7% | 10.5年 |
5年目まで年5%で積立後に一度だけ下落。以降の無入金・年率一定という仮定。実際の回復時期を示しません。
この後は入金ゼロで毎年きれいに5%上がるという条件を置いても、30%下落から元の水準に戻るのに約7.3年です。2,400万円に達する時期も元の予定から後ろにずれます。これは実際の市場の回復予想ではありません。入金を止めると、下落後に安く買い足して口数を増やす働きがなくなる、という違いを見る例です。
もし下落時にも給与から月3万円を出せる世帯なら、計画Cのように少しだけ積立を続けることもできます。反対に現金が必要な時期なら、追加投資を控えて生活を守る方が長く保有しやすくなります。株価が安いという理由だけで、数か月後に必ず使う資金まで買付に回すのは、長期運用という前提に合いません。
 読者
 YOU
入金終了から5年たった日の、預金との付き合い方
最初の5年を終えて、Bの口座には年5%の例で約678万円あります。ここで子どもの入学や車の買替えが重なり、5年後に100万円を使うことが決まったら、その分には新しく期限が付きます。残り約578万円と、5年後に必ず必要な100万円を同じ投資期間と考え続けると、相場の下落がそのまま暮らしを直撃します。
一つの方法は、使う年まで少しずつ円の現金へ移すこと。もう一つは、今後の給与から月約1万7,000円ずつを5年取り分け、投資済みの口数は持ち続けることです。後者なら新たな入金の行き先を変えられる家計に限られます。目標残高が同じでも、これからの給与を使えるかどうかで無理のない選択は違います。
480万円を「どこで使えるお金」と考えるか
30年間を通じてBの元本はAより480万円少ないものの、途中のどの年にも480万円の自由なお金が生まれるわけではありません。最初の5年間は逆にBの方が420万円多く支払っています。その後はAだけが毎年36万円ずつ支払うので、入金累計の追い越しは開始から16年8か月、Aの元本が600万円になった時点です。
この前後で家計の余裕の感じ方も変わります。最初の5年間に月7万円を上乗せできるかが一番の難所だった人は、6年目になるとその支出が丸ごと消えます。ところがそこで空いたお金をすべて恒常的な固定費に回すと、あとから積立を再開したくても月3万円の余地が残らないかもしれません。住居費や継続課金を増やす前に、まず使い切りの支出と分けておく手があります。
「早く入れる効果だけ」を見たいなら、元本もそろえた別の比較ができます。たとえば月10万円×5年と、月5万円×10年ならどちらも600万円。同じ30年目に年5%で比べると、前者は約2,296万円、後者は約2,048万円です。先ほどのAとBでは合計元本も違いましたが、この例では、買付時期を早めた影響だけが見やすくなります。
元本が同じという比較でも、先に投資した資産は下落にも早くさらされます。現金で待つ間に利息を受け取れるなら、その利息を含めるかも決める必要があります。実際の家計の判断では、証券口座の30年後の時価だけでなく、期間中に残っていた現金とその使い道も含めて見てください。
月10万円を設定する前に、5年分の資金繰りを書く
成人のつみたて投資枠の上限は年120万円。月10万円を年12回買う例はそこに収まります。ただし、すでに同年の枠を使っていたり、口座を切り替えた年だったりすれば、その年の残り枠は別です。商品の対象枠、決済日、今後の支払いの順に確認し、カード決済などの上限・設定期限は利用する金融機関の案内で確かめます。
積立額を下げるときは、まず次回の注文が止まるタイミングを確認してください。発注済みの注文と、それ以降の積立設定は別の画面になる場合があります。買付設定を止める操作は、保有中の投信を売却する操作とは異なります。6年目に必要なのが入金の停止だけなら、保有数量に変化がないことも見届けます。
年に一度、当初決めた600万円の計画に対し、実際の入金、使う予定の現金、運用残高を記録します。目標に届く月は相場に左右されますが、「家計から今年いくら回せるか」と「使う日まで何年あるか」は見直せます。転職、出産、介護などの予定が変われば、5年の区切りを待たずに設定を変えて構いません。
月々の積立設定や変更の手順を確認
新規に口座を開く場合は、希望する商品の取扱いと、毎月の積立を変更できる締切を比較できます。
5年間の集中積立についてよくある疑問
480万円は税金で得をする金額ですか?
いいえ。月3万円×360回の1,080万円と、月10万円×60回の600万円との差です。NISAで非課税となる利益の金額や、両方の口座残高の差ではありません。
現金600万円を最初に一括投資しても同じですか?
5年間かけて買うBと初日に全額を買う場合は、各資金が値動きを受ける期間も価格も異なります。さらに成人NISAの年間上限は両枠合計360万円なので、600万円全部をその年のNISAで一括購入することはできません。
5年後に自動積立を止めると、非課税の期間も終わりますか?
成人の新NISAは非課税保有期間が無期限です。買付を停止しても保有分の運用は続きます。商品を売却したり、ファンド自体が償還したりする場合は取引・商品の案内を確認します。
同じ日に評価し、同じ目的のお金で比べよう
480万円の差があるのは入金総額です。早く入れた600万円には長く運用できる利点があり、後半も買い続ける家計には、下落後にも入金できる強みがあります。最初の5年に必要な現金を確保し、5年後も売らずに持てる額を決めることから始めてください。
あわせて読みたい
 関連記事最初の1,000万円はなぜ遠い? 複利の数字と家計を整える7つのステップ
 関連記事新NISAの1,800万円を何年で埋める? 月5万・10万・30万円の30年後を比較
 関連記事毎月5万円を20年積み立てると? 0・3・5%で比べる資産推移
出典・参考資料(2026年11月20日確認)
このテーマを動画でも
-
 オルカンの一括・積立・併用を長期データで試算
運用期間と買付方法が違う場合の、同じ資産目標への到達時期。
-
 利回り別に資産の増え方を比べる
複利で評価額が変わっていく様子を、利回りの異なる試算で確認します。