最初の1,000万円はなぜ遠い? 複利の数字と家計を整える7つのステップ
 YOU投資編集部 更新
広告|この記事にはアフィリエイト広告が含まれます。対象のリンクからお申し込み・ご予約いただくと、当サイトが報酬を受け取る場合があります。
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
10万円を投資して、1年で7,000円増えた。悪い成績ではないのに、生活が変わった感じはしないかもしれません。ところが元手が1,000万円なら、同じ7%の年に増える金額は70万円です。違うのは投資家の腕前ではなく、収益率を掛ける相手の大きさです。
1,000万円を超えた日に利回りが上がる仕組みはありません。残高が育つにつれ、家計から入れる金額に対して、資産の値動きが目に見える大きさになってきます。動画の前半ではこの変化を計算し、後半ではデイブ・ラムジー氏の「7 Baby Steps」を使って、そこに至るまでの家計の順番を考えています。
この記事でわかること
- 手元の10万円と1,000万円で収益額が変わる仕組み
- 積立あり・なしで変わる到達時間
- 家計の順番を決める7 Baby Stepsの使い方
目次
最初の10万円も、1,000万円も、同じ7%
入社したばかりで貯めた10万円を運用に回したとします。1年で7%上がれば、10万7,000円。数字を見て「もう少し値動きの激しい商品にした方が早いかな」と思いたくなる場面です。でも、手元に残せるお金が月1万円増えれば、1年で新たに12万円を積み立てられます。始めたばかりの時期には、家計からの入金が大きく効きます。
これが1,000万円になると、年7%で動く金額は70万円。月5万円を12回積み立てた60万円を上回ります。給与から作った60万円と、時価で70万円増えたことには違いもあります。運用益は翌年に値下がりすれば減り、現金として使うには売却が必要な場合があります。毎年70万円の給料が増えたように家計へ織り込むのは早計です。
左右にスクロールして比較
| 年初の運用額 | 1年で7%上がる例 | 1年で20%下がる例 |
|---|---|---|
| 10万円 | 0.7万円 | −2万円 |
| 100万円 | 7.0万円 | −20万円 |
| 500万円 | 35.0万円 | −100万円 |
| 1,000万円 | 70.0万円 | −200万円 |
| 2,000万円 | 140.0万円 | −400万円 |
追加入金を含まず、税・費用控除前。下落も保有額に比例して大きくなります。
表では下落も一緒に載せました。100万円のときのマイナス20%は20万円。1,000万円なら200万円です。資産が大きくなって上げの効果を感じられる時期には、同じ通帳で下げの金額にも向き合います。年間の手取りや生活費と比べて、自分ならどの程度の振れに耐えられるかまで考えておきたいところです。
たとえば1,000万円のすべてを値動きのある資産に置いていなければ、結果は変わります。500万円を現金、500万円を株式投信とし、投信だけが20%下がったら、合計は900万円です。生活防衛費250万円と2年後の教育費250万円がある家計なら、それをわざわざ相場にさらす必要はありません。
 読者
 YOU
70万円を使うときと、運用を続けるとき
動画に出てくるグラフは、最初の2年をゆっくり読むと分かりやすいです。1,000万円に7%で1年目の利益は70万円。そのまま運用すれば2年目の出発は1,070万円で、同じ7%の利益は74万9,000円になります。1年目との差4万9,000円は、前年に増えた70万円が生んだ分です。
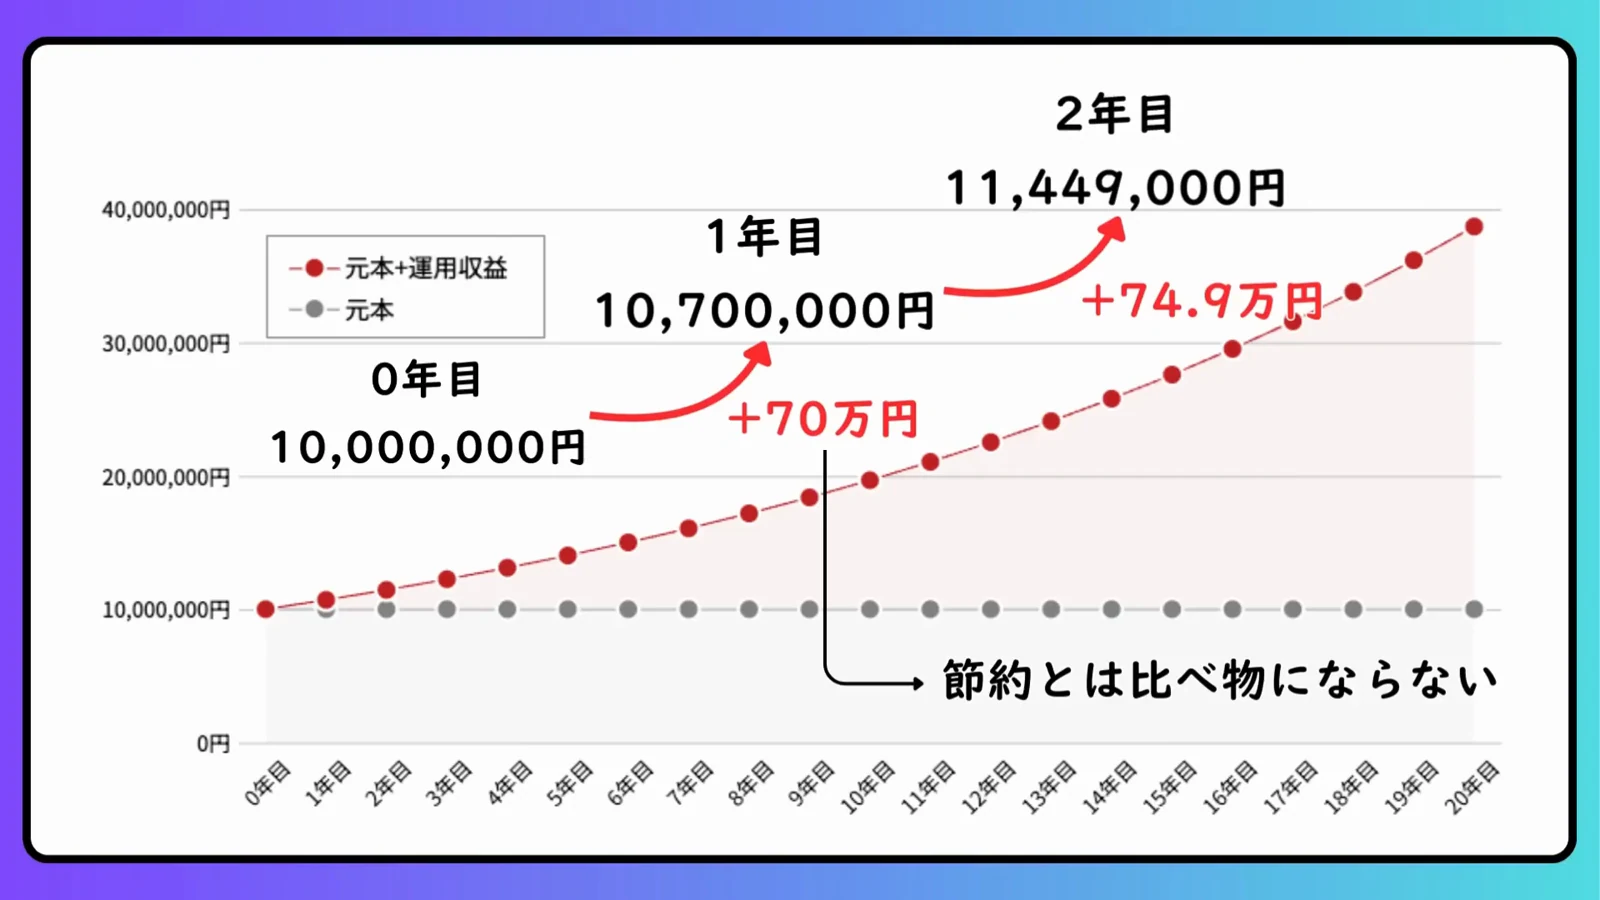
もし1年目の70万円をまるごと使い、元手を1,000万円に戻せば、2年目も同じ利回りなら利益は70万円です。どちらも生活のための選択です。今の家計を支えたい時期には取り出す価値があり、将来の大きな支出へ備える時期には残して運用する価値があります。目標時期が違えば、同じ金額の使い道も変わります。
1,000万円を置いたままにしたら、年率でどこまで変わる?
最初の1,000万円からは追加入金ゼロ。3%・5%・7%で20年保有した例です。
- 年3%
- 年5%
- 年7%
- 7%・1年目
- 1,070万円
- 7%・2年目
- 1,144.9万円
- 5%・20年目
- 約2,653万円
グラフの数値を見る(21行)
| 時点 | 年3% | 年5% | 年7% |
|---|---|---|---|
| 0年 | 1,000 | 1,000 | 1,000 |
| 1年 | 1,030 | 1,050 | 1,070 |
| 2年 | 1,060.9 | 1,102.5 | 1,144.9 |
| 3年 | 1,092.73 | 1,157.63 | 1,225.04 |
| 4年 | 1,125.51 | 1,215.51 | 1,310.8 |
| 5年 | 1,159.27 | 1,276.28 | 1,402.55 |
| 6年 | 1,194.05 | 1,340.1 | 1,500.73 |
| 7年 | 1,229.87 | 1,407.1 | 1,605.78 |
| 8年 | 1,266.77 | 1,477.46 | 1,718.19 |
| 9年 | 1,304.77 | 1,551.33 | 1,838.46 |
| 10年 | 1,343.92 | 1,628.89 | 1,967.15 |
| 11年 | 1,384.23 | 1,710.34 | 2,104.85 |
| 12年 | 1,425.76 | 1,795.86 | 2,252.19 |
| 13年 | 1,468.53 | 1,885.65 | 2,409.85 |
| 14年 | 1,512.59 | 1,979.93 | 2,578.53 |
| 15年 | 1,557.97 | 2,078.93 | 2,759.03 |
| 16年 | 1,604.71 | 2,182.87 | 2,952.16 |
| 17年 | 1,652.85 | 2,292.02 | 3,158.82 |
| 18年 | 1,702.43 | 2,406.62 | 3,379.93 |
| 19年 | 1,753.51 | 2,526.95 | 3,616.53 |
| 20年 | 1,806.11 | 2,653.3 | 3,869.68 |
年7%で20年続くと、元手1,000万円は約3,870万円です。3%なら同じ期間で約1,806万円。どちらも入金をしなかったケースで、差は2,000万円を超えます。ここから「7%を約束する商品」を探し始めると、計算の使い道が逆になります。自分の予定が高い利回りでしか成り立たないかどうかを調べるのが、この比較です。
図の曲線はなめらかですが、実際の1年はマイナスにもプラスにも大きく振れます。たとえば最初の年に20%下がった1,000万円は800万円です。そこから20%上がっても960万円で、元の金額には届きません。年率という一つの数は、途中経過を消して見せます。給与や入学金など、途中で必要になる現金は別にしておく理由です。
次の1,000万円までの時間はどう変わるか
株式の利回りは誰にも決められませんが、数字の関係は自分で確かめられます。一定の年7%とすると、1,000万円を2,000万円にするには約10.24年。それに対して2,000万円を3,000万円にするのは約5.99年です。どちらも1,000万円を増やしているのに、時間は同じではありません。
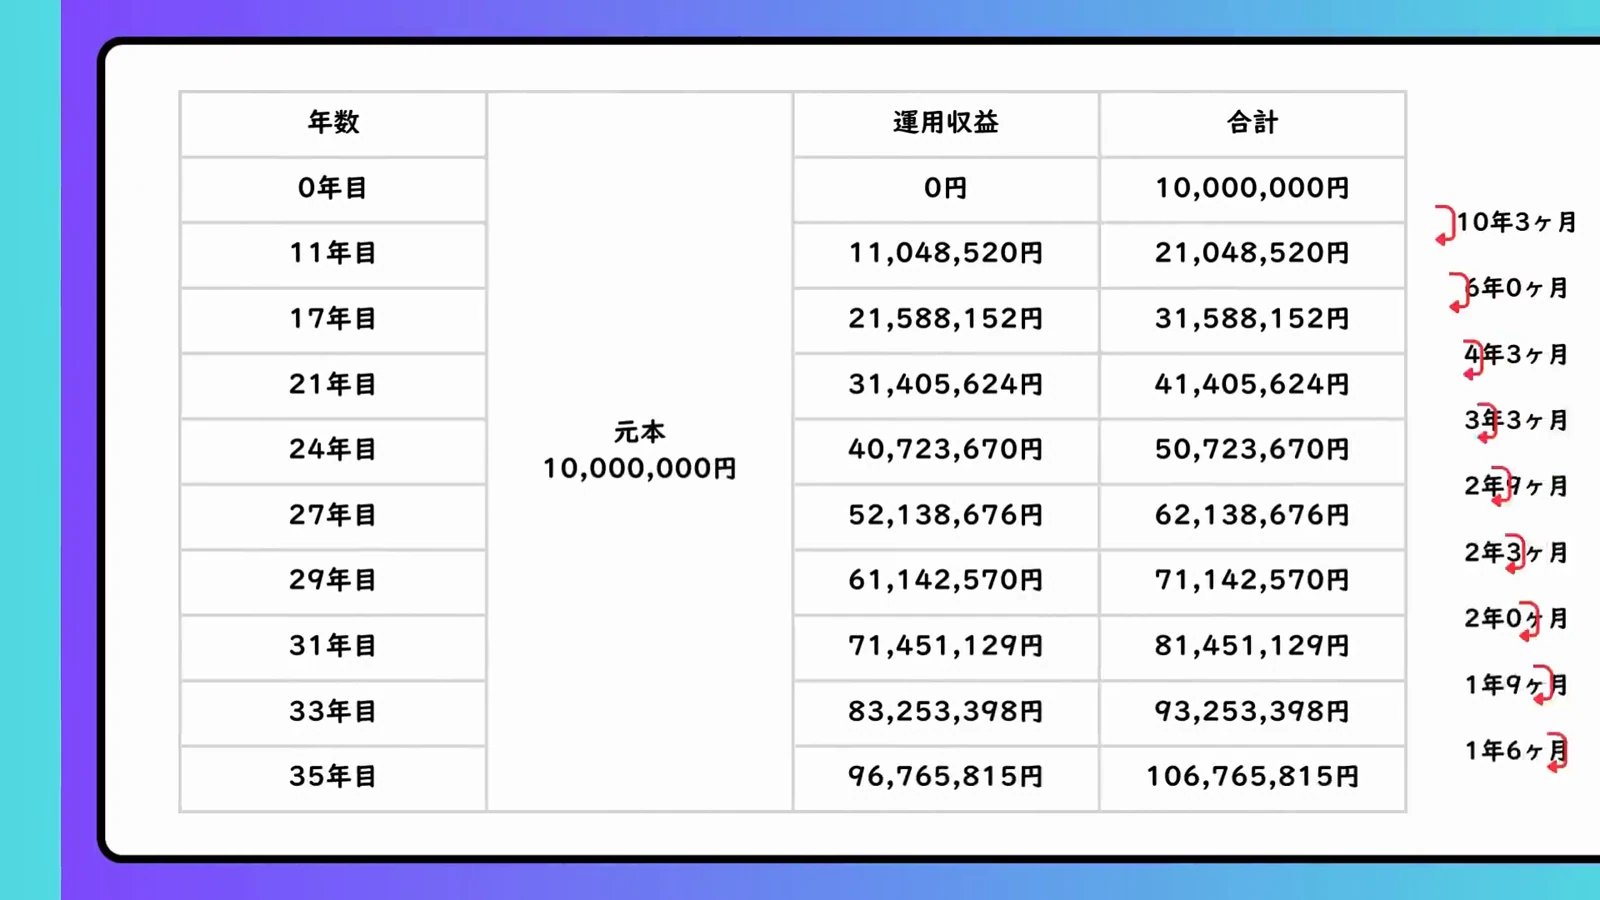
左右にスクロールして比較
| 出発 → 到達 | 実効年率7% | 実効年率3% |
|---|---|---|
| 1,000 → 2,000万円 | 10.24年 | 23.45年 |
| 2,000 → 3,000万円 | 5.99年 | 13.72年 |
| 3,000 → 4,000万円 | 4.25年 | 9.73年 |
| 4,000 → 5,000万円 | 3.30年 | 7.55年 |
| 5,000 → 6,000万円 | 2.69年 | 6.17年 |
連続する時間で解いた理論値。実際の月末・年末だけで判定すると到達日は次の観測日になります。
1,000万円からもう1,000万円を足すには100%増えなければいけません。すでに4,000万円あれば、1,000万円の上積みに要るのは25%増です。元手が大きい行ほど期間が短くなるのは、この分母が変わるからです。残高999万円と1,001万円の間に急加速する境界があるわけではありません。
動画の表は「最初の1,000万円をすでに持っている」という設定です。ゼロから1,000万円まで何年かという質問の答えにはなりません。元手がまだ少ない人には、毎月いくら入れると自分の目標に近づくかを別の計算で見る方が役立ちます。
月3万・5万・10万円なら、最初と次の1,000万円に何年かかる?
元手0円から月末に積立。ひとつ前の節目を超えた月から、次の節目までの追加期間です。
- 最初の1,000万円
- 次の1,000万円
- 次の1,000万円(3,000万円まで)
- 月3万円で初回
- 17年7か月
- 月5万円で初回
- 12年3か月
- 月10万円で初回
- 7年1か月
グラフの数値を見る(3行)
| 条件 | 最初の1,000万円 | 次の1,000万円 | 次の1,000万円(3,000万円まで) |
|---|---|---|---|
| 月3万円 | 17.58 | 9.33 | 6.42 |
| 月5万円 | 12.25 | 7.58 | 5.58 |
| 月10万円 | 7.08 | 5.17 | 4.17 |
毎月末に積み立て年率5%と置くと、最初の1,000万円まで月3万円なら17年7か月、月5万円なら12年3か月、月10万円なら7年1か月です。逆にリターンゼロなら月5万円で毎年60万円ずつ。16年8か月でちょうど1,000万円です。楽観的な相場の前提を外しても、家計から積む分は残ります。
この図の「次の1,000万円」は、通算年数ではなく、前の節目から追加でかかる時間です。月5万円の家計が次の節目をどう迎えるかを知るには、同じ行の棒を左から順に見ます。入金額を増やすのが難しくなったら、今までの積立を続けたケースと、減額したケースの両方を作れます。
最初の1,000万円でつまずくのは投資先だけが理由ではない
社会人になって収入が安定したら、ようやく貯められると思っていたのに、実際には家賃や通勤費、保険料なども増えた。動画の冒頭が拾っているのはこの感覚です。以前より給料が増えても、自由に使える月額が同じなら、積立を急に増やすのは難しくて当然です。
月の黒字だけ見てしまうと、年払いの自動車保険、帰省、賃貸住宅の更新料などが抜けます。たとえば月5万円が残っても、年にまとめて36万円使う予定があるなら、そのために毎月3万円を取り置く必要があります。その家計で相場に長く置けるのは、ひとまず月2万円です。
育児や介護で一時的に働く時間が減る世帯では、投資額をずっと同じに保てるとは限りません。数年だけ現金準備を優先しても、それ以前に積み立てた口数まで解約する必要はありません。ボーナスが入る時期は増やす、学費の年は下げるという計画でも、資産形成は続けられます。
「最初にいくら買うか」以上に、「どのときに売らずに済むか」を決めると積立の設定額に納得できます。自動積立の直後に銀行残高が足りず、クレジットのリボ払いで生活費を賄うようなら順序を入れ替える必要があります。毎月払う利息は確定している一方、投信の翌年の利益はまだ決まっていません。
7 Baby Stepsを日本の家計で使うなら
後半に登場するのは、米国のデイブ・ラムジー氏が提唱した7つの手順です。最初は1,000ドルの緊急資金を作り、住宅ローンを除く借金を返し、その後で生活費3〜6か月分の備えを作ります。いきなり給料の15%を投資するところから始めていない点に注目してください。
左右にスクロールして比較
| 段階 | 原典の考え方 | 家計で決める具体例 |
|---|---|---|
| 1 | 緊急資金1,000ドル | ひとまず翌日の故障や修理に払える現金 |
| 2 | 住宅ローン以外の借入返済 | 残高、金利、繰上返済の条件を書き出す |
| 3 | 生活費3〜6か月分を現金に | 固定支出と収入が戻るまでの期間で設定 |
| 4 | 世帯収入の15%を老後資金に | 年金・企業年金を確認し積立額を決める |
| 5 | 子どもの大学資金を準備 | 受験や入学金など支払月を確認 |
| 6 | 住宅ローンの早期完済 | 金利と現金の残りを比較して判断 |
| 7 | 資産を築き、人に還元する | 寄付・支援の予算を決める |
原典は米国の制度を前提にした提案。1,000ドルと15%は日本の家計に適用される制度上の基準ではありません。
1番目と3番目が似て見えますが、役割は違います。最初の現金は、家電の故障や急な受診で新たな借入を増やさずに済むための応急処置です。3番目は、失業や休職で収入が途切れても時間を稼ぐ備え。最初から後者まで完璧に貯めようとすると、高い金利の借入を抱えたまま時間が過ぎる家計もあります。
原典が勧める返済法は、住宅ローン以外を残高の小さい順に片付ける方法です。完済した件数が目に見えることで、続けやすくなるのが利点です。一方、金利や契約条件が違えば、高い金利から返す方が支払利息を減らせる場合があります。最低返済や手数料の条件を並べ、自分が続けられる方法にします。
毎月の必須支出が22万円なら、3〜6か月分は66万〜132万円です。共働きで給与が別々の勤務先から入り、支出も調整しやすい家計と、1人の事業収入に依存する家計では、必要な長さは変わります。「100万円あれば安心」と金額だけ覚えるより、何か月分の家賃と食費かを計算しておくと見直しやすくなります。
4番目の15%は米国の世帯収入に対する老後準備の目安です。本人が受け取る年金、公的保険、会社の退職給付、教育費の時期が違う日本の家計に、そのまま当てはめる必要はありません。月収の15%を積むと年払いのための貯金がなくなるなら、まず実際の年間余剰に収まる額から始めます。
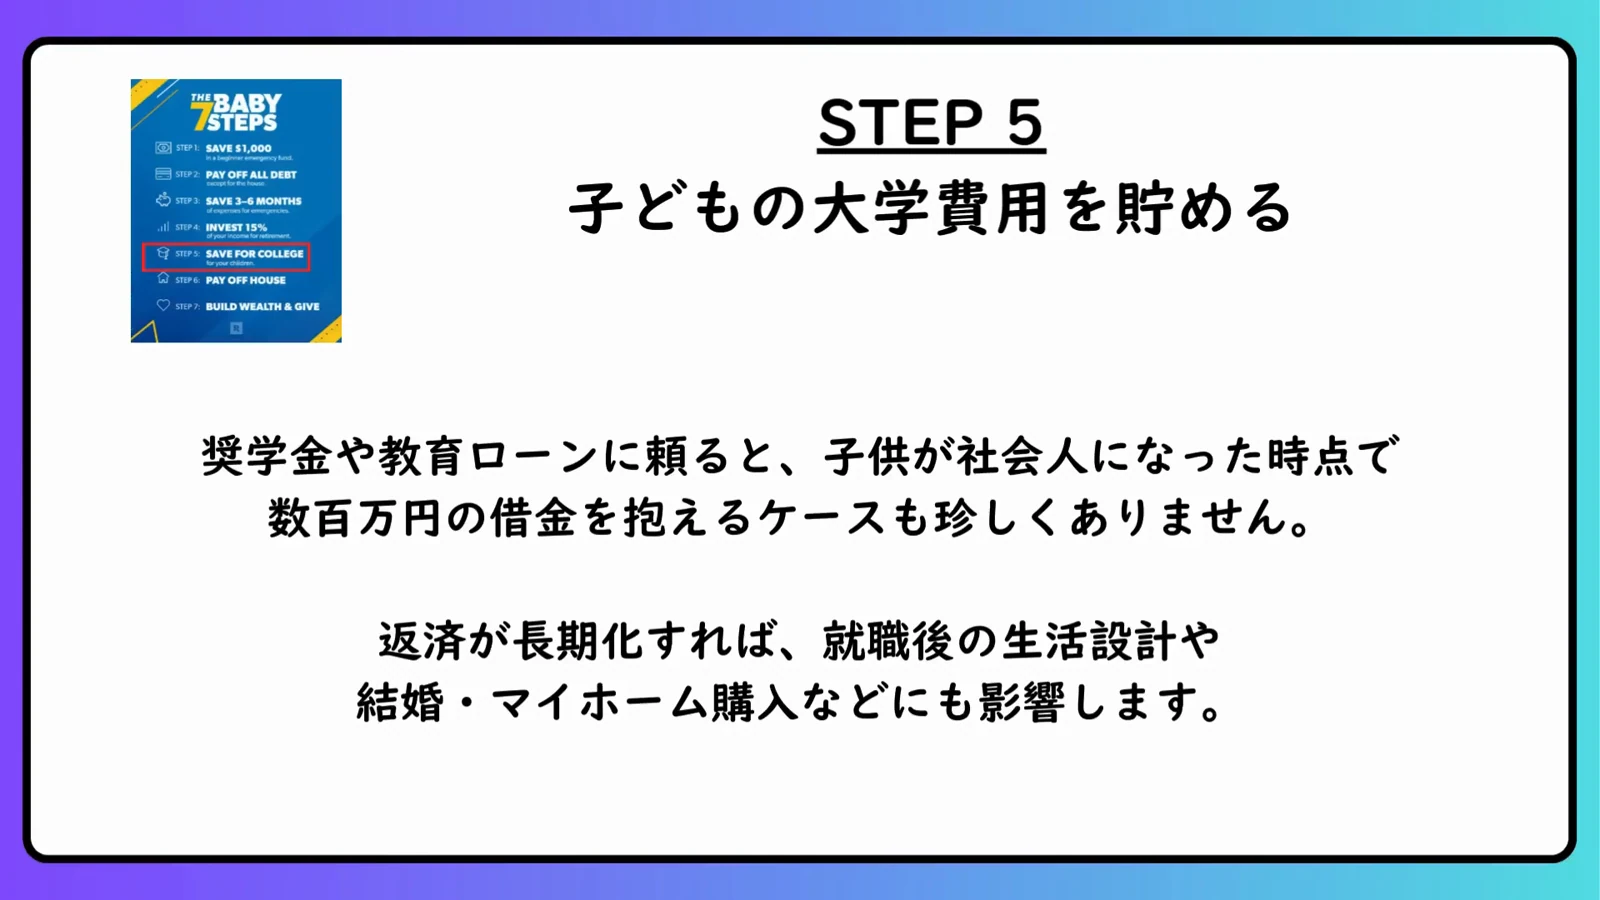
教育費と老後資金は、引き出す時期が違います。たとえば入学金を2年後の3月に払うなら、株価が回復するまで待ってもらうことはできません。対して老後の生活費は、60代の最初の年に全額を使うわけでもありません。必要な額を、それぞれの支払月と通貨に合わせて置くと、商品選びが少し具体的になります。
6段階目で出てくる住宅ローンの早期完済も同じです。繰り上げ返済で減る利息と、手元からなくなる現金を一緒に比較します。とりわけ教育費と返済時期が重なる家計では、ローンを減らした直後に教育資金を新しく借りる事態は避けたいところです。税制上の控除や返済条件は自分の契約で確認します。
7段階目は、資産形成が進んだ後のお金の使い道まで扱っています。寄付や家族の支援を、毎月の予算として先に置く選択です。1,000万円を超えた時点ですべての支出を我慢し続けることと、将来も運用することは別の話です。残高を増やした先に何をしたいかで、残しておく金額も決まります。
目標を「何年後の、何に使う1,000万円か」に変える
たとえば30歳で、45歳のときに住み替えの頭金として1,000万円を用意したい人を考えます。運用しない場合に元手ゼロから15年で用意するには、1,000万円を180か月で割って月約5.56万円です。この金額を実際の家計の黒字と並べると、利回りを一つも仮定しなくても、いまの貯め方で届きそうかを判断できます。
月5万円しか残せないなら、15年の元本は900万円で、差は100万円。年2回の賞与から各3万4,000円ずつを15年取り分けられれば合計102万円です。ここでは相場が好調なことに頼らずに差を埋められます。一方、その賞与が不安定な職場なら、購入時期や必要な頭金の方を少し動かす方が現実的かもしれません。
同じ1,000万円を60歳以降に少しずつ使う計画なら、扱いは変わります。目標日に全額現金化する必要がなく、使う順番の遅い分には、その後にも運用の時間があります。反対に頭金のように契約時に必要な額は、達成が近づくほど価格変動から外す部分を考えます。1,000万円が何用かによって、「達成した」と言える状態にも違いが出ます。
下がった年の記録を、二行に分ける
運用資産400万円から1年間で60万円入金し、年末残高が430万円だったとします。通帳だけ見ると30万円増えていますが、今年の資産運用による増減は430−400−60でマイナス30万円。積立という行動は計画どおり成功し、値動きは逆風でした。この二つを混ぜると、うまく回っている家計の設定を相場に合わせて変えたくなります。
逆の年もあります。400万円から入金ゼロで460万円まで増えたとして、翌年からその60万円が毎年必ず入るということにはなりません。家計の予算は給与や確かめられる収入を土台に置き、資産の増減は別の記録にしておくと、利益の大きかった年に固定費を増やしすぎずに済みます。
積立額を増やすなら、増額分をまず普通預金へ移してひと月かふた月暮らしてみる手もあります。それでも年払いの積立や日常の支払いが回るかを確かめてから、投信へ回す形です。月1万円の違いは年12万円、利回りを考えない10年の元本だけでも120万円。小さな月額で、目標までの距離を確実に動かせます。
始める前の記録には、銀行預金のうちすでに用途が決まった分も残します。夏に使う旅行資金を生活防衛費と二重に数えれば、見かけの余力だけが大きくなります。「使う予定の日があるお金」「もしものときの現金」「当面使わない運用資産」の三つなら、月末に十数分で更新しやすくなります。
あといくらかより、次の12か月にいくら積めるか
まず預金と運用資産を書き分け、1年以内に使う予定額を預金側に置きます。次に過去12か月の家計から、毎月入れられた額を確認します。毎月3万円だった人が金額を増やしたいときは、投資先を変える前に、その増額に確実な原資があるかを見ます。
積立を続けた年は、1年前と今年の残高の差をそのまま「もうけ」にしないことも大切です。たとえば残高が420万円から500万円に増え、その間に60万円入金したなら、追加の出金や配当がなければ運用による増加は20万円です。自分で積めた60万円も成果として記録に残せます。
積立を始めるための口座と入金の手順
入金額と手元に残す現金が決まったら、口座開設の手順や積立対象を比較できます。
1,000万円を目指すときによくある疑問
1,000万円に届いたら、積立をやめてもいいですか?
使う目的と時期次第です。20年後の予定なら入金を止めても運用は続けられます。数年後に頭金として必要なら、必要額と期限を確認し、相場から外していく部分を決めます。
値下がりで1,000万円を割ったらやり直しですか?
それまでに貯めた元本や身につけた貯蓄の習慣は消えません。追加の入出金と値動きを分け、使う日程や生活防衛資金に変化があるかを点検します。
1,000ドルをその時の為替で円に換えればよいですか?
原典の数字と日本で実際に必要な応急資金は別です。明日洗濯機が壊れたらいくらか、急に実家に帰る交通費はいくらかなど、自分が円で払う費用に合わせて置けます。
最初の節目の手前でも、できることは同じ
10万円が7,000円を生み、1,000万円が70万円を生むのは、同じ7%の計算です。初めは生活を守る現金と、継続して入れられる金額の方が効きます。ひと月の黒字ではなく、次の1年の支払いまで引いたあとで、積立額を一つ決めてみてください。
あわせて読みたい
 関連記事複利とは? 100万円で分かる単利・再投資・値下がりの違い
 関連記事月10万円を最初の5年だけ積み立てたら? 月3万円を30年続ける場合と比較
 関連記事初めての投資はどうやる? 口座選びから最初の買付まで
出典・参考資料(2026年11月20日確認)
このテーマを動画でも
-
 資産額によって複利の効き方はどう変わる?
S&P500のデータを使い、元本が大きくなると運用益がどう変わるかを検証します。
-
 月5,000円から続ける積立の話
小さな積立額から始めて、運用を続けた一例を紹介します。