【2027年版】コア・サテライト戦略|ポートフォリオの比率と組み方
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「全世界株だけでは物足りない。でも成長株を増やすと、下落が怖い」。大きく増えたテーマの話を聞いて、次の積立からどれくらい足せばいいか迷うことがあります。
結論は、市場を広く持つ土台を決め、期待する分野に使う金額の上限を別に置くことです。コア・サテライト戦略は、80対20をそのまま使う決まりではありません。両方が下がっても必要なお金を用意できる比率から考えます。
YOU投資編集部が、動画の1,000万円の例を再計算し、上がったとき・下がったとき・戻すときの結果を並べました。YOUが動画で話した保有の方針も、説明用の比率や将来の予測と分けて紹介します。
動画で紹介した配分を例に、コアとサテライトの決め方、下落への備え、比率の戻し方を整理します。
YouTubeで見る結論:市場全体を持つ土台と、上乗せする投資を分ける
この記事の結論
コアは広い市場に参加する土台、サテライトは期待する分野を持つ部分です。比率を決めるときは、サテライトが大きく下がったら資産全体でいくら減るかを先に計算しましょう。
まず土台と上乗せを、自分の言葉で説明できるか
コアは投資部分の土台です。世界株など、どの分野が次に強くなるか当てなくても広く持てる商品を候補にします。特定の国の株式を軸にすることもできますが、世界株と比べて何に多く投資することになるかを見ます。
| 役割 | 先に決めること |
|---|---|
| 現金など | 数年以内に使うお金と生活費を別に用意 |
| コア | 広く持ちたい市場、口座、毎月の買付額 |
| サテライト | 投資する理由、許容する比率、下落時の判断基準 |
 読者の疑問
 解説
コアに次の流行を追わせない
たとえば、米国とそれ以外の比率は市場に任せたいと決めた人なら、土台は全世界の株式を候補にできます。ニュースを受けて土台を毎年買い替えると、土台と上乗せを分けた意味が薄れます。逆に、家計で必要な現金が増えた場合は、市場の好不調に関わらず投資部分を見直す理由になります。
世界株を選ぶ際、上位銘柄の多くが米国企業だと知って戸惑うかもしれません。月報を見て、国や業種の偏りが許容できるかを確認します。どの土台なら継続できるかを見極める段階で、サテライトに何を足すかを一緒に決める必要はありません。
サテライトは、半導体、成長企業、金など、コアに追加する理由を言える部分です。金融市場全体より伸びやすいという期待だけでなく、どんな場合に土台より苦しくなるかを書きます。違う値動きを期待して足すのか、同じ分野を意図して増やすのかでも評価が変わります。
80対20を決める前に、分母をそろえる
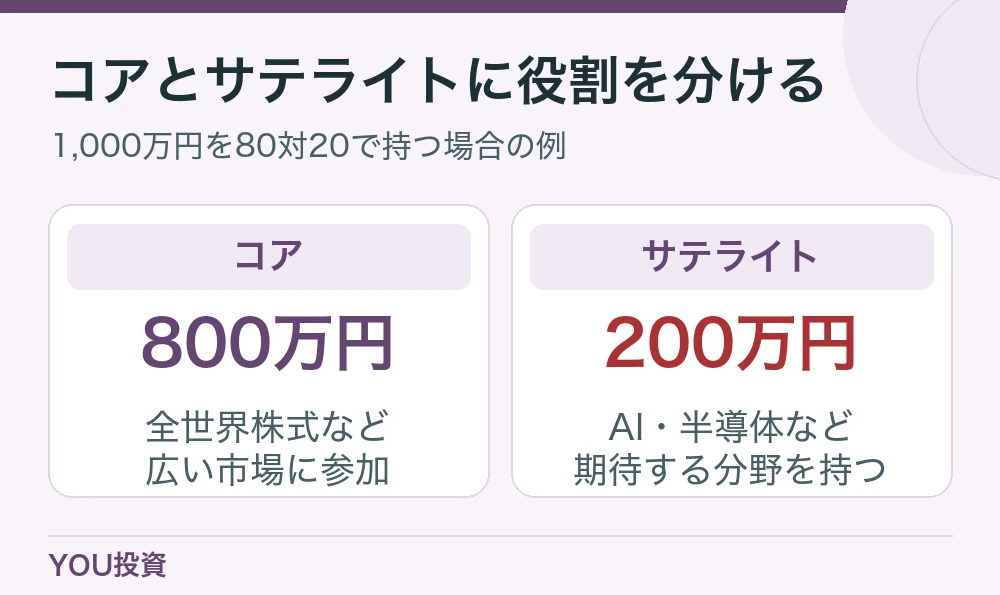
説明用の1,000万円が、すべて資産運用に長く回せる例とします。800万円をコア、200万円をサテライトへ。実際の預金も含めた総資産が1,000万円で、うち300万円を生活費や教育費に残すなら、比率を掛ける対象は700万円にする選択があります。その場合、80対20は560万円と140万円です。
土台も株式なら、コアに800万円置くことに元本の保証はありません。「コアは安全資産」と思うと、両方が同時に下がる時期を見落とします。支払いの近いお金を別にして、株式部分の設計と現金を一枚の表に分けて書きます。
YOUが公開した例と、自分の候補は分ける
動画では、YOU自身がいくつかの商品を持つ中で「イノベーション・インデックス・AI」の比率が高いと説明しています。またNASDAQ100にも、成長分野の上乗せの候補として触れています。ここで示す80対20は仕組みを理解するための配分で、本人の全残高の内訳を示す数字ではありません。
自分の口座に同じ投信を足す場合は、まず既に持つ企業の比率と費用を見ます。使う期限や収入に対する資産額が違えば、同じ増え方を期待しても、同じ割合で下落に耐えられるとは限りません。上乗せを行わず、保有の管理を一つに絞る選択もあります。
80対20の利益と損失を、1,000万円の同じ例で見る
上乗せが上がるとき、下がるときの差を金額で見る
投資額を1,000万円とし、コア800万円、サテライト200万円に分けます。コアが10%、サテライトが50%上がったときは、880万円+300万円=1,180万円。全額をコアに置いた場合の1,100万円より80万円多くなります。
| 想定した値動き | 80対20の残高 | 全額コアの残高 |
|---|---|---|
| コア+10%/サテライト+50% | 1,180万円 | 1,100万円 |
| コア+10%/サテライト−50% | 980万円 | 1,100万円 |
| コア−30%/サテライト−60% | 640万円 | 700万円 |
単純な価格変動で比較。途中の入出金、売買費用、税を含めません。
同じ年にコアが10%上がり、サテライトが50%下がると、880万円+100万円=980万円。土台が上がっても全体は20万円の値下がりです。サテライトだけを見て負けたと判断する前に、全体にいくら影響するかを同じ1,000万円で比べます。
 読者の疑問
 解説
両方が下がるときが、家計の確認に使える
コアが30%、サテライトが60%下がる場合、560万円+80万円=640万円になります。全額コアにした場合は700万円。減少360万円のうち、上乗せしたことで追加で減ったのは60万円です。運用だけを考えるなら、複数のケースでこの差を引き受けられるかを見ます。
資金を使う日が近いと、減った360万円全体が問題になります。たとえば二年後に300万円が必要で、預金を残していなければ、相場が戻るのを待てないかもしれません。許容できる割合を決めるとき、運用額だけでなく支払い予定も横に並べます。
事前に上限を逆算する
コア30%減・サテライト60%減の仮定で、「全額コアの場合より追加で30万円までなら負担できる」と考えると、追加損失の差は上乗せ部分に対し30%。1,000万円のうち上乗せを100万円、つまり10%に抑えれば、差は30万円です。これは指定した値動きのもとで成り立つ計算にすぎません。
その10%を選んでも、軸となる資産の下落を含めた全体の減少は330万円です。追加損失の上限と、家計が耐えられる総額の上限を両方に書くと、自分の課題が「上乗せを減らす」なのか「投資に回す資産全体を減らす」なのかを区別できます。
似た株を足すと、企業や業種がさらに濃くなる
広い株式指数に企業Aが5%、あるテーマの投信に同じ企業が10%だと仮定します。80対20の全体で企業Aは80%×5%+20%×10%=6%。見た目は二本に分けていても、コア一本の5%より比重が上がります。上乗せ分を持つ理由と照らし合わせます。
実際の重複を見るなら、同じ月の月報を並べて、上位銘柄・業種・国を別々に確認します。株式部分以外も含む全資産の比率なのか、指数に入っている銘柄の割合なのかも記録します。定期入替がある商品は比率が変わることも前提にします。
出典:三菱UFJアセットマネジメント|オール・カントリーの2026年9月末月報
別の率を試しても、何が違うのかを確認する
同じ下落の想定で90対10なら、900万円×0.70+100万円×0.40=670万円。70対30なら、700万円×0.70+300万円×0.40=610万円です。10ポイント動かすたびに、この設定では残高が30万円変わります。比較で分けるのは、同じ金額の違う組み合わせです。
違う値動きを期待して金を選んだ場合には、土台30%減と金10%増のような例も別に作れます。ただし金が同時に下がる場合も試します。二つの資産の動きが過去に違ったことは、将来も毎回逆に動くという約束ではありません。土台が米国株なら、円換算の変化も念頭に置きます。
探しているのが「絶対額で何万円まで減り得るか」なら、追加部分の比率を動かす比較と、株式の投資元本を動かす比較を別に行います。先ほどの例で300万円の下落に耐えられなければ、土台だけの1,000万円でも同じ問題が残ります。
比率がずれたら、入金と売却で戻す違いを確認
上乗せの額が200万円から400万円になったら
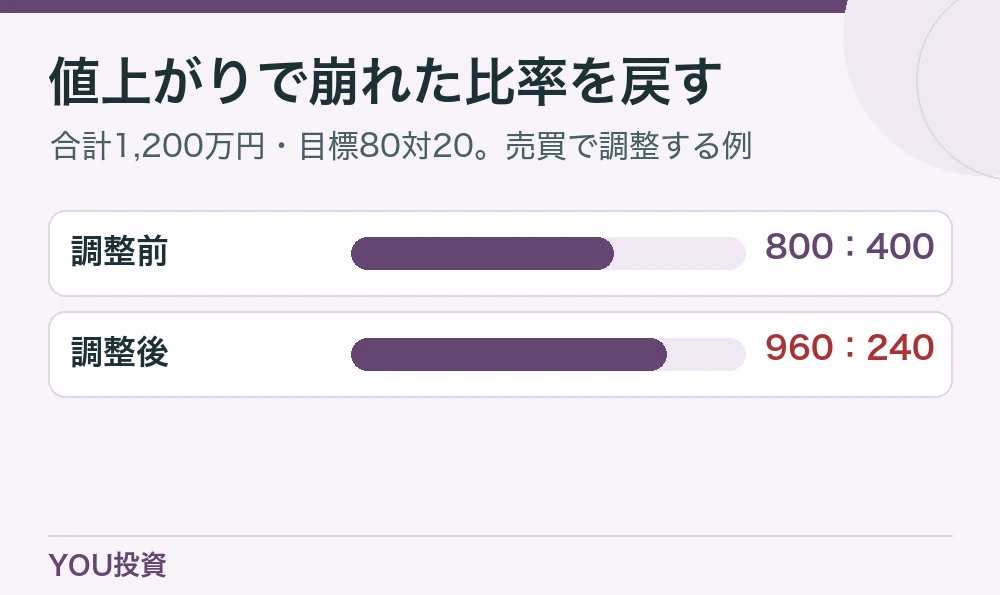
例としてコア800万円が動かず、サテライトが400万円に上がると、1,200万円のうち上乗せは約33.3%です。同じ80対20へ一度で戻すには、1,200万円の20%の240万円を上乗せ部分に残し、160万円分をコア側へ移す計算になります。
| 方法 | コア | サテライト |
|---|---|---|
| 現状 | 800万円 | 400万円 |
| 内部で160万円移す | 960万円 | 240万円 |
| コアへ800万円を外から入金 | 1,600万円 | 400万円 |
税や費用を含まない例。部分的な調整も選べます。
これを売らずに新しい入金だけで調整すると、400万円が20%になるには全体が2,000万円必要です。新規資金800万円をコアへ加えます。実際にそれだけ入金できないなら、新規買付で比率を少しずつ近づける、許容範囲内で待つ、一部を売る、などの違いを比べます。
比率を戻すことで、課税や受渡が必要になることがある
課税口座の含み益が大きい資産を売る場合、同じ160万円分でも売却益に応じて手取りが変わります。手取りをすべてコアへ振り替えるなら、表の960万円まで届かない場合もあります。NISAで売った場合は枠の戻る時期も確認し、売却と同じ年にどれだけ買い直せるかを見ます。
一度で戻さず、範囲に入れ直す方法
目標20%、上限25%とし、1,200万円のうちサテライトが400万円なら、上限まで戻すには100万円を内部で移し、上乗せを300万円にする案があります。20%まで戻す160万円の売却と比べ、売買額を少なくできます。税と価格が変わらない仮定での例です。
タイミングを分ける場合は、価格が再び動いて比率が変わる可能性があります。調整のたびに狙う水準と比率を確認し、「今日は買わないが今月中に次の入金を使う」のように、当面の行動を決めます。頻繁な売買で費用や手続きが増えるなら、目標に精密に戻す必要があるかも考えます。
出典:国税庁|NISA制度
下がって比率が小さくなった場合も、理由を確認する
サテライトを増やす予定で下落を待っていたとしても、商品の仕組みが変わったり、費用が上がったり、同じ分野をすでに十分持っていたりすれば、同じ目標に戻す理由が薄れることがあります。「上がったら売る・下がったら必ず買う」の前に、上乗せした目的と今の家計を確認します。
一方、商品・家計に変更がなく、決めた許容範囲に収まるなら、少し下がっただけで別のファンドに乗り換えなくてもよい場合があります。月末に何%になったかと、方針を変える判断を別に記録しましょう。
配分・重複・見直し日を決めてから積み立てる
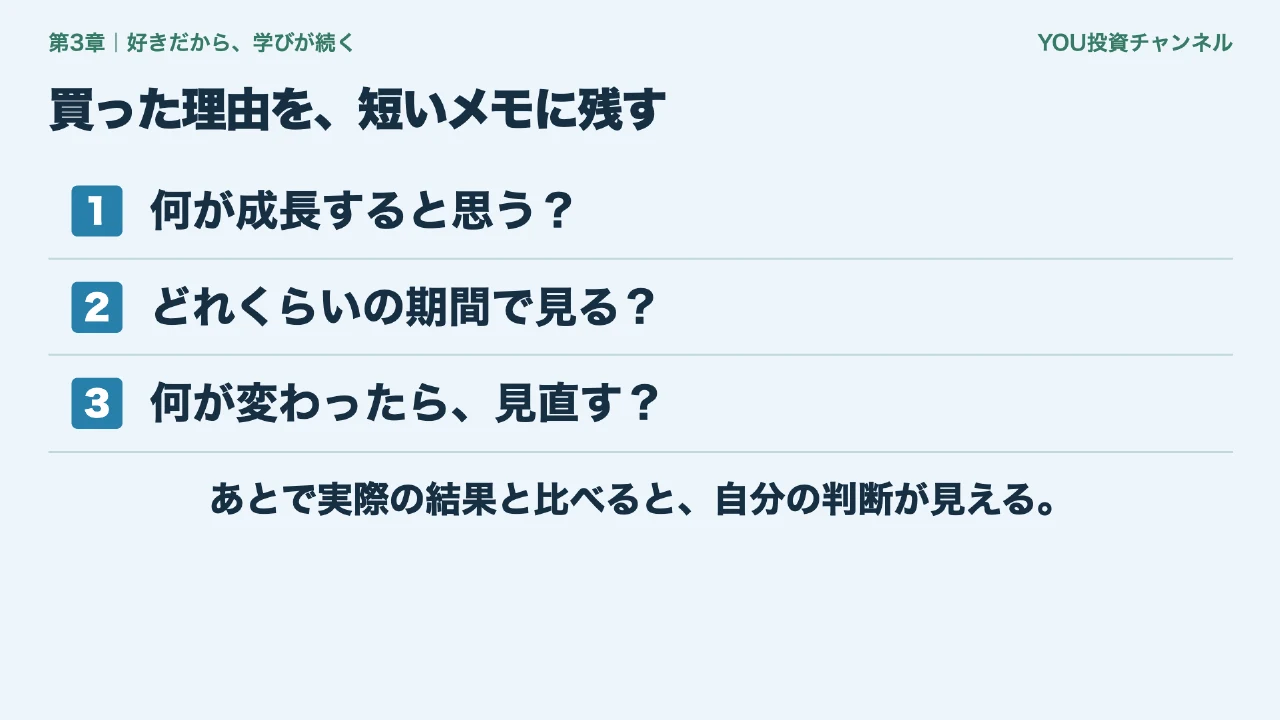
1.目的を二行にして、手を付けない資金を分ける
一行目に「投資部分は何に、いつ使うか」、二行目に「コアに共通の市場を持たせ、サテライトで何を追加したいか」を書きます。そのうえで、生活費・数年以内の予定が投資部分に混ざっていないかを確認します。
2.目標と、動いたら確認する範囲を決める
「目標20%。15〜25%の範囲で維持し、年に一度確認する」など、手順を決めます。この範囲は例で、家計の余裕や入金の頻度に合わせます。相場が動いた日に行動を決めるより、年の途中に家計が変わった場面と、値動きだけで動いた場面を見分けやすくなります。
読者の疑問解説上乗せが複数なら、合わせた上限を持つ
テーマを三本選び、それぞれ10%までというルールだけを守っても、合計では30%になります。三本に共通して同じ企業が多ければ、その企業の決算が全体の値動きに大きく響きます。「サテライト全体で15%、そのうち一テーマは最大5%」のように、合計と個別の両方に上限を設ける方法があります。
合計の金額を把握できない時点では、新しいテーマを追加する前に、既存の投信を土台と上乗せに分け直します。実際の口座を全部見渡すと、他の証券会社で積み立てている銘柄や、持株会が一部の企業に偏っていることも把握できます。
3.買付設定の前に、枠・商品・口座を同時に照合する
コアとサテライトの候補を正式名称で検索し、取り扱い、NISAの対象可否、信託報酬、投資先を確認します。株式の投資信託でも対象枠は異なります。二つ買う場合は合算した月額を見て、引落日に生活費が足りるかを確かめます。
4.残高と今後の入出金で、調整方法を選ぶ
まだ積立段階であれば、次の入金を不足分へ配分できるかを最初に見ます。取り崩し段階なら、使う日までに現金が作れるか、余っている部分を一部売ると目標へ近づくかを考えます。評価額をもとにした配分表と、現金の受取予定を別に持ちます。
手数料や管理に掛かる時間も見直す
毎年、各商品の信託報酬の変更、投資対象の大きな変更、売買に掛かった費用を確認します。成績が良い年でも、商品の情報を調べ続けられない場合は、上乗せの額や本数を減らす判断に意味があります。多いほど管理が楽になるわけではありません。
入金のみで進めるときは、次の月からの新規の金額だけを変え、すでに持っている資産は残す案を試します。家計に大きな変更がなければ、調整に時間が掛かっても売却を急がない方法があります。使う日が近い場合は、受渡や出金の日も早めに確認しましょう。
公開ツールで比率を動かすときは、年率の見込みを先に高くするより、上乗せの金額だけを変えて比べます。まず投資元本をそろえ、悪い条件も一つ入れます。もし表示された下落額が生活費の予備より大きいなら、比率を下げる案と、投資元本を絞る案の違いを確かめてください。
試算結果を保存するなら、日付と費用、税や積立を含めたか、途中で配分を戻す条件を一緒に残します。前の年より成績が良く見えても、設定が違っていれば結果だけを比べられません。数字の使い方をそろえると、方針を毎年作り直す負担も減らせます。
よくある質問
80対20がいちばん良い比率ですか?
どの人にも最適な比率ではありません。近く使うお金と保有額、両方が下がるときの想定で、上乗せできる範囲を決めましょう。
オルカンとS&P500だけで、この戦略になりますか?
世界株を土台にし、S&P500で米国大型株を厚くする意図があれば使い方の一例です。どの株式も別々に分散されると考えず、重複を含めた保有割合を確認します。
サテライトにNISAを使えますか?
商品によって対象となる枠が違います。つみたて投資枠・成長投資枠の対象か、利用する金融機関で購入できるかを確認します。
年末に毎回売って比率を戻すのですか?
確認と売却を同じ日に行う必要はありません。許容範囲を外れたか、次の入金で足りるか、税や費用などを見て調整方法を決めます。
まとめ:比率だけでなく、下がったときの行動まで決める
- コアとサテライトの役割を明確にする
- 期待と同時に、円で見た下落額を確かめる
- 調整する時期と条件を先に決める
最初は買いたい商品の名を挙げる前に、「広く市場を持つ額」「上乗せで失っても続けられる額」「数年以内に必要な現金」を分けてみてください。投資額を決めてから、70対30、80対20、90対10などを同じ値動きで比べます。
今持つものが多い人は、先に重複を見て、同じ企業や地域を厚くする狙いがあるか考えましょう。上乗せする金額がゼロでも、投資の目的に沿って続けられるなら、比率を決める作業には意味があります。
目的に合わなくなったときの出口を決める
買った時点で、「どれくらい上がれば売るか」だけでなく「どの条件が変わればこれ以上持たないか」も書きます。たとえば、同じ分野の投資が合計で上限を超えた、生活費を使う時期が近づいた、投信の中身が変わった、といった場合です。
下落した場合は、買う理由が変わったのか、価格だけが動いたのかを分けます。土台を短期で入れ替え続けると、相場が好転するたびに買い直すことになります。決めたことを確認できる最小限の頻度で、家計と保有の両方を点検してください。
 関連記事【2027年版】新NISAはオルカンとS&P500のどっち? 過去データと私の選び方
 関連記事投資信託を複数持つ意味は? 6資産の組み合わせと取り崩し方
 関連記事オルカンとS&P500の違い|両方持つと米国比率はどう変わる?
 関連記事NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸
出典と公式資料
元の解説を動画で見る
 このページで再生