投資信託を複数持つ意味は? 6資産の組み合わせと取り崩し方
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「オルカン一本で十分と聞くけれど、FANG+やゴールドも持つと何が変わる?」「たくさん買ったら、取り崩しで何から売ればいい?」。本数だけを増やしても、持つ企業が似ていれば、値下がりの原因も重なることがあります。
結論は、本数を増やすのは、今の資産にない役割を足すか、特定の分野を意識して厚くしたいときです。動画で6本がオルカン単体を上回ったのは、特定の期間の結果。その伸びと、次の下落で耐えられるかは分けて考えます。
YOU投資編集部が、動画で使った一括・積立の比較を、期間・分配・税の条件と一緒に整理しました。取り崩すときは、売却の手取りと、売った後の資産配分まで具体例で確認します。
オルカン、S&P500、NASDAQ100、FANG+、SOX、ゴールドの役割と、増やすとき・使うときの考え方。
YouTubeで見る結論:本数を増やすなら、各ファンドに持たせる役割を決める
この記事の結論
投資信託を複数持つ意味は、役割の異なる投資先を組み合わせ、使う段階で売却先を選べることです。値動きが似ている商品を重ねる場合は、全体の銘柄や業種の偏りを先に確認します。
投資先が増えるのか、持っている分野が濃くなるのか
オルカンとS&P500の二本であれば、オルカンの中にある米国大型株を、S&P500でも持ちます。このセットは投資口座の明細が二行になりますが、地域の分散を増やす効果とは別。すでに持っている会社の割合を上げたいときに、目的に合うことがあります。
| 投資先 | 主な役割と確認点 |
|---|---|
| オルカン | 世界の株式を広く持つ土台 |
| S&P500 | 米国大型株の比率を上げる |
| NASDAQ100 | 成長企業を厚く持つ。情報技術などの偏りを確認 |
| FANG+ | 少数の大型成長企業に集中。既存保有との重複に注意 |
| SOX | 半導体企業に集中。業界の景気や設備投資の影響を受ける |
| ゴールド | 株式と異なる要因で動く。為替や保有費用も確認 |
 読者の疑問
 解説
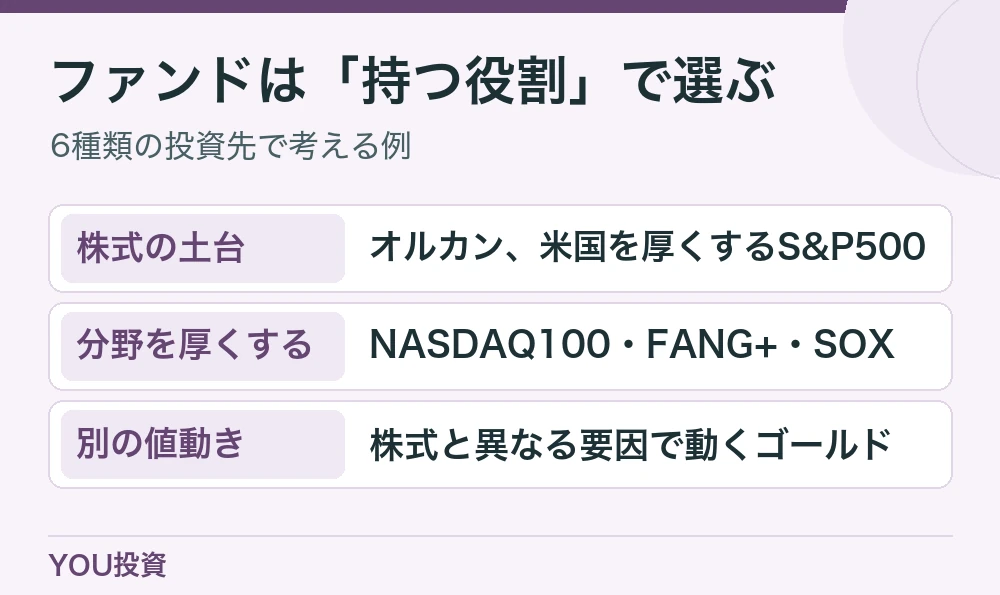
NASDAQ100はナスダック上場の大型非金融企業を対象とし、技術関連の企業も多く入ります。ただしハイテク企業だけの指数というわけではありません。FANG+は少数の大型成長企業に配分し、SOXは半導体の産業に焦点を当てます。既存の米国株投信と持つ理由が重ならないかを見ます。
ゴールドを足す理由は、株式とは違う要因で動く資産を持てることです。金自体は利息や配当を生みません。円建ての金ファンドでも為替やコストが効くことがあり、株式が下がるたびに金が必ず上がるわけではありません。金を増やすと株式が上がった年の伸びを弱める可能性もあります。
候補を並べるときは、指数と商品を区別する
eMAXIS Slimのオルカンと米国株式、iFreeNEXTのNASDAQ100・FANG+、ニッセイのSOX連動投信、三菱UFJ 純金ファンドが動画で使った具体的な商品です。「金」や「NASDAQ100」という分類だけで、すべての同種商品が同じ費用や値動きになるわけではありません。
米国株指数を参照するときは、配当込み・配当なし、ドル・円を確かめます。運用会社の資料で連動の対象と信託報酬を見て、比較に使った基準価額の系列と区別します。違う投信で同じ計算をするなら、その商品の設定日と為替の扱いに合わせて調べ直します。
100万円を追加する前に、割合の増え方を計算する
たとえば現在の資産が200万円で、ある業種が20%、つまり40万円分とします。そこへ、その業種が60%のファンドを100万円加えると、該当部分は100万円。全体300万円のうち約33%です。元の投信とは別の商品でも、同じ業種は20%から大きく増えました。
目的が「半導体に期待して割合を上げる」なら意図どおりです。「下落しにくくする」なら、増やす前より逆の結果を招く可能性があります。上がった商品を探すより、全体の何%なら下落を受け止められるか先に決めます。
本数を増やさなくてもよい場面
世界株を広く持ちたい、今後も自動積立の一つの設定だけを管理したい、特定分野に傾ける理由がない。そうした場合は一本でも目的を明確にできます。逆に保有本数を増やすなら、費用や運用方針の確認が増えても、追加する役割の方が大きいかを考えます。
6本を同じ日に買った検証を、再現条件と一緒に読む
6本がそろう日から、各100万円を同じ条件で比較
動画の一括投資は2023年4月3日から2026年10月19日までです。2023年に設定されたSOX連動の投信を含め、比較対象の履歴をそろえるためにこの開始日を選んでいます。日本のファンドの円建て基準価額を使い、途中売却やリバランスはせず、分配を再投資した条件です。
| 投資先 | 期末評価額の概算 |
|---|---|
| オルカン | 219.2万円 |
| S&P500 | 229.9万円 |
| NASDAQ100 | 263.7万円 |
| FANG+ | 350.2万円 |
| SOX | 410.4万円 |
| ゴールド | 240.6万円 |
| 6本合計(元本600万円) | 1,714.0万円 |
動画で取り上げた円建ての投信を比較。分配を再投資し、売買費用・投資家段階の税とリバランスを含めない。表示は丸めています。
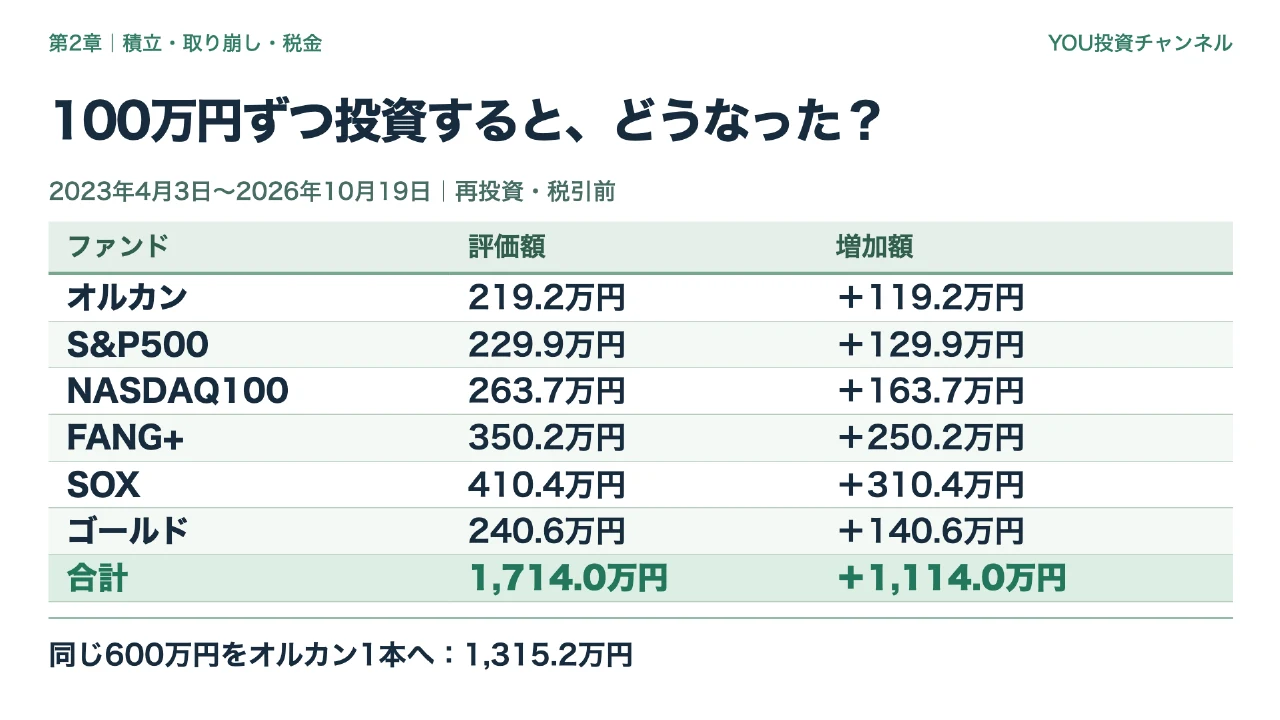
600万円を六等分した結果は約1,714万円、同じ600万円をオルカン一本に置いた場合は約1,315万円でした。反対に同じ期間をSOX一本にした場合は約2,462万円。六本に分けること自体が成績を押し上げたのではなく、この期間に上がった部分をどれだけ持ったかで差が出ました。
オルカン50%、S&P500を15%、NASDAQ100とFANG+を各10%、SOXを5%、金を10%とした動画の説明用配分では、同じ600万円が約1,500万円でした。成長分野で上がった商品が分かってから配分を決めると、この結果を簡単に超える比率を探せます。しかし買った当初に何が上がるか分かったという意味ではありません。
 読者の疑問
 解説
積立に置き換えると、同じ倍率にはならない
各月最初の基準価額で6本それぞれ1万円、43回買った比較では、月6万円で元本258万円です。2026年10月19日までに評価額は約433.6万円。同じ月6万円をオルカン一本に積み立てた場合の約377.2万円と、差は約56.4万円でした。
同じ期間でも、最初の月に入れた資金は約3年半動く一方、43回目に入れた資金は短い間しか運用しません。そのため元本258万円に一括比較の倍率を掛けても、積み立てた人の結果にはなりません。月々の口座から出る資金で比較するなら、積立の結果を使います。
得意な時期は入れ替わる
動画のデータでは、2025年の金は+64.64%、SOXは+38.90%でした。ところが2026年の年初から10月19日では、金は−5.46%、SOXは+55.71%です。これは指定した投信についての再投資系列で、現地の指数や現物の価格そのものではありません。
この結果だけで「今からどちらに全額を入れるか」を選ぶと、次に得意になる分野を見極める必要があります。違う要因で動くものを一緒に持つ案は、最高の成績を取ることより、どれか一つが悪いときの影響や、取り崩せる候補を管理する考え方です。
「選んだ6本」が、結果に与えた影響も考える
ここで扱った六本は、世界株と、米国の大型株や成長企業、半導体、金です。債券や国内預金を含めた六分類の比較ではありません。上昇した分野が目立つ期間に、後から似た分類を加えて比較すると、当初は分からなかった優劣が過大に見えることがあります。
期間を変えて再検討できる場合は、下落から始まる時期、上昇の途中で買う時期を別々に試します。すべてのファンドの履歴がない時期には、存在しない商品の成績を運用実績と扱わないようにします。この比較は六本の組み方を学ぶ例であり、順位を将来へ延ばすためのものではありません。
重複・値下がり・取り崩しを、資産全体の金額で確認
同じ会社を三本から買うと、全体でいくらになる?
架空の組入比率で、オルカン50万円に企業Aが5%、S&P500に30万円で8%、FANG+に20万円で10%とします。他の保有がなければ、企業Aは2.5万円+2.4万円+2万円で6.9万円。全体100万円の約6.9%です。同じ会社への配分は、各商品の割合を足し算するだけでは出せません。
もし三本とも技術分野が大きいなら、一社だけのリスクより、業種全体が下がる影響が大きいかもしれません。運用会社が使う業種分類が違う場合は、合計値を精密に見せず、重なる上位企業と共通しやすい分野を大まかに把握します。
資産全体が1,000万円で、株式が900万円、金が100万円とします。株式が30%下がり、金が10%下がる場合、全体は720万円です。金が値下がりしていても、全額を株式に置いた場合の700万円より減少は小さくなります。逆に、株式の比率が同じで金がもっと大きく下がれば差は縮まり、場合によっては逆転します。
このように、どれか一つが上がるかどうかより、同時にどれだけ動くと家計の計画を変える必要があるかが重要です。預金を別に確保できていて100万円分の下落を待てる人と、来年すべてを使う人では、同じ配分でも適するかは変わります。
売るときは、上がった銘柄より「増えすぎた割合」を見る
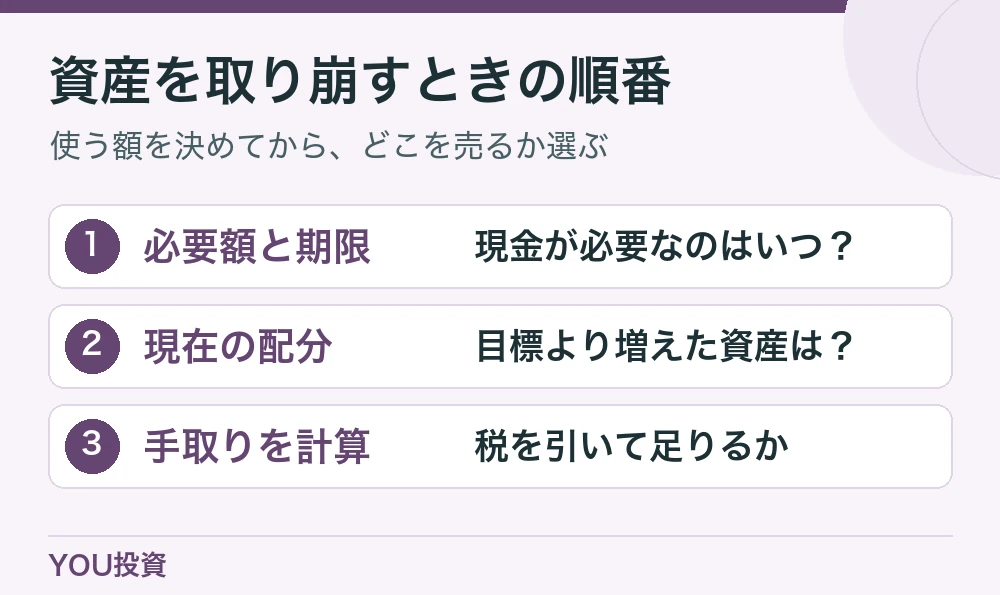
たとえば全体1,000万円のうち目標10%の金が150万円、現在15%になり、売却で120万円の生活資金を作りたいとします。金だけから120万円を出すと、残高880万円に対し金は30万円で約3.4%。増えすぎた部分を使う方法でも、次の目標から大きく離れる可能性があります。
売却後の目標を10%とすれば、残高880万円に金88万円を残すので、金は約62万円売って、残りの58万円を他の資産や待機していた現金から出す案になります。税と費用を考えない例です。売る前と後の二つの配分を比べるだけで、取り崩しと比率調整を一緒に考えられます。
同じ額だけ売っても、手取りは同じとは限らない
特定口座で評価額100万円、取得額60万円と単純化した保有を半分売る場合、売却額は50万円で、購入額に相当する分は30万円、利益は20万円と考えます。適用税率20.315%を掛ける例なら税は約4万630円で、費用等を除く手取りは約45万9,370円です。
これと同じ50万円をNISAの対象資産から売る場合は、売却益が非課税です。ただし買い直す場合は取得額分の総枠が翌年以降に再利用できる仕組みで、その年の年間枠は戻りません。どちらを先に売るかは、今回の手取りだけでなく、将来残る口座や配分も含めて判断します。
出典:国税庁|NISA制度
同時に下がった場合のため、売らずに済む余地をつくる
株式の比率が高く、金も同じ方向に動くと、候補が六本あっても下落中の売却は起こり得ます。来月から使う生活費を全て投資から出す設計なら、次の受取までの現金を持つか、支出の一部を後ろへ動かせるかを考えます。保有本数と生活費の備えは別の問題です。
口座の棚卸しから、次の買付・売却までの手順
1.ファンド名、口座、時価と投資先を書き出す
保有明細を一枚に集め、積立設定額ではなく現在の時価で比率を出します。「世界株」「米国株」「成長企業」「半導体」「金」と役割を書き、似た役割を複数本で持つなら、その目的を言葉にします。残高が大きいほど、少しの割合でも値動きする額が大きくなります。
2.新しい投信を買う理由と、上限を決める
たとえば「市場全体を軸に置き、半導体へ上乗せは総資産の5%まで」と書きます。すでに軸の投信にも半導体企業が入るため、この5%は追加の投信そのものの上限です。業種全体の上限と同じ意味にしないように、何の比率かを決めます。
読者の疑問解説3.積立で直せるか、売却が必要かを順に確認
上がった資産が上限を超えた場合、まず新しい入金を目標より少ない部分に振る案を試します。入金の予定がなく、ずれを急いで戻す必要があるなら売却も候補ですが、課税口座の利益やNISAの再購入の時期が変わります。週に何度も見て売買するより、確認する時期を先に決めます。
4.使うときは手取りと入金日で注文金額を決める
必要額、すでにある現金、注文候補の税と受渡日を別欄に書きます。約定した日と、引き出せる日が違うことがあるため、支払い予定から逆算してください。そのうえで、売った後に株式・金・現金の余力がどうなるかを確認します。
口座をいくつも使う場合は、残高を合算して見る
NISAでは世界株、特定口座では成長株だけを買っていると、どちらか一方の画面は分散して見えても、全体は米国の大型企業に偏っていることがあります。集計する日を一つ決め、保険や持株会も対象に含めるかを書きます。一枚の配分表に口座を別列で付けると、売るときの税も確認できます。
維持できる表で十分です。毎月全部の構成を調べなくても、半年の定点で各ファンドの上位銘柄と業種を更新し、大きな投資や転居などがある日に見直す方法があります。予定どおりに買付できない場合に、金額を下げる優先順位も決めておくと管理が続きやすくなります。
よくある質問
複数の投信を持つと、オルカン一本より有利ですか?
同じ投資先を足すだけなら分散が増えるとは限りません。今回の6本が過去に上回ったのは、比較した期間に上乗せした分野の成績が良かった結果です。
ゴールドは株価が下がるたびに上がりますか?
いいえ。金の価格も動き、円建て商品は為替・費用などの影響も受けます。株と金が同時に下がった場合も想定して比率を決めます。
複数の投信を同じNISA口座で買えますか?
金融機関に取り扱いがあり、使いたい枠の対象であれば可能です。商品ごとに枠を確認し、合計した買付が年間枠に収まるか見ます。
毎月リバランスするべきですか?
毎月行う必要があるとは限りません。積立額だけで調整する方法もあります。売却を使う場合は、費用や税と、配分がずれたままのリスクを比べます。
まとめ:本数を数えるより、配分と取り崩しのルールを持つ
- 複数持つ理由を1本ずつ説明できる配分にする
- 銘柄と業種の重複は全体で集計する
- 売却前に必要額、手取り、残る配分を確認する
今日やるなら、いま持っている商品を一つずつ「育てる土台」「意図して厚くする分野」「違う動きを期待する資産」のいずれかに入れてみてください。同じ役割がいくつもある場合は、重複に対して手間や費用を払っても残したい理由を考えます。
過去検証を再現するときは、月初と月末、一括と積立、円建てとドル建てを混ぜずにそろえます。公開チャートでは対象の投信と同じ開始日を選び、記事のように複数の比率をまとめた値は、自分で合計して比べてください。
分散の結果を、最高額ではなく「使えるか」で確認
使う日が遠いなら、悪いケースでも積立を止めずに済むかを先に見ます。取り崩し中なら、株・金が同時に下がっても、生活に必要な月額をどれくらい現金でつなげるかを確認します。どちらも、過去の最高残高だけで決めると見落としやすい項目です。
先の見通しを決めにくければ、現在の配分をそのままにする案と、新しい入金を一種類へ変更する案を並べてください。本数は今日増やす必要がなく、今後変えられる部分が分かるだけでも、投資先を増やす理由を言葉にできます。
売る順番を決めたら、逆の値動きでもう一度試す
たとえば今年は金の比率が増えたので使う候補に入れたとして、来年は金も成長株も下がると仮定します。不足を埋める現金がいくらあり、どの資産を売ると当初の配分から最も離れにくいかを書き出します。来年の順位を予想しなくても、二つの手順を用意できます。
一度決めた売る順番も、資金の必要額が少なくなれば変更できます。売る資産の税額だけを最小にするより、使う時刻までに出金でき、次の年の候補も残るかを見ます。必要額、受取日、残る資産の三つを一緒に確認できれば、複数本を持つ意味を実際の家計に結び付けられます。
候補の一部を売らずに残したなら、翌年の支払い分をどこから用意するかも控えます。価格が急に動いても、当日のニュースだけで全体の方針を変えずに済むよう、別の候補を一つ用意します。
 関連記事【2027年版】コア・サテライト戦略|ポートフォリオの比率と組み方
 関連記事資産の取り崩し方|定額・定率・4%ルールを3,000万円で比較
 関連記事オルカンとS&P500の違い|両方持つと米国比率はどう変わる?
 関連記事NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸
出典と公式資料
元の解説を動画で見る
 このページで再生