【新NISA】毎月3万円・10万円・30万円で何が変わる? 積立と複利を比較
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
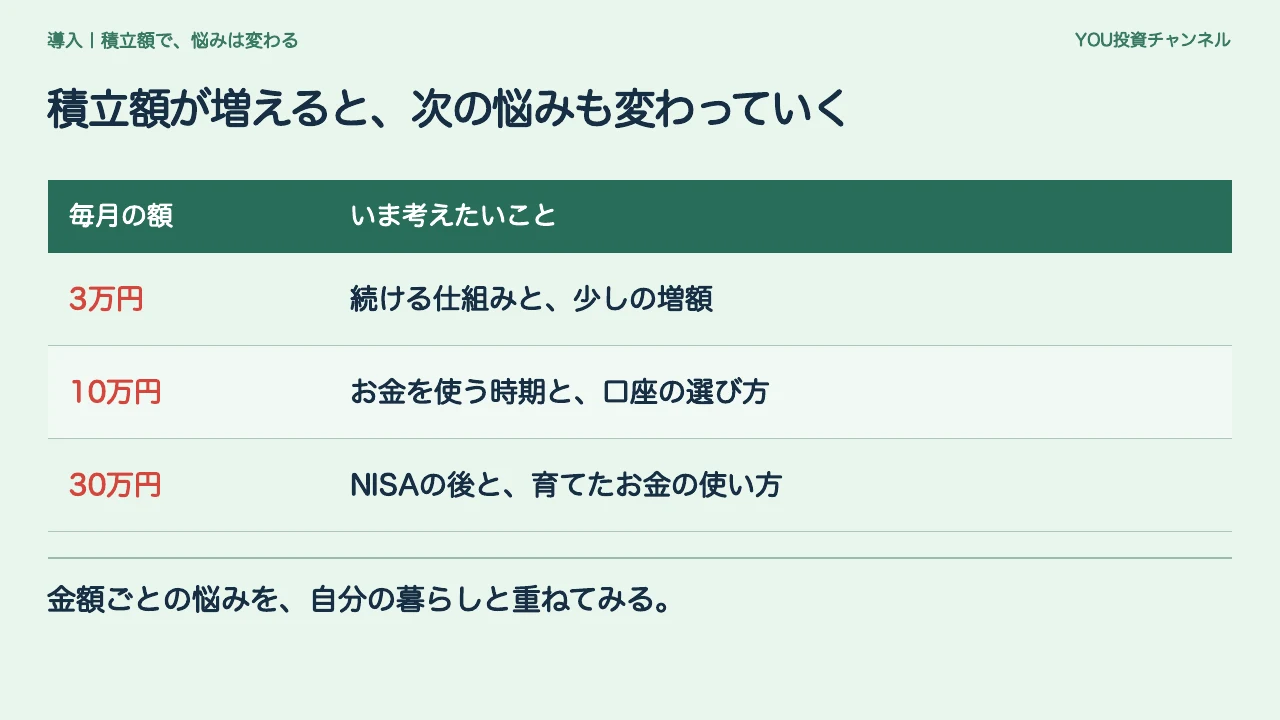
「月3万円で将来に間に合う?」「月10万円にしたら生活が苦しくならない?」「月30万円ならNISAだけで続けられる?」。同じ制度でも、今の積立額と将来使うお金が違えば、次に調べることが変わります。
結論は、今の余力で続けられる額を選び、元本・運用益・非課税枠を別々に計算することです。月3万円でも期間を取る選択肢があり、月30万円なら、始めるときに数年先の口座と家計も考える必要があります。
YOU投資編集部が、動画の月末積立の例を同じ式で計算し直し、金融庁のNISA資料と照合しました。金額が違う三人に置き換えて、使う時期、年率の下振れ、増額・減額の判断まで紹介します。
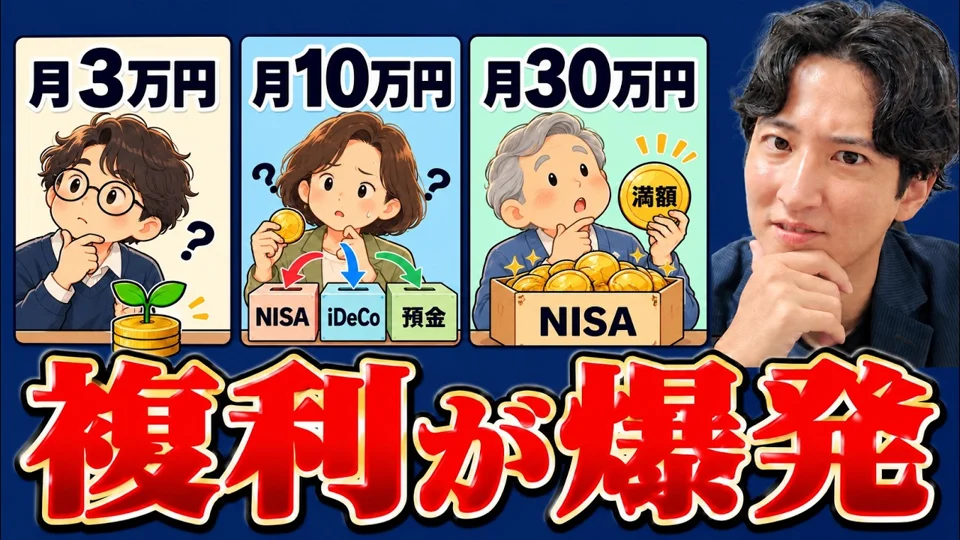
投資額、期間、想定利回りの違いを図解。月30万円を考えるときのNISA枠の使い方も確認します。
YouTubeで見る結論:積立元本と増えた分を、3万・10万・30万円で分けて見る
この記事の結論
月3万・10万・30万円で変わるのは、将来の評価額とNISAの枠を使う速さです。まず近く使うお金を確保し、支出が多い月でも続けられる金額を考えましょう。
30年後の差のうち、自分が入れた部分はいくら?
初期資産をゼロとし、毎月末の360回に同額を入れます。年率5%の一定の伸びを仮定すると、左から月額、その次が積み立てた元本、最後が運用を加えた評価額です。家計から増やす額が同じなら、利回りと期間も固定した場合に限って結果は比例します。
| 毎月の積立 | 元本の合計 | 評価額 |
|---|---|---|
| 3万円 | 1,080万円 | 約2,446万円 |
| 10万円 | 3,600万円 | 約8,154万円 |
| 30万円 | 1億800万円 | 約2億4,461万円 |
月利は(1+5%)の12分の1乗−1。税・費用・物価を含めない計算で、30年全額をNISAで買う設定ではありません。
 読者の疑問
 解説
月3万円の元本は3万円×360=1,080万円、評価額は約2,446万円。二つの差の約1,366万円が、仮定の率から生じた運用益です。月10万円では約4,554万円、月30万円では約1億3,661万円が同じように元本を超えた分です。入れればこの利益がつく、という確約ではありません。
月30万円の表は、30年間その額を運用できたとした計算です。年360万円を30年なら元本は1億800万円で、成人のNISAの総枠と一致しません。行動を決めるときは、NISAに入る資金と、それ以外で持つ資金を分けてください。
目標額から逆算するときは、何を固定する?
月3万円と30万円では、同じ率なら30年間の元本も残高も10倍になります。逆に、最終残高だけを固定する場合は、積立を何年続けられるかで必要な月額が変わります。たとえば年率5%の仮定で2,000万円を目指すなら、20年で月約4万9,300円、30年で月約2万4,500円という目安です。
この逆算は、支払いの日を動かせる場合に使えます。退職予定や子どもの進学で期限を延ばせないなら、年率を高く置いて帳尻を合わせるより、家計で出せる月額と目標との差を早めに把握します。毎月のつみたて以外に、使う金額の見直しや、退職後の収入を相談する材料にもできます。
月末に入れる例と、口座に現れる現実の違い
表では実効年率5%から月利を出すため、1.05の12分の1乗から1を引いて約0.4074%としています。毎月5%÷12を使う計算とは、30年で結果に差が生まれます。また、最後の月に入れた資金にはまだ運用期間がないものとしています。
この試算は毎月同じ率で進むため、実際の相場のように値上がりや値下がりが交互に起きません。実際には、同じ平均に見える二つの期間でも、値下がりした月に買えた口数や、終盤の値下がりにさらされる残高が違います。表は月額をそろえて比較するための道具です。
まず「何に、いつ使うか」で月額を考える
来年の引っ越し資金と30年後の老後資金は、目標額が同じでも置き場所を分けられます。先に使う予定がある分を現金で用意できれば、相場が下がったときの売却を避けやすくなります。積立額だけを先に大きくすると、急な出費のたびに取り崩すことになりかねません。
近い支払いで金額が分からない場合は、数年のうちに必要になりそうな費用を少し多めに見積もります。積立額は上限ではなく、売らなくても生活費を払える最低限の余裕を残して決めます。初めての人は、少ない月額で手続きや家計への影響を試す方法もあります。
前半5年と後半5年、月10万円と30万円のNISA枠
前半5年と後半5年で、運用の寄与を比べる
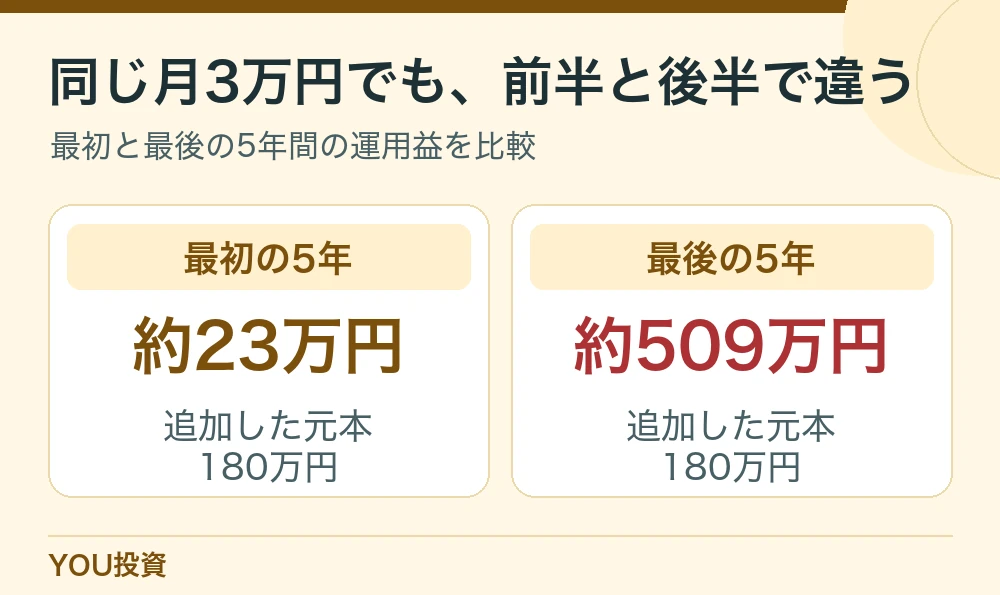
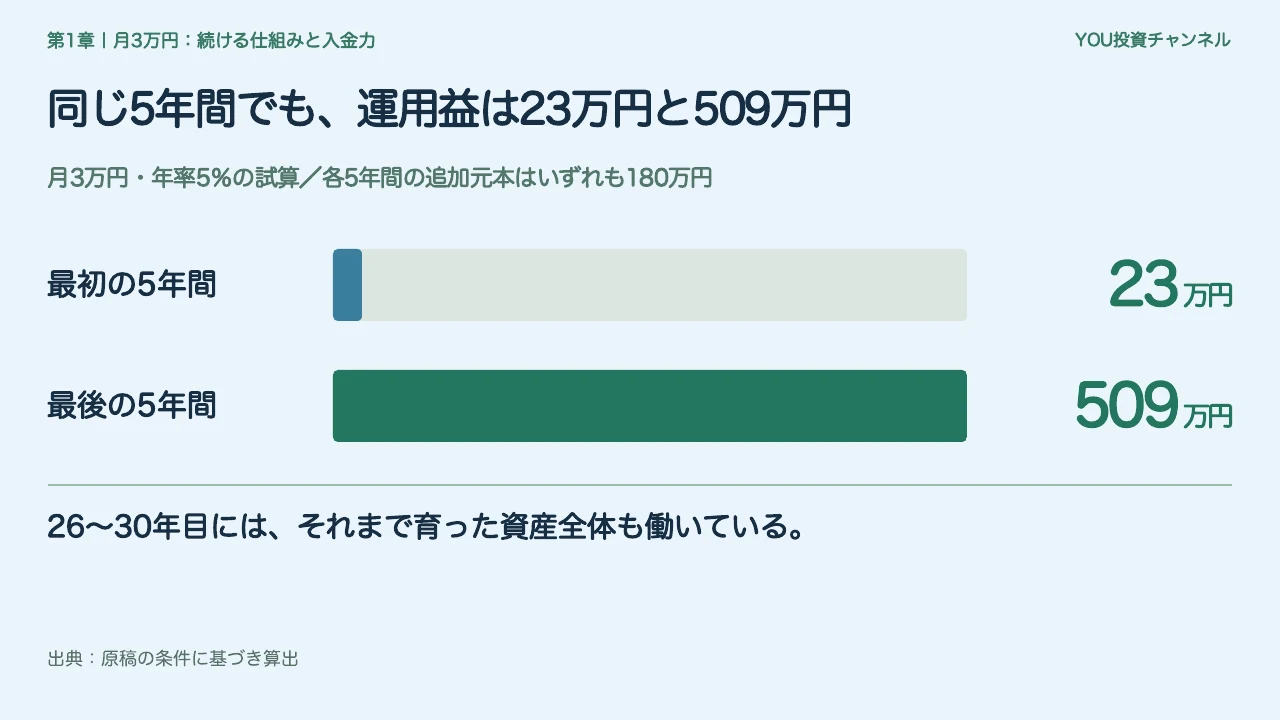
月3万円なら5年間の入金は180万円です。年率5%の同じ仮定では5年後が約203万円で、元本を超える分は約23万円。25年後は約1,757万円、30年後は約2,446万円なので、最後の5年に約689万円増えます。その内訳のうち、新しく入れた資金は同じ180万円。差の約509万円は、以前の残高も運用していたことによります。
ここで最後の5年が大きいのは、まとまった残高全体に同じ率を掛け続けるモデルだからです。現実の後半5年は下落して、評価額が前の時点を下回ることもあります。終盤に必要な額が大きい人は、使う時期から逆算して、相場から離す時期も考えます。
増額するなら、はじめた年と遅れてからを比べる
月3万円を30年続ける代わりに、最初の5年だけ月1万円増やす案を考えます。追加の元本は60万円で、同じ年率5%なら、その資金は残り25年も値動きを受け、30年後に約230万円分になります。最後の5年だけ増額しても元本60万円は同じですが、評価額は約68万円です。
先に多く入れたほうが増えるのは、一定の正の利回りが続いた場合です。取り戻せない支出や生活費まで使うと、下落時の売却で長く持てなくなります。増額するか迷ったら、何を減らして出すかと、負担が続く期間の両方で比べてください。
 読者の疑問
 解説
月30万円なら、年間枠と総枠の両方に当たる
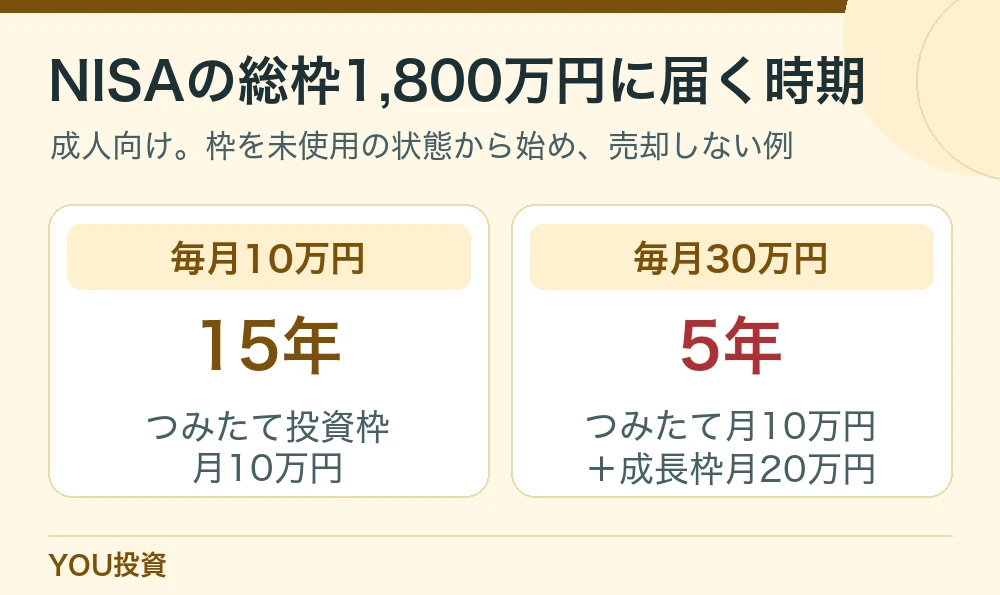
成人向けNISAのつみたて投資枠は年120万円、成長投資枠は年240万円です。月10万円を年に120万円買うなら、つみたて投資枠の上限と一致します。毎月30万円をフルに入れる例は、月10万円相当をつみたて投資枠、月20万円相当を成長投資枠で使う場合です。
| 月額 | 年間の投資額 | 売却せず総枠1,800万円まで |
|---|---|---|
| 3万円 | 36万円 | 50年(正味の単純計算) |
| 10万円 | 120万円 | 15年 |
| 30万円 | 360万円 | 5年(両方の枠を利用) |
すべて対象商品を買えた場合。配分・余っている枠は金融機関の画面で確認します。
年の途中で設定したり、どちらかの枠で買えない商品があったりすると、この割り方で一年分を使い切るとは限りません。年内の受渡や注文日の扱い、成長投資枠で使う方法は金融機関の画面で確認してください。総枠に着く年数は、どちらも使える状態で始め、途中売却・変更がない例です。
成人向けNISAの総枠1,800万円のうち、成長投資枠だけで使える額は1,200万円です。両枠を5年使うと、つみたて投資枠600万円、成長投資枠1,200万円。後から枠を空けるためだけに売る場合は、翌年に戻るのは取得額分の総枠で、単年の年間枠が増えるわけではありません。
出典:金融庁|NISAを知る
枠が埋まった後も、30年の運用計画は続く
NISAの総枠まで買った後に新しい資金が出るなら、課税口座で買う、投資に回す額を見直す、近い支出の現金を増やすなど、把握できる選択肢を並べます。枠がなくなる日に資産を全部売る必要も、予定どおり30万円を買い続ける必要もありません。退職金などで大きく増やす予定がある場合は、枠に入らない分の扱いを先に考えます。
iDeCoのように別の仕組みを検討するなら、加入条件、掛金の控除、受け取り時の税、原則として老齢期まで引き出せない点を確認します。柔軟に使いたいお金をすべて長く引き出せない制度に置くと、住宅や教育のお金は別に用意しなくてはいけません。
大きい積立ほど、収入減と支出の重なる月を考える
A:月3万円のつもりで、年に数回は出費が増える
毎月の3万円のうち、1万円分をボーナスや残業代から出していると、収入が少ない月の積立が生活費を圧迫します。固定で2万円、余裕のある月に残りを上乗せする設計なら、引き落としが無理なく続くかを試せます。この場合、平均が3万円に達しない年があっても、予定外の売却を減らすほうを優先できます。
年の途中で2万円に変更する場合は、いつの買付から反映されるかを確認します。カード積立では設定の締切や引落の予定がずれることがあります。証券口座の履歴だけでなく決済手段の画面も確認し、変更月に二重に出ると思って生活費を入れ忘れないようにします。
B:月10万円を続けるつもりで、五年後の車が必要
たとえば、五年後の車に240万円を使うと決まっているなら、その分を預金などで準備する毎月の目安は、利息を無視して4万円です。月10万円の投資と合計14万円が家計から出ます。使えるお金が月11万円なら、積立を7万円にして支払予定を守るといった変更ができます。
物価が上がり続ける場合は同じ車でも予算が変わるかもしれません。こちらは投資の年率で埋めると決めず、見積もりの差を半年や一年ごとに確認します。積立の目標額を下げる選択と、買う時期を変えられるかは別の判断です。
C:月30万円を想定したとき、収入が半分の月を見る
手取り55万円、暮らしと支払いに25万円なら、差額が月30万円です。ただし収入が三か月だけ月35万円になれば、差額は月10万円。積立を30万円のままにすると、三か月合計60万円分を予備から補う計算になります。余力の大きい月だけで積立を決めると、想定がずれたとき急な現金不足が起きます。
事業所得や歩合で入金に波があるなら、税・保険料の支払月と固定費を先に並べ、一定の額は現金に残します。入金ルールは「毎月30万円」の一択にせず、減らせる投資額と、余裕がある月にだけ上乗せする額を別にしておくと調整しやすくなります。
次に、積立額は動かさず利回りだけを下げる
月10万円の30年試算で、年率5%と3%の残高には約2,367万円の差があります。年率7%ならさらに大きく見えますが、必要な金額に合う数字だけを採用しないようにします。3%でも不足する場合、積立額だけを上げるのか、使う日を延ばせるのか、必要な額の見積もりを変えられるのかを別々に検討します。
| 年率の仮定 | 最終残高 | 元本との差 |
|---|---|---|
| 0% | 3,600万円 | 0万円 |
| 3% | 約5,787万円 | 約2,187万円 |
| 5% | 約8,154万円 | 約4,554万円 |
| 7% | 約1億1,695万円 | 約8,095万円 |
月末積立・初期残高ゼロ。税・費用・物価を含めません。運用は一定の率で進むと仮定します。
積立を増やすことと、運用のリスクを増やすことは別
予定額に届きにくいとき、投資に回す額を月1万円増やす方法と、より価格の振れが大きい商品へ替える方法があります。前者は家計の負担が確実に増え、後者は結果が良くなるとは限りません。迷ったら、まず支払える金額と使う時期を調べ、その範囲で投資の中身を決めます。
たとえば、目標の差が年12万円なら、投資商品を替える前に、毎月1万円を出せるのか、年に一度だけ出る支払いを変更できるのかを見直します。期限に間に合う確率を表示しても、その数字は試算前提に左右されます。変えられる家計の条件と、自分では決められない相場を区別しましょう。
たとえば名目で2,000万円の残高でも、物価が年2%で30年上がるなら、現在価値の目安は2,000万円÷1.02の30乗で約1,104万円です。実質の運用益と、口座に表示される円の合計を同じと思わないようにします。将来使う資金は、いまの支出のどれに対して物価が上がると困るかから考えます。
最終年の下落を、金額で具体的に置く
評価額が2,446万円まで伸びた直後に30%下がる例なら、約1,712万円です。元本1,080万円を上回っていても、ちょうど2,000万円を使う予定の家計には約288万円足りません。終点の金額だけから買い物や取り崩しの時期を固定すると、計画が間に合わない場合があります。
株式に任せる期間を延ばせないなら、必要資金の一部を前もって現金へ移しておく選択肢があります。いつから移すと期限までの支払いを確保できるか、必要な額に足りない場合はどの支出を後ろへ動かせるか。設定した年率とは違う欄に書いておきます。
自分の家計で積立額を決め、シミュレーターで比べる
1.毎月と年払いを入れた家計表を作る
三か月の給与明細だけでなく、過去一年の税、保険、旅行や家電の支払いも確認します。年払いは月割りして、給料日の口座に常時いくら残るかを試算します。毎月の出費に入っていなかったお金が、投資額の計算を変えることがあります。
2.収入が少ない月でも出せる積立を考える
決めた額を、通常の月と手取りが落ちた月の二つに当てはめます。投資をしないと余裕がいくら残るかも書くと、積立に回すお金と預金に回すお金のバランスを選べます。近い支払い分を残した後で、元本が減っても持てる額を決めます。
読者の疑問解説3.公開ツールでは、最初に比較条件を固定する
積立額と期間を一つ決め、年率0%・3%・5%を順に入力します。この順で見ると、運用がなければ自分でいくら用意するかが最初に分かります。公開ツールと記事の残高が少し違えば、月初・月末、利率の月換算、端数の処理、初期残高をそろえます。
もう一歩進めるなら、相場の値動きをランダムに動かすモンテカルロ試算を試し、低かったケースや途中の下落を見ます。そこで出る幅は、入れた前提の結果です。過去から推定した平均や振れ幅を違う見通しに変えると、将来の残高の幅も変わります。
4.注文の翌月と、収入が変わったときに確認する
注文後は金額と預り区分、設定した買付日を取引履歴で確かめます。将来の目標額は一度で決め切らず、出費の予算や収入が大きく変わった日を見直しのきっかけにします。枠が余っているのに焦るより、売らずに続けられるかで判断しましょう。
5.積立額を大きくした月は、翌月の家計まで追う
設定した直後に口座を見て安心せず、カード引落や生活口座からの支払いが済んだ後に、予定した予備が残っているか確認します。買付額と引落額を同じ月に見られない場合は、両方の予定日を一行に記録します。値上がりやキャンペーンを理由に増額した場合も、負担が続くかは同じように点検します。
年末にNISA枠を使うため買付を集中させると、買付期日だけでなく、家計から出る金額も偏ります。翌年に保険料や税金がまとめて来るなら、一度その支払いを差し引いて、予定していた増額を見送っても困らないか確かめてください。
出典:国税庁|NISA制度
よくある質問
月30万円なら、全部つみたて投資枠で買えますか?
成人用のつみたて投資枠は年120万円です。成人NISAで月30万円を12回買う例では成長投資枠も使い、双方の対象商品と取扱いを確認します。
NISA枠を使い切ったら運用は終わりますか?
すでにNISAで保有している分はそのまま持ち続けることができます。今後の新規買付と、すでに投資し続けている資産を別に考えます。
家計が苦しくなって積立を休むのはダメですか?
生活費が不足するなら、積立額を引き下げる・止める選択もあります。設定変更がいつ反映され、予定していた買付がどうなるかを取引先で確認しましょう。
シミュレーターの数字がYouTubeと少し違うのはなぜですか?
月利、各回の買付タイミング、税・費用、初期残高、丸め方が違うと差が出ます。最終金額だけでなく前提をそろえて比較してください。
まとめ:今の家計で続く金額を出発点にする
- 同じ期間で元本と評価額を比較
- 月10万・30万円は年間枠と総枠を別に見る
- 必要な現金を取り分けた後で積立額を決める
最初は、今の平均の貯蓄額と、来年までに使うお金を別々に計算してください。投資可能な金額の上限が見えたら、表の月3万・10万・30万円をその額に置き換えます。目標に届かなかったときの案を、年率を上げる前に一つ考えておきます。
積立を始める人は、公式のNISA対象商品と口座の積立方法へ。枠の多くを使う人は、投資総枠に届く時期と、その先に使う貯蓄・口座を並べます。取り崩す日が近づいた人は、次の関連ガイドで使う金額から逆算してみましょう。
 関連記事毎月5万円を20年積み立てると? 0・3・5%で比べる資産推移
 関連記事資産の取り崩し方|定額・定率・4%ルールを3,000万円で比較
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
 関連記事NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸
元の解説を動画で見る
 このページで再生