日本株高配当ファンド5本を比較|1489・435A・SBI・楽天・アムンディ
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「分配金が多い日本株ファンドなら、資産も増えやすい?」「ETFと普通の投資信託は、同じ100万円ならどこを見る?」。毎年の入金額に目が行きがちですが、分配を受け取った後にいくら残るかで、投資の結果は変わります。
結論は、評価額と分配金を足し、同じ期間・税の条件にそろえて比べることです。2026年1月から10月までの動画検証では435Aが最上位でした。ただし、次もその順になるのか、今年から買う人が同じ額を受け取るのかは別の話です。
YOU投資編集部が、取引所・運用会社の資料と動画の集計方法を照合しました。注文価格との違い、分配を使う場合と再投資する場合の読み方、買う前に確かめたい選定ルールと費用を、この5本で解説します。
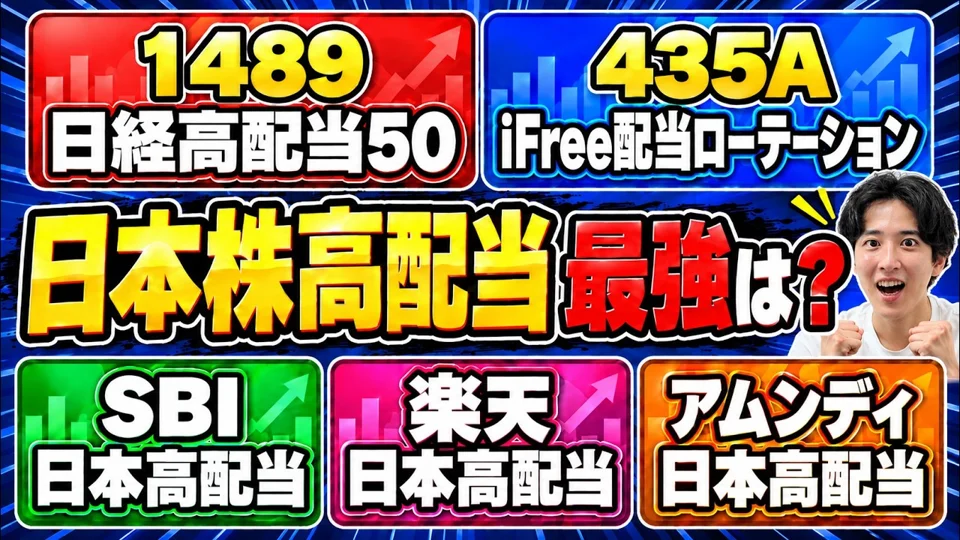
評価額、受け取った分配金、トータルリターンを100万円の試算で比較。各商品の違いを確認します。
YouTubeで見る結論:100万円の比較は、残った評価額と分配を足して見る
この記事の結論
同じ100万円を投資しても、多く分配した商品と、分配金を含めて資産が増えた商品は一致するとは限りません。動画の比較期間では、評価額と分配金の合計が最大だったのは435Aです。
同じ100万円、同じ日でも、増えた理由は違う
2026年1月5日にそれぞれ100万円を投じ、10月19日まで保有した試算です。市場でしか買えないETFについても、売買の指値や価格差による影響を避けるため基準価額を用います。分配は受取分に足すだけで、追加で買っていません。したがって実際の取引明細の再現ではありません。
| 商品 | 評価額 | 分配累計 | 合計 |
|---|---|---|---|
| 435A | 122.7万円 | 7.6万円 | 130.3万円 |
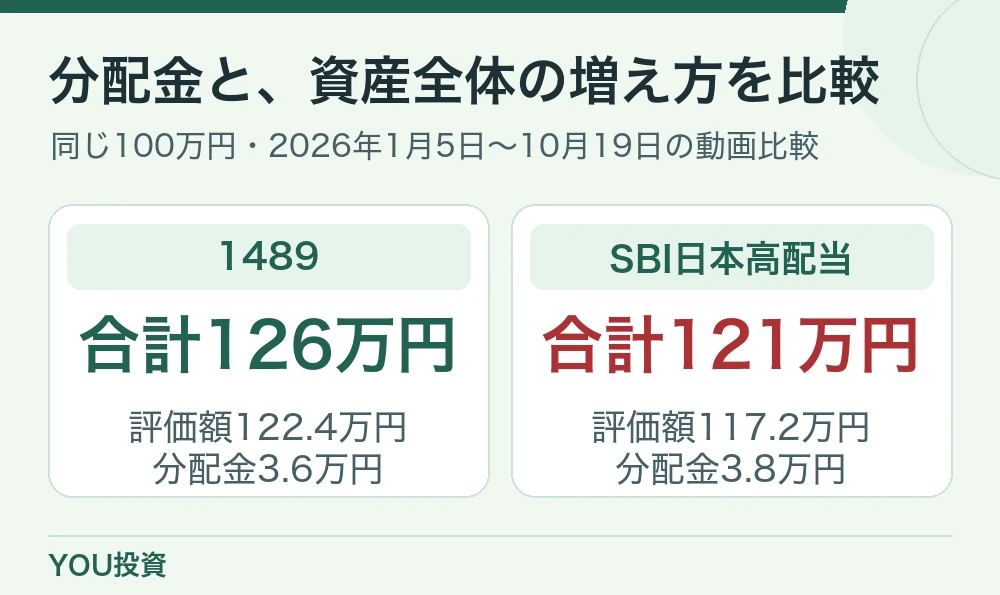
| 1489 | 122.4万円 | 3.6万円 | 126.0万円 |
| SBI | 117.2万円 | 3.8万円 | 121.0万円 |
| 楽天 | 113.8万円 | 2.7万円 | 116.5万円 |
| アムンディ | 112.7万円 | 2.2万円 | 114.9万円 |
動画の概算。ETFも基準価額で計算。税引前、分配を再投資せず、決算済みで入金前の分を含めて集計。
435Aと1489の評価額は122万7,000円と122万4,000円で、差は約3,000円でした。分配累計の差は約4万円。そのため、残った資産と分配を合わせると差が約4万3,000円に広がります。最終評価額だけを見たときと、結果の受け取り方が変わります。
SBIと楽天では、評価額で約3万4,000円、受取累計で約1万1,000円の差があり、合計差は約4万5,000円でした。合計だけなら差があったことしか分かりません。どちらから差が生まれたかを分けると、受け取りたい人と、そのまま持ち続けたい人が違う判断をできるようになります。
 読者の疑問
 解説
比較期間を選ぶと、どんな違いを拾うかが変わる
今回の1月から10月は、同じ5本をそろえて見られる一つの区間です。この窓には国内の株式市場が強かった月や、選定先の業種が上がった月も含まれます。12か月に満たない約9か月半の変化をそのまま一年分と呼んだり、翌年のリターンとして使ったりはできません。
比較を延ばす場合は、新しいファンドの設定前を補う架空データと運用中の実績を区別します。指数に過去の値があっても、実際の費用や組入れの売買が行われたファンドの履歴とは別です。候補ごとに期間が違うなら、共通期間の表と、参考としての長期履歴を別々に作ると読みやすくなります。
受け取り済みと、後日支払われる分は分けられる
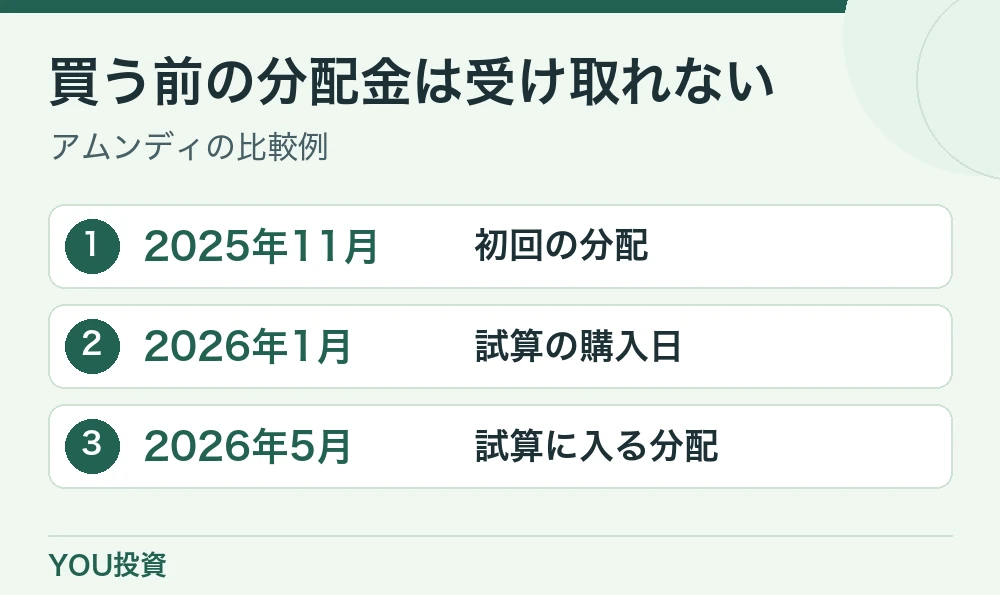
表の分配累計は、この日までに決算済みで入金前の分を含む動画の集計です。決算日と支払日は同じとは限りません。同じ月に支払いの予定がある場合は、表の分配累計をそのまま口座にある現金と見なさず、運用会社の支払開始日と証券会社の明細を見てください。
100万円なら分配7万6,000円だったという数字は、決めた日の条件で持っていたと仮定した結果です。その後に買うと購入単価と買える口数が変わり、どの分配の権利を取れるかも変わります。足元の価格で買う人の一年分の受取を表したものではありません。
分配を再投資するときは、現金受取と別に比較する
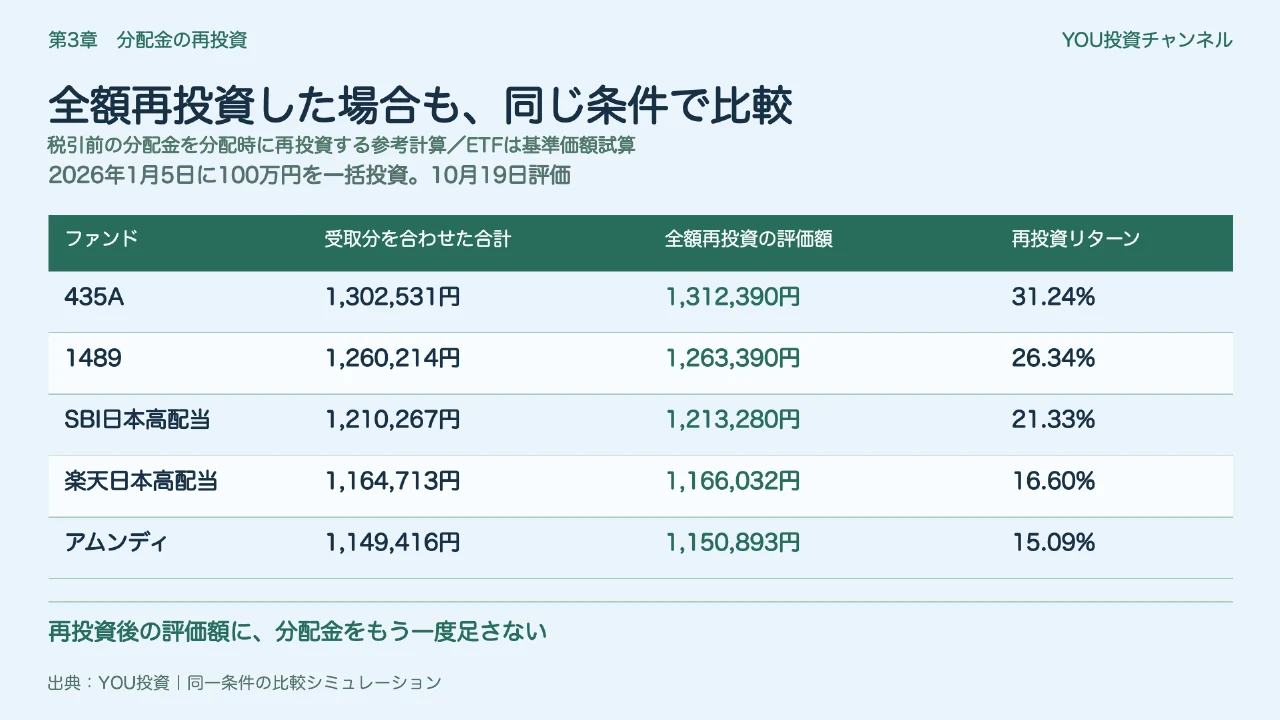
動画で分配を再投資した試算では、同じ期間の435Aは税引前で約131万2,000円でした。受け取った場合の130万3,000円より約9,000円多く見えます。この期間に再投資で持つ口数が増え、その後の値動きが反映されたためで、再投資したら必ず有利になるという意味ではありません。
支払いに使うために選ぶ場合は、税引後で予定日に入るお金を確認するほうが実用的です。長期で増やす目的なら、買い直した場合も含むトータルリターンをそろえて比較します。同じ期間でも、分配をどう扱った列かを最初に読みましょう。
5本の選定ルールと費用が、保有中の違いをつくる
ファンド名より、何を理由に株を買うか
1489は「NEXT FUNDS 日経平均高配当株50指数連動型上場投信」です。日経平均採用銘柄を起点とするので、同じ日本株の高配当でも、日本の上場企業すべてから同じ条件で選ぶ商品とは候補が変わります。組入れ上位、定期見直しのタイミングも運用会社の資料で見られます。
435Aは「iFreeETF 日本株配当ローテーション戦略」です。近い時期に配当の権利確定を迎える中から予想配当利回りなどを見て、組入れを入れ替えます。配当を受け取る権利がなくなると株価が調整されやすく、配当を取る回数だけで利益が積み上がるわけではありません。入替後も値動きを含めて確認します。
| 商品 | 仕組み | 売買 |
|---|---|---|
| 1489 | 日経平均採用銘柄のうち高配当を選ぶ | 東証ETF |
| 435A | 近く権利確定を迎える銘柄を中心に組み替える | 東証ETF |
| SBI | 事業や財務も見ながら国内の高配当株を選ぶ | 非上場投信 |
| 楽天 | 日本の配当株指数に連動を目指す | 非上場投信 |
| アムンディ | 長期の配当実績などを踏まえ国内株を選ぶ | 非上場投信 |
SBIは、会社の事業と財務を調べる運用で、選定対象や比率には判断が入ります。楽天は日本の高配当株指数に連動することを目指すファンドです。動画で「日本版SCHD」と呼んでいても、米国で取引されるSCHD本体と構成銘柄も投資地域も違います。口座では正式な国内投信名で検索します。
アムンディは、過去の配当実績などを見て日本株を選びます。過去の増配や安定した配当実績だけでは将来を予測できないので、どの業種が上位を占めるかと、分配方針は別に確かめます。五本とも日本株の比重が高く、日本株全体に逆風があると一緒に下がる可能性があります。
保有中にかかる費用を1年分に直す
信託報酬は投資信託を持っている間に資産から引かれる費用です。資産100万円を一年中持ち、価格が変わらないとした場合、SBIの年率0.099%で約990円、435Aの0.4125%で約4,125円。手数料の差を割合だけで見たときに比べ、どれくらい受取や運用で埋める必要があるか考えられます。
| 商品 | 信託報酬・年率(税込) | 単純な年額換算 |
|---|---|---|
| SBI | 0.099% | 990円 |
| 435A | 0.4125% | 4,125円 |
| 差 | 0.3135ポイント | 3,135円 |
動画と資料の料率を使った概算。取引費用、その他の実費、税は含めません。
比較期間の基準価額には、すでに控除された信託報酬が反映されています。年率を表の利益からもう一度引くと二重計算です。一方、売買のスプレッドや手数料、保有中にかかるほかの費用は別です。交付目論見書の料率と、運用報告書に出る実績の費用を分けて見てください。
 読者の疑問
 解説
すでにTOPIXなどの投信があると、何を足すことになる?
日本の株式をすでに持っている人は、「高配当ファンドをもう一本」で分散が進むとは限りません。仮に既存の日本株100万円のうち銀行が10万円分で、追加する高配当ファンド100万円のうち銀行が30万円分なら、新しい日本株200万円のうち銀行は40万円で20%になります。
同じ国に投資していても、株価が上がった企業を広く持つ商品と、配当条件を満たした企業へ配分を寄せる商品では動き方が違います。候補を持つ理由が「企業の配当を重視したい」なら、重なって増える業種がその理由に合うかを見ます。国内株が下落する不安を和らげたいなら、追加する資産の種類から考えます。
高い利回りを自分の手取りと間違えないために
表示上の利回りより、自分の買付口数と基準日
動画では435Aの2026年1・4・7・10月決算の分配27・52・32・58円の合計169円を、10月19日の取引所価格2,744円で割って約6.16%としました。価格は過去のある一日で、分子はその時点までの決算分です。運用成績の比較は基準価額、利回りは動画同様に取引所価格を使った箇所と区別しています。
仮に今100口持っていて、今後も同じ169円を受け取るなら年1万6,900円ですが、次回以降の分配は未定です。過去と同じ口数でも、将来の企業の配当や組入銘柄が変われば同じ結果にはなりません。高い利回りだけから生活費の必要額を逆算しないようにします。
分配した分だけ資産が増えるわけではない
簡単な例として、分配の直前に110万円だった資産から5万円の分配が出て、他の値動きがなければ、分配落ち後の評価額105万円と受取5万円の合計は110万円です。受取5万円が値上がり分にそのまま上乗せされるわけではありません。
非上場の追加型投資信託では、受け取る人の個別元本に応じて、普通分配金と元本払戻金が区別されます。保有者が同じファンドから同じ額を受け取っても、買った単価で扱いが違う場合があります。証券会社の分配報告にある扱いを読み、現金が入ったことと運用で利益が出たことを分けて考えましょう。
使う時期が明確なら、受取が減る場合も先に考える
100万円で税引前に年4万円を受け取れると見込んでも、翌年に分配が半分になれば受取は2万円です。同時に株価が下がれば、足りない2万円を用意するのに、値下がりしたファンドを余計に売るかもしれません。生活費にあてる場合は現金を取り分け、減った年にどの費用を補うかを先に書きます。
積立時代は分配を受け取らず、必要な時期だけ売却する選び方もできます。比べるなら「分配型を持って使わない分を買い直す」「分配が少ないものを持ち必要な額を売る」の税引後の金額と手間です。今すぐ分配を受け取る目的がなければ、額の大小だけで候補を決めなくてよい理由になります。
分配の予定は、現金の支払予定と合わせて読む
たとえば毎年3月に4万円を使いたいとします。年間合計が4万円でも、入金が4月以降なら3月の支払いには充てられません。最新の分配履歴では支払った月を調べ、次の決算予定は別の列にします。将来の支払いが未定なら、入る前提で旅行や税金の支払日を動かさない方が差を把握しやすくなります。
複数のファンドを持つと、決算月が分散することはあります。ただし同じ会社に投資していれば、企業の減配が複数に影響することもあります。受取月が分かれていることと、収入源の値動きが分散されていることを別々に見てください。
上場ETFは、表示された価格で買えるとは限らない
ETFの取引所価格は取引時間中に動きます。基準価額が同じでも、市場での買い注文と売り注文には間があり、発注時に見た価格と約定価格がずれることがあります。非上場投信では、注文時は次の基準価額が確定していないことが一般的。どちらも、この表の基準価額で好きなときに注文できると考えないようにしましょう。
五本の公式資料を、同じ条件で比べてから買う手順
1.自分が増やしたいものを決める
今の受取、将来の資産、保有中の管理の手間のうち、優先順位を一つ決めます。分配が必要なら、年にいくらを何月までに使うか。資産形成なら、取り崩しは何年後かを決めてから、分配を再投資するかを考えます。
2.同じ基準日の公式資料を並べる
比較に使うのは、目論見書の投資方針と信託報酬、月報の上位銘柄と業種、分配履歴と支払予定です。同じ月にそろわないときは基準日を列に書きます。二本持つ場合、銀行や商社など、すでに持つ銘柄・業種がさらに厚くなるかを見ます。
読者の疑問解説二本の費用が僅差で迷ったら、比較表に「買付方法と分配の使い方」をもう一列加えます。定額で積み立てる代わりに、ETFを口数で買って余る現金が出る場合もあります。反対に、市場が開いている間に注文価格を決めたいなら、ETFの売買方法が合う場合もあります。
上位銘柄だけで判断しきれない場合は、月報で業種全体の比率を見て、運用会社の分配履歴で減った月を探します。意図どおりに分配と値動きが違っていたか確認すると、高い分配だけで決めるより、悪い時期に持ち続けられるかを考えやすくなります。
3.使う口座で、取り扱いと税の条件を読む
ETFは銘柄コード、非上場投信は正式名で照合し、対象のNISA枠や最低注文金額、分配の受取方法を確かめます。国内上場株やETFの対象となる分配等をNISAで非課税にするには、証券会社を通じて受け取る株式数比例配分方式など、国税庁や取引先の案内を確認してください。
出典:国税庁|NISA制度
同じ口座でも、保有する資産がすべて同じ税の扱いにはなりません。特定口座とNISAで同じ銘柄を買っていれば、税引後の入金を見比べる際に預り区分を確認します。投資信託の元本払戻金も、通常の利益として他の分配と単純に合計せず、明細に記載された区分を記録します。
予約した注文や積立設定は、約定を確認するまで候補として扱います。単元や積立方法が商品によって異なるため、用意した100万円を全部使うとは限りません。使わなかった現金も家計の資産には残るので、運用結果を自分で比べ直すなら、その現金を含めるかどうかも書いておきましょう。
4.一度の注文で結論を出さず、明細を見直す
候補の注文画面まで確認したら、費用・約定日・受渡日を控えます。最初の分配では、基準日、対象口数、税、円の実際の入金を照合します。疑問が残るときは、買付を増やす前に書類を読める範囲の金額で検討できます。
よくある質問
435Aと1489をNISAで買えますか?
国内ETFでも対象枠は個別に確認します。証券会社の銘柄画面と成長投資枠の対象表示、分配の受取方式を買付前に照合します。
分配金が出た日には、すぐ使えますか?
決算日と支払開始日が同じとは限りません。権利の対象か、証券口座への反映日はいつかを運用会社と証券会社で確認しましょう。
信託報酬が安い投信なら、合計成績も一番になりますか?
費用は確実に比較したい項目ですが、結果は投資先や売買の判断、その期間の値動きにも左右されます。費用を同じ単位にし、株を選ぶ方法を合わせて読みます。
分配金の多いファンドと、評価額が増えるファンドはどちらが有利ですか?
受け取る予定があるかで変わります。分配を使うなら受取後の金額と価格の下落を、当面使わないなら再投資した場合とファンド内に資産を残す場合を比較します。
まとめ:分配の多さと、資産全体の増減を別々に確認する
- 現金で受け取る分配と保有資産を足して比べる
- 比較の始点・終点・分配の扱いをそろえる
- 過去の受取額と、次に入る金額を区別する
まず、比較したい商品を二本選び、同じ日に100万円を持ったときの「残った評価額・受け取った分配・両方の合計」を書き出してください。差が気になったら、どの企業や業種の動きで違いが出やすいかを資料で確認します。
分配金を実際に使う人は、同じ仕組みで金額が半分になっても支払いができるか計算してみてください。運用を続ける人は、更に長い期間、分配再投資込みで比べます。円での受取が目的なら、米国配当ETFとの違いを比べると為替と課税の影響も見えてきます。
追加で試すなら、同じ元本で別の2ケースを作る
一つは、分配を口座に現金として残して、使ったことにしないケース。もう一つは、各回の分配を同じ商品へ買い直したケースです。前者は「評価額+現金」、後者は「買い直した分を含む評価額」を見ます。分配を使った場合は、家計で使った額を記録し、再投資の結果とは比べ方をそろえます。
将来必要な積立の話と、すでに持つ資産からの受取りは、別の表にして構いません。100万円の比較を他の金額に置き換えても、現金の支払予定と減配への備えが同じになるわけではありません。分からない項目があれば、買う前に最新の公式資料から一つずつ埋めてください。
 関連記事【2026年11月】米国配当ETF6本を比較|SCHD・VYM・DGRO・VIG・SPYD・HDV
 関連記事資産の取り崩し方|定額・定率・4%ルールを3,000万円で比較
 関連記事NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
出典と公式資料
元の解説を動画で見る
 このページで再生