【2027年版】新NISAはオルカンとS&P500のどっち? 過去データと私の選び方
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「新NISAを始めるならオルカンとS&P500のどっち?」「米国株の方が増えたと聞いたけれど、今からでも遅くない?」。同じように積み立てられる投資信託でも、過去の成績と、これから持つ中身は別々に考える必要があります。
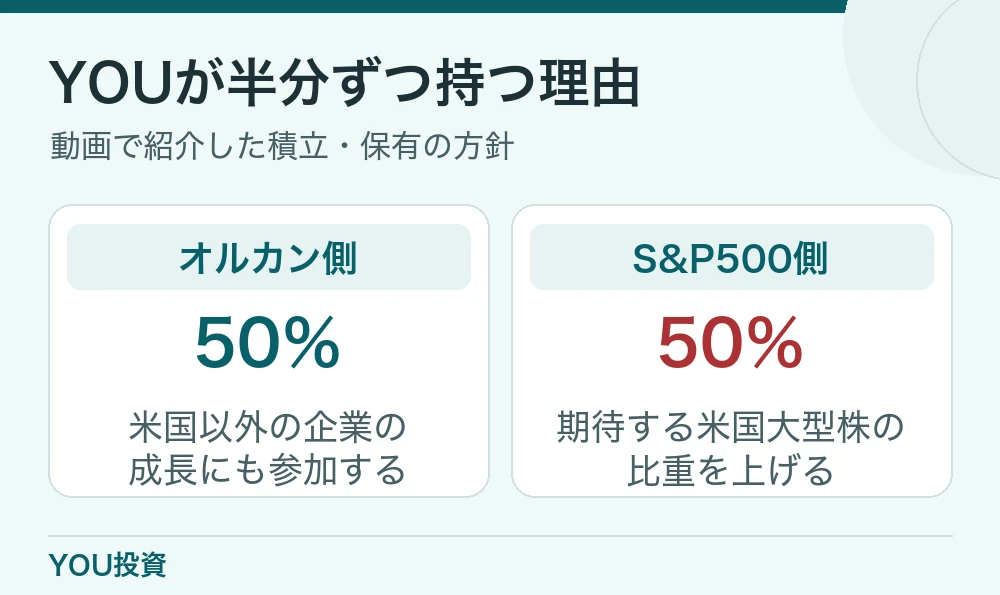
結論は、世界の株式を市場の大きさに沿って持つならオルカン、米国の大型株を今より厚く持つならS&P500です。この動画でYOUが示したのは半分ずつの配分。均等に世界と米国を分ける案ではなく、実質では米国が約8割になる選択です。
YOU投資編集部が、動画で比較した同じ2本の円建てデータと運用会社の月報を並べ直しました。YOU本人の方針、過去の成績、読み手が自分の家計で試せる例を分けて紹介します。数字の基準日は2026年で、2027年の利益を予想した記事ではありません。
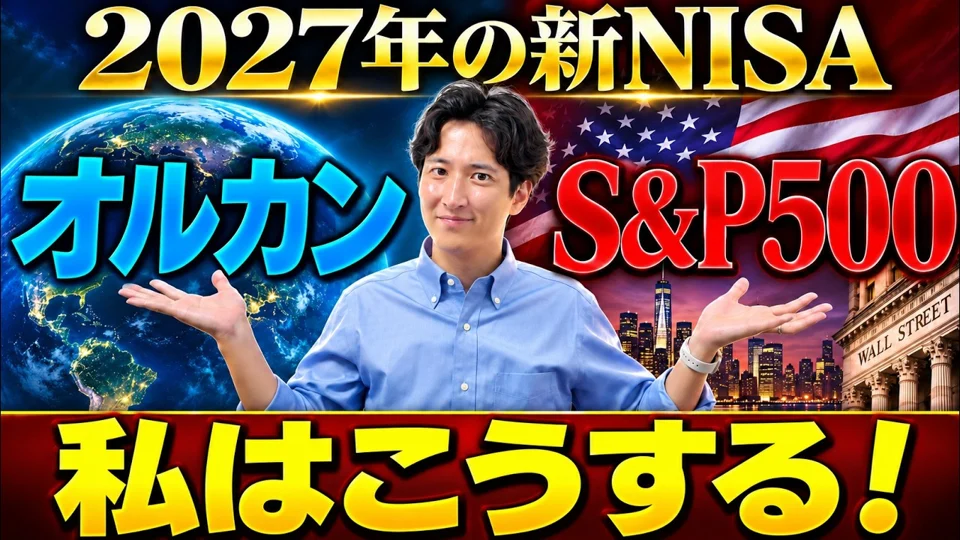
米国比率、過去の成績、下落時の値動き、円高・円安の影響を動画の図表から比較します。
YouTubeで見る結論:全世界に任せるか、米国大型株を厚くするか
この記事の結論
世界の株をまとめて持つならオルカン、米国大型株を厚く持つならS&P500。YOUは動画でオルカンとS&P500を半分ずつ持つ方針を紹介しました。この配分でも、米国株への投資は約8割です。
「全世界」か「米国」かの二択に見えますが、オルカンを買っても米国株を相当な割合で持ちます。今回扱うのはeMAXIS Slimシリーズの「全世界株式(オール・カントリー)」と「米国株式(S&P500)」。他社の同種の投信は、連動する指数や費用、為替の扱いが異なる場合があります。
| 自分が決めたいこと | 考え方 |
|---|---|
| 国・地域の比率を市場の変化に任せたい | オルカンを候補にする |
| 米国の大型株を意識して多く持ちたい | S&P500や、オルカンにS&P500を加える案を検討する |
| 数年以内に取り崩す予定がある | どちらを買うかより、必要な現金の確保を先に考える |
 読者の疑問
 解説
オルカンで持つ「世界」の内訳
オルカンは、日本、先進国、新興国の株式市場にわたり、大型・中型株を含むMSCI ACWIに連動を目指します。各国に同じ額を配るわけではありません。投資できる株式の規模が大きい国や企業の比重が大きくなり、企業や市場の評価が変われば配分も動きます。
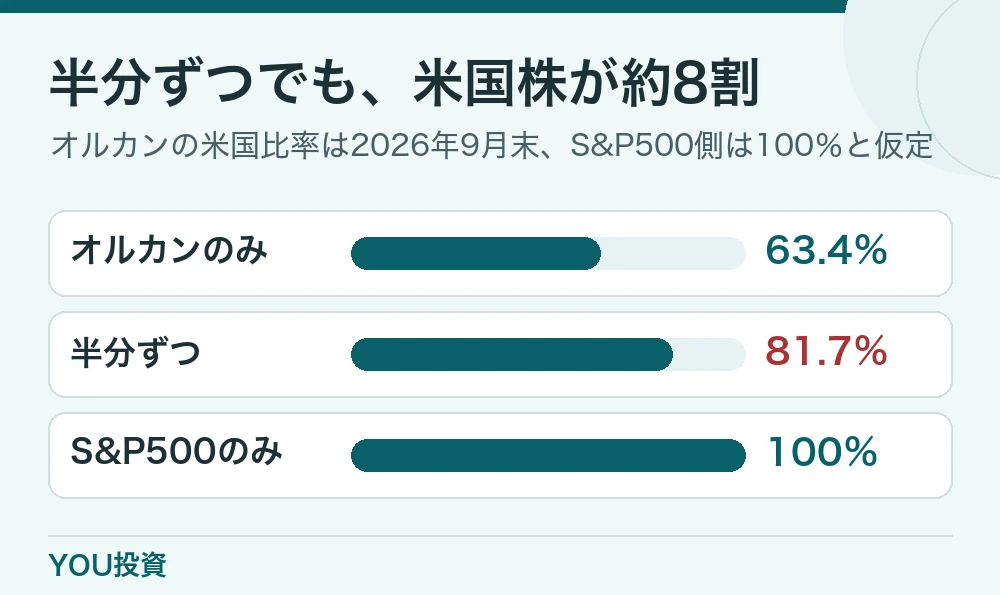
運用会社の2026年9月末月報で、オルカンの米国株比率は63.4%でした。比率が上下することも含めて世界の配分を引き受ける設計です。米国以外を一定割合、たとえば常に半分だけ持ちたい人の目標とは違います。月報の国の構成は、預金や債券も含めた家計全体の配分とも区別します。
出典:三菱UFJアセットマネジメント|オール・カントリーの2026年9月末月報
S&P500を選ぶと、何が増える?
S&P500は米国を代表する大型株が中心です。構成企業が米国外で商品やサービスを売ることはありますが、組み入れる株式を世界各国から選ぶ指数ではありません。米国大型株に経済的に広く投資したい人には分かりやすい一方、米国小型株や他地域の株式に同じように投資するものでもありません。
同じ企業が両方の上位銘柄に並ぶことがあります。そこで二本に同額を入れると、オルカンに含まれる米国株の一部を、もう片方から厚く持ちます。オルカン50万円×63.4%とS&P500の50万円を足すと、米国株は約81万7,000円。残りは約18万3,000円と考えられます。説明用にS&P500を全額米国株としています。
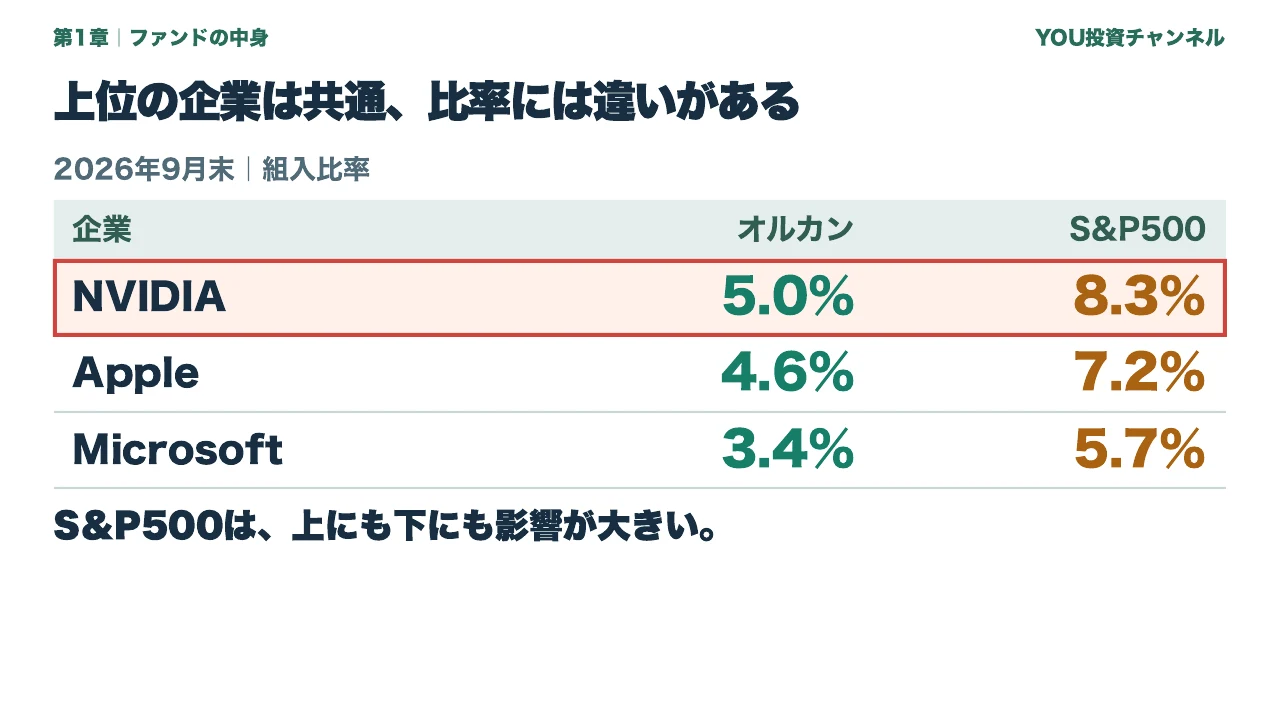
ファンドの中身が変わることは、何を意味する?
たとえば将来、米国と米国以外に対する市場評価が変わり、オルカンの米国比率が63.4%から55%になったとします。二本が半々なら全体の米国比率も81.7%から77.5%へ下がります。ほかの地域が大きくなるのを取り込みながら、米国を世界の割合より高く保つという形は残ります。
世界の中の米国比率を固定したい場合は、別の管理が要ります。引き下げたいときにS&P500を減らしても、オルカンだけにした時点の比率より下にはできません。資産の一部を別地域の指数に向けると、今度は費用や選び直す手間も増えます。厳密に数%を管理することが本当に必要かも考えてみましょう。
見たいのは、100万円のうち最初の10万円がどの商品に入るかより、全体で何を持つかです。会社の持株会や別の課税口座をすでに使うなら、そこも家計の投資残高に含めます。株のほかの預金・債券まで入れると、株式部分だけの81.7%とは別の数値になります。
2026年初と過去5年で、成績の順位が変わる理由
同じ円、同じ終了日で結果を並べる
2026年11月9日を共通の終了日にすると、年初からの比較はオルカン+9.06%、S&P500+8.89%で、差は0.17ポイントです。100万円を年初に一括で買ったと単純化すると、税金などを除く評価額の差は約1,700円。一方、同じ終点から5年さかのぼると、表ではS&P500の伸びの方が大きくなります。
| 比較期間 | オルカン | S&P500 |
|---|---|---|
| 2026年初〜11月9日 | +9.06% | +8.89% |
| 11月9日までの過去5年 | +117.58% | +132.47% |
| 2018年10月末〜11月9日 | 約+264% | 約+325% |
YOU投資の動画で用いた国内投資信託の円建て基準価額。終了日は2026年11月9日。
5年間の+117.58%は「毎年117.58%増えた」ではなく、その期間の終わりに100万円が約217万6,000円に相当するという表示です。同じ条件でS&P500は約232万5,000円。差は約14万9,000円になります。ここで示すのは基準価額を起点と終点で比べた実績で、毎月買い付けた人の損益とは一致しません。
2018年10月末からの比較は、二本を共通の日から並べるためのものです。開始日を値下がりの手前や直後にずらすと、比率の見え方が変わります。「過去5年は上だった」という説明には使えても、「これからの5年も上」と言い切る根拠にはできません。異なる開始日を少なくとも二つ見て、結論が変わるか確かめてください。
 読者の疑問
 解説
インデックスの数字と、自分の口座の数字
指数の成績を探すと、ドル建て、円換算、配当込み・なしが混在します。たとえば米国株がドルで10%上がっても、1ドル150円が135円になると、円での比率は1.10×0.90=0.99。費用を無視しても円換算では約1%下がります。日本の家計で使うお金を考えるなら、円建ての基準価額を先にそろえます。
毎月の積立では、値動きの途中で別の価格で買います。年の途中で買い始めた人、ボーナス月に増額した人、いったん売った人では、同じ投信でも購入単価と保有口数は異なります。成績表と口座残高が違って見えたら、自分の買付明細と保有口数を最初に見ましょう。
費用を比べるときに見る場所
当時の運用会社資料の信託報酬は、税込の年率でオルカンが0.05775%以内、S&P500が0.08140%以内です。違いは0.02365ポイント。保有額が一年間100万円で変わらない想定なら差は約237円ですが、実際の残高や段階料率、その他の費用により数字は変わります。
基準価額の成績には運用中に控除済みの信託報酬が反映されるので、表の数字から同じ費用をもう一度引く必要はありません。ただし売却時の税、口座の条件や投資家の売買実績まですべて含むわけではありません。比較する商品の決め手にするなら、最新の交付目論見書と運用報告書の両方を開いてください。
出典:三菱UFJアセットマネジメント|S&P500の2026年9月末月報
評価額と平均の伸びを区別すると、数字を読み違えにくい
二本の5年実績を年率換算の式でそろえるなら、期末の倍率を5乗根にして1を引きます。約2.176倍は年率約16.8%、約2.325倍は年率約18.4%です。この数値と、各年の上昇率を足して5で割った平均は同じではありません。年率換算の16.8%を毎年受け取れたわけでもありません。
途中で30%下がる年があると、70に下がった残高を100に戻すには約42.9%上がる必要があります。年率が高い商品を選んでも、この途中の動きがなくなるわけではありません。積立期間だけでなく、資産を使う期限にどんな成績が来るかを見ておくと、順位表だけで決めにくい理由が分かります。
- 比較日と保有期間
- 分配・費用の扱い
- 円建てか現地通貨建てか
YOUの「半分ずつ」を、値下がりと家計の両方から考える
YOUが半々を選んだ理由と、採用しない方がよい場合
動画の中でYOUは、米国の成長に比重を置きつつ、他地域の成長も取り込みたいと説明しています。半分ずつという買い方には、その配分を自分で選んでいる意味があります。米国の比重をこれ以上増やしたくない人や、一本だけ設定して手間を減らしたい人は、同じ結論に従う必要はありません。
半分ずつの積立を始めても、残高は半々に保たれません。買付後に米国株の方が上がると、残高に占めるS&P500が大きくなります。一方、オルカンの中の米国比率も変化します。半年に一度など、あらかじめ決めた頻度で保有額を見れば、日々のニュースで設定を動かすことを減らせます。
10%の下落を「使うお金」と一緒に見る
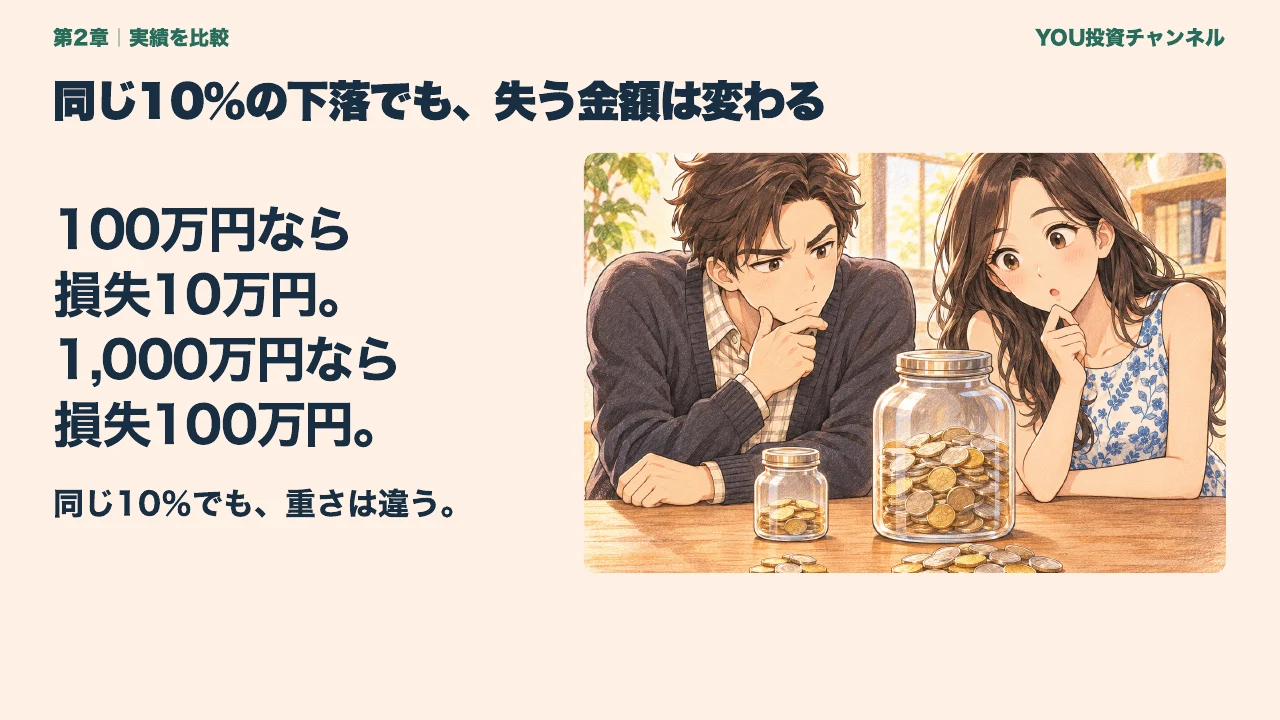
100万円が10%下がれば10万円の減少、1,000万円なら100万円の減少です。同じ率でも、今後2年に100万円の支払いがある家計では意味が違います。積立で安く買える場面と、必要な資金を売る場面は同じ下落の中で起きる可能性があります。
たとえば来年に引っ越し費用150万円、2年後に教育費200万円を使う予定なら、その350万円を株の成績から作る計画は値下がりで崩れやすくなります。すでに預金が450万円ある場合は、そのうち350万円と生活費の予備を残した上で、新しい積立に回せる額を出します。先に配分を決めると、残すべき金額まで連動してしまいます。
株式だけを比べると、世界株と米国株が一緒に値下がりする場面を見逃しがちです。「2本だから安心」と感じたら、全体が同時に20%下がる仮定でも資金繰りできるかを確かめます。最近5年の成績で耐えられる率を決めず、いくら減ると困るのかを金額で書いておくと見直せます。
「今まで見送った利益」は、これから買う理由になる?
過去5年のどこかでS&P500に替えておけばよかった、と感じても、その期間の値上がりは買い直した後には取り戻せません。比較するのは「これから二本を持つと、どんな市場の下落をどの割合で受けるか」。過去の勝敗は、制度と配分を考えるための材料の一つです。
二本の組み合わせだけで不安が解消しなければ、株式の中の比率を動かすより、投資額そのものを減らす方法があります。株式に500万円を置いて20%下がると100万円の値下がりですが、300万円なら60万円です。どちらの株式を選ぶかに先立って、株式として置く金額を調整できます。
売らずに積立先で調整できることもある
オルカンだけを100万円持ち、比率を63.4%とします。今後の入金からS&P500を25万円加えると、価格が動かない仮定で全体125万円のうち米国株は88万4,000円、約70.7%です。目標が70%前後なら、いまの残高を半分売り直す必要はありません。
反対に、毎月の積立だけでは修正に時間がかかる場合もあります。値動きへの不安から急いで売る前に、課税口座の利益や損失、NISAの枠、受渡日までに必要な時間を確認します。どの程度ずれたら手を付けるかを先に決めると、小さな差で余計な売買をしにくくなります。
今持っている商品を確認し、次の積立先を決める
1.生活費と数年以内の支出を取り分ける
最初に、教育費や引っ越しなど日程を変えにくい支出、収入が減ったときの予備を抽出します。生活費の何か月分を残すかは、職業、家族の収入、固定費によって変わります。家計の全部をNISAに入れることや、使える上限を埋めることを目標にしないでください。
2.自分の持ちたい株式の割合に言葉を付ける
「世界の比率に任せる」「米国大型株をやや厚くする」のように、一文で方針を作ります。複数持っている場合は、金額、口座、米国比率を横に並べ、保有残高で加重して計算。結果を見て、積立額と保有残高のどちらを修正するか考えます。
読者の疑問解説3.使う証券会社の販売画面で、商品と枠を照合
商品名の一部だけで検索すると、為替ヘッジ型や似た商品が候補に入ることがあります。正式名称、運用会社、つみたて投資枠の対象かどうか、買付の頻度を確認してください。対象一覧に載っていても、利用する金融機関で取り扱いがあるかは別に確認します。
銀行引落やカードの締切日から、最初の買付日を逆算します。注文前にNISAの表示を確認し、翌月の履歴で実際の金額と枠を照合。将来金額を調整できるかも、最初に設定画面を見ておくと、収入や支出が変化した場面で対応しやすくなります。
出典:金融庁|NISAを知る
買付後は二つの残高をどうメモするか
表計算や紙に「確認日・商品の時価・オルカン内の米国比率・米国株の概算金額」の四列を作ります。毎月の引落は見られても、同時期の月報はすぐに公開されないことがあります。近い日付にそろえることと、概算の基準を控えることを優先し、小数点以下の変動を追いかけすぎないようにします。
別の口座に国内株や外貨預金がある場合は、同じ表に混ぜる前に何を測りたいか決めます。米国株の比率なら株式部分に、ドル円の動きに対する支払い余力なら円と外貨の資産全体に着目します。指標ごとに分母を書いておくと、同じ「米国・ドルへの偏り」でも違う結論だと分かります。
4.年に一度と、家計が変わった日に見直す
確認するのは、今年どちらがよく上がったかだけではありません。預金の予備が減っていないか、教育・住宅などの時期が近づいていないか、米国に寄せるという当初の理由が続いているかを見ます。理由が変わらなければ、割合が多少ずれても予定どおりでよい場合があります。
将来の配分を試すなら、まず投資する金額を一つ固定し、一方だけ持つ案と半分ずつの案を並べます。両方が下がる例と、米国株だけが相対的に弱い例を一つずつ書くと、どちらの不安なら受け入れやすいかが見えてきます。
よくある質問
つみたて投資枠でオルカンとS&P500を両方買えますか?
記事で扱う2本を取り扱う金融機関で、それぞれ対象であれば同じ口座で両方を積み立てられます。合計額はつみたて投資枠の上限に含まれるため、別々に上限を使えるわけではありません。
円で買う投信なら為替リスクはありませんか?
円で注文することと、為替の値動きを抑えることは別です。今回の2本は原則として為替ヘッジを行いません。円高時は外貨建て部分の円換算額が下がる方向に働きます。
オルカンからS&P500へNISAの中で直接移せますか?
別銘柄へ変更するには、既存分をそのままにして新規の買付だけを変えるか、売却後に改めて購入します。売却した取得額分の総枠は翌年以降に再利用でき、年内の年間枠が直ちに戻るわけではありません。
半分ずつの設定にすれば、米国比率は今後も81.7%ですか?
81.7%は、オルカンの米国比率を63.4%とし、二本の保有残高が半々のときの概算です。両方の残高と月報の数値が変われば、同じ入金設定でも米国比率は変わります。
まとめ:過去の勝ち負けより、自分が持ちたい中身で選ぶ
- 全世界をまとめて持つならオルカン、米国大型株を厚く持つならS&P500
- 半分ずつでも動画の基準では米国株が約81.7%
- 短期の順位と、自分が保有したい配分を分ける
今日やるなら、運用会社の最新月報を一本ずつ開き、オルカンの米国比率と、持っている二本の残高を紙に書いてみてください。その割合で将来も持ちたいのか、それとも新規の積立だけを変えたいのかを一つ決めます。
すでにNISAの口座を使う人は、今から買い直す必要があるかを考える前に、年内の利用済みの枠と追加の出金予定をチェックしましょう。口座がまだない人は、二本とも取り扱うかと、続けられる引落方法を比較できます。
過去の比較は、共通開始日、5年、年初来など期間を変えて眺めてみましょう。順位が動いても変えなくてよい方針を作ることが、この比較を自分の投資に役立てる一歩です。
 関連記事【2027年版】コア・サテライト戦略|ポートフォリオの比率と組み方
 関連記事オルカンとS&P500の違い|両方持つと米国比率はどう変わる?
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
 関連記事NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸
出典と公式資料
元の解説を動画で見る
 このページで再生