クレカ積立の選び方|還元率・年会費・対象条件の比べ方
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「最大〇%還元なら年会費の高いカードでも得なのか」「いま持っているカードで十分なのか」。カードの表示だけで比べると、対象外の投信や、達成できない利用条件まで計算に入れてしまうことがあります。
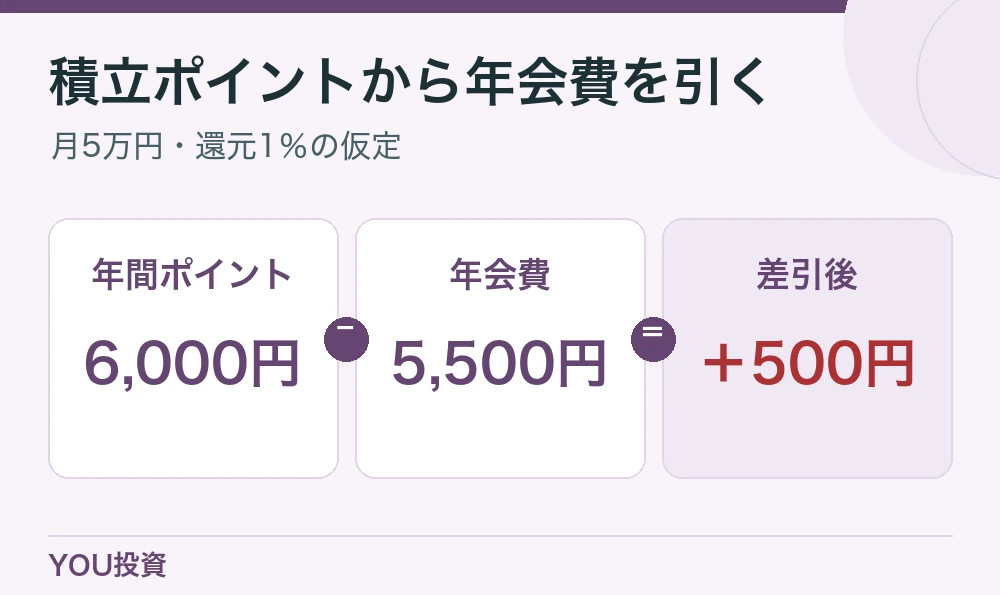
結論は、自分の積立額で実際に使えるポイントから、追加で払う年会費を引いて比べることです。たとえば月5万円なら、0.5%と1%の差は年3,000円相当。年会費が5,500円増える場合、積立のポイント差だけでは埋まりません。
YOU投資編集部がSBI証券と楽天証券の積立条件を確認し、架空のカードを使って比較を再現しました。途中の試算欄では、カードの種類や個人情報を入力せず、月額・付与率・年会費だけで差を確かめられます。
月5万円を例に、ポイントから年会費を引いた年間の差を試算。SBI証券と楽天証券の確認先もまとめます。
YouTubeチャンネル結論:年間ポイントから年会費を引いて比べる
この記事の結論
クレカ積立を選ぶときは、1年で使えるポイントから年会費を引いた額で比較します。高い還元率に条件がある場合は、自分の普段の支出で達成できるかが判断の分かれ目です。
まず表のカードA・B・Cを見比べてください。同じ月5万円で計算しても、年会費を引く前と引いた後で順位が変わります。この例でいちばん差引額が大きいのは、還元率が0.5%で年会費のないAです。カードBの還元率は2倍でも、追加で払う年会費の方がポイントの差より大きいためです。
| 例 | 年間ポイント | 年会費差引後 |
|---|---|---|
| A|0.5%・年会費なし | 3,000円相当 | +3,000円相当 |
| B|1.0%・年会費5,500円 | 6,000円相当 | +500円相当 |
| C|1.0%・年会費11,000円 | 6,000円相当 | −5,000円相当 |
計算用の架空例です。積立以外のカード特典や付与上限は含めていません。
 読者の疑問
 解説
カードのポイントと投資の値動きは分けて見る
ポイントはカード決済の条件を満たした結果として受け取るものです。投資信託の価格が下がった場合に、ポイントが運用の損失を防ぐ仕組みはありません。例えば月5万円の買付で500ポイントを得ても、その後の基準価額の変化で投資残高が数千円以上上下することはあります。商品選びは投資対象・費用・保有期間から行い、決済方法はその後で選びます。
管理するときは毎月の買付額、受け取ったポイント、ポイントの使い道、年会費を四つの列に分けます。初年度の特典を含んで見かけの還元が高くても、翌年以降に同じ条件が続くとは限りません。継続年の数字を別に計算すれば、カードを見直すタイミングを判断できます。
ポイントの価値を自分の使い道で計算する
1ポイントを1円として計算できるのは、実際にその価値で使い切れるときです。ポイントを少額で使える店、交換時の単位、期限、投信の購入への使用可否を見ます。期限までに使い切れない分があるなら、金額に直した実質価値は下がります。還元率がわずかに高くても、新しく別のポイントを管理する手間が生じる場合があります。
例えば年間60万円の積立で0.8%なら、年間4,800ポイントです。うち800ポイントを期限までに使い切れなかった場合、1ポイントを1円で使えるとしても、実際に使った分は4,000円相当です。カードの年会費を積立のために追加で負担しているなら、そこからさらに差し引きます。
ポイントの使い道を家計に当てはめる
年間5,000ポイントの表示があっても、普段使う店や支払いで使えなければ価値は小さくなります。使うときの最低単位、有効期限、移行先、商品を買う場合の制限を確認します。ポイントが付く日と年会費が請求される日も異なるので、実際に使える時期まで見ます。
積立にポイントを利用できる場合も、カード積立と併用できるかはサービスで違います。使う時に条件が変わることもあるため、付与されたらどの支払いに充てるかを決めます。現金とポイントを混ぜた結果、日常の支出が見えづらくならないようにします。
還元率・カード条件と、損益分岐点の計算
最大還元率を読む前に、通常の買い物と区別する
一般のショッピング還元率とクレカ積立の還元率は、カードの説明ページで別に案内されることがあります。カードの名前が同じでも、積立専用の率や対象ファンドが設定されていれば、買い物の率をそのまま使えません。反対に、積立の額が一定のキャンペーンや年間利用額の集計に含まれない場合もあります。まず積立の正式名称と対象カードの組み合わせを公式ページで見ます。
還元条件に年間利用額がある場合は、集計期間も確認します。暦年、入会月からの1年、ポイント付与時期などがずれると、今年カードで支払った額のすべてが判定に使われるとは限りません。金額だけを控えず「いつからいつまで」「何を除く」の2項目を並べると、次の見直し時に条件を読み直しやすくなります。
年会費の損益分岐点を求める
0.5%と1.0%の差を比べるとき、追加の年会費が5,500円なら、差を埋めるには年間110万円分の積立が必要という概算です。5,500円を還元率差0.005で割ると求められます。月額換算で約9万1,667円なので、毎月5万円の人にとっては追加年会費を埋めにくい条件です。
カードを積立と無関係にすでに保有しているなら、年会費のうち追加で発生する分があるかを考えます。旅行など別の用途のために上位カードへ変更する場合は、その便益と費用を別に計算します。積立だけで割り切る計算と、カード全体を使う家計での計算を並べると判断が変わる理由を説明しやすくなります。
年会費が途中で変わる場合を試算する
初年度の年会費が無料、翌年から1万1,000円というカードを考えます。月5万円を1%で積み立てると年間6,000円相当なので、積立だけに絞れば翌年以降の年会費を埋められません。普段の買い物や旅行特典でカードを使うなら、その価値を別に見ます。使う見込みがない特典は計算に入れません。
年会費無料の別のカードで還元率が0.5%なら、同じ積立で年間3,000円相当です。初年度の見え方と2年目以降の見え方が違うため、1年間と3年間など二つの期間で比べると判断しやすくなります。年間利用額で年会費が免除されるなら、積立が判定に含まれるかを先に確認します。
 読者の疑問
 解説
年会費を払っている場合は、何が増えるかで比較
普段使うためにすでに年会費を払い、積立をしなくても継続するカードなら、新規に作るカードと費用の見方は変わります。いまのカードを残す場合の費用と、比較のためにカードを切り替える場合の費用を別々に書きます。旅行保険や空港特典は、実際に使う回数と条件が分かったものだけ、積立とは別に評価します。
自分の金額でクレカ積立を試算
1ポイント=1円、12か月積み立てる場合の概算です。実際の付与上限や端数処理、入会特典、投資商品の値動きは含みません。
年会費を引いた1年分のポイント相当額
A:3,000円相当B:500円相当
Aの差引額が2,500円相当多い試算です。
差引額がマイナスなら、積立ポイントだけでは年会費をまかなえない計算です。
年会費を支払う日と、ポイントを使う日を分ける
1月に年会費の5,500円を払い、月々の積立に対して年間6,000ポイント受け取る例なら、一年の差引はプラスでも、1月には年会費分の現金が必要です。他の年払いと重なる場合は、還元で後から補えるかより、先に口座に残す額を見てください。
途中でカードの種類を変える予定があるなら、年会費の請求・返金の扱いと、積立の登録をやり直す期日を別々に確認します。ポイントが戻る日を理由に支払いを遅らせず、継続しやすい引落の時期も比較の材料にします。
条件を満たすための支出は、いくら増える?
年間利用額をあと3万円増やせば還元率が上がる場合、上がるポイントと追加支出を比べます。例えば月5万円に対して還元率が0.5ポイント上がれば、1年の差は3,000円です。必要な支払いをまとめるだけなら使い方の選択ですが、ポイントのために不要なものを3万円買うと、支出の方が大きくなります。
必要な支出でも、移すことで別のカードの特典や補償がなくなる場合は確認します。無理に使うカードを変える必要はありません。自分がすでに払っている固定費と、毎月変わる支出を分け、変更がしやすい項目だけで条件を満たせるかを見ます。
SBI証券と楽天証券で、実際の条件をどう読む?
SBI証券:対象カードと自分のコースを確認
SBI証券の案内では、登録できるカードはコースによって異なります。三井住友カードで考えている人も、正式名称と本人名義を先に確かめます。次に、年間利用額を集計する期間、積立額そのものが利用条件に入るか、年間利用条件を満たせないときの付与率を読みます。保有カードが対象でも、同じブランドの別商品に同じ条件が適用されるとは限りません。
楽天証券:カードの種類と、買う投信を照らし合わせる
楽天証券の公式ページでは、カードの種類と投資信託の条件に応じて付与率が示されています。たとえばカードの種類だけ見て高い率を選んでも、買う投信の条件によっては適用される率が違う場合があります。自分の投信の正式名称とカード名で確認し、将来の適用分が予告されている場合は、いつの買付からかも見ましょう。
対象商品と上限を確認し、現金積立と組み合わせる
カード会社や証券会社が設ける月間上限と、NISAの年間投資枠は別です。クレカ積立の設定額を上げられても、対象商品や希望の口座枠で同じ額を設定できるとは限りません。カード決済で扱えない買い方や、カード分を超える投資は、現金積立など別の方法を検討します。
すでに現金積立を設定している人は、クレカ積立を増やした後に同じ銘柄の合計が意図した月額を超えないようにします。設定画面では、積立一覧で決済方法と預り区分を確認し、現金の方を止める日とカードの初回買付日を照合してください。余裕資金のつもりでも、同じ月に二重の買付が走ると家計の支出が増えます。
同じカードをすでに持つ人と、新規に作る人で分ける
すでに日常の支払いでカードを使っている場合、積立のために追加年会費がかからなければ、計算の基準は積立で得られる実質ポイントと日程です。カードを新規に作って使い続けるなら、年会費以外に、登録先の変更、支払い口座の管理、明細の確認に手間がかかります。比較するときは既存カードを使う案を基準にし、新しいカードを選ぶことで本当に増える分だけを計算します。
例えば既存カードで年間3,000ポイント、新しいカードで6,000ポイントを使える条件でも、年会費5,500円を新たに払うなら、積立だけでは年2,500円分不利です。旅行保険やラウンジ利用など別の便益を評価するときは、実際に年何回使うかを書き、積立還元とは別の欄で判断します。無料に見える特典を使うために追加の予約や支出が必要になる場合は、その分も考慮します。
現金での積立を選んだ方が管理しやすい場合
カードの利用可能枠が少ない、支出の内訳をクレジットと分けて管理したい、毎月の引き落としに不安がある、という人は現金積立も候補に入れてください。月々の積立そのものが続けられるかが先です。ポイント付与を見込んで生活費を圧迫する金額を設定すると、投資した資産を短い期間で売ることにもつながります。
積立を設定し、初回の買付と引き落としを確認する
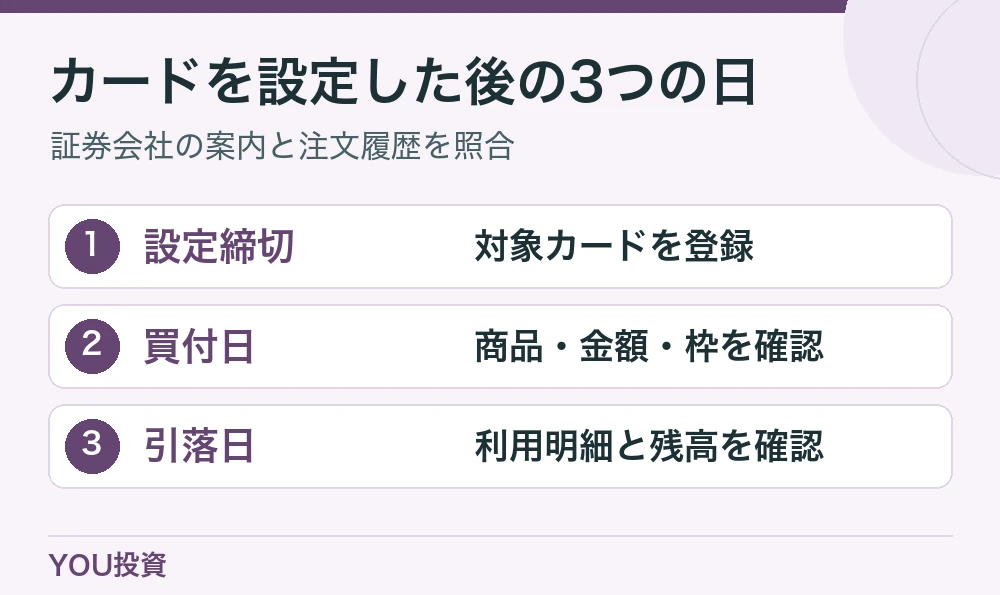
設定の順番は、カード登録・商品指定・注文確認
最初は証券口座で使えるカードを登録します。次に、積み立てる投信、毎月の金額、口座区分、カード決済を指定します。カード登録が完了しただけでは積立の注文は入りません。初回の締切を過ぎている場合は、次の月から適用されることがあるため、表示された初回の発注日を控えます。
読者の疑問解説カード更新、買付エラー、積立停止に備える
有効期限の更新やカード番号の変更をしたら、証券口座で再登録が必要か確認します。カードアプリで使える状態でも、証券会社に残る古い登録情報で次の決済が試みられる可能性があります。利用明細、積立予定、登録済みカード情報を順に見ます。
買付に失敗したときは、カードの利用可能枠、決済の可否、銘柄の設定、NISA枠、口座残高のうち、どこで止まったかを特定します。自動で再発注されるかどうかは金融機関の案内を読み、重複注文を避けるため予定一覧を見てから操作します。利用枠を増やして解決しようとする前に、毎月の生活費や支払額との両立も確認します。
ポイントの付与時期が変わっても見失わない家計簿
カードの利用明細、証券会社の買付履歴、ポイントアプリの履歴はそれぞれ表示のタイミングが異なる場合があります。月末にまとめて見て判断がつかないときは、買付月・決済月・ポイント進呈月を表に分けます。金額が同じでも日付の意味が違うため、ポイントが付かないと思った取引が翌月に出ることもあります。
積立額を変えた月は新旧の設定を照合します。例えば4月に設定を増やしたつもりでも、締切の関係で5月の買付から適用されると、4月のポイントは増えません。比較用の表には制度や商品の変更が適用された日を加え、改定の前後を一緒に集計して過大評価しないようにします。引き落とされた額と買い付けた額が合うかも定期的に見ます。
家計の負担を増やさずに条件変更へ対応する
還元条件が変わったら、今のまま使う、現金積立へ切り替える、別カードへ切り替える、の3案を比較します。まず手元の条件で年間の差額を計算します。毎月5万円に対して還元率が0.2ポイント下がった場合、年60万円に0.002を掛けて年1,200円相当の差です。カードや証券口座を変える手間に見合うか、円で見ると判断しやすくなります。
切り替える場合は、旧カードの最終買付、新カードの初回買付、カード代金の引落日を同じカレンダーに置きます。一時的に空白月ができるなら現金で補う方法はありますが、すでに出た注文を確認してから決めます。銘柄や積立先を同時に変える必要はなく、決済方法だけを変えれば投資方針を保ちやすくなります。
買付金額を増やす前に一度だけ見る
初回の注文履歴で「希望した商品・金額・口座区分」が一致しているかを確かめます。次にカードの利用明細で決済の記録を探し、指定口座の引き落としに無理がないかを見ます。決済・買付・ポイントは別の日に反映される場合があるので、付与日の目安は証券会社・カード会社の案内を確認してください。
よくある質問
NISAでクレカ積立は使えますか?
証券会社・カード・対象ファンドが対応していれば使える場合があります。注文時の口座区分がNISAか、使う枠の残りがあるか、希望額がカード決済上限に収まるかを確認してください。
ポイントを使い切れない場合はどう比較しますか?
実際に使えそうな分だけに価値を置きます。3,000ポイントのうち毎年使えるのが2,000ポイントなら、最初の比較では2,000円相当など自分の使い方に合わせて置き換えます。
カードを更新した月に、買付が行われないことはありますか?
番号や有効期限の変更で、証券口座での再登録が必要なことがあります。初めての設定と同じように次回の発注予定を見て、買付が失敗していた場合は重複を避けるため再発注の条件も確認します。
クレカ積立で投資のリスクは小さくなりますか?
価格の変化は投資信託の中身で決まります。ポイント付与は決済の特典です。元本割れを防ぐ仕組みではありません。
まとめ:最大還元率より、自分の差引額を見る
- 年間ポイントから年会費を引く
- 付与条件は普段の支払いだけで達成できるか確認
- 最初の買付とカード更新時に注文履歴を見る
手元のカードを一枚選び、積立額と年会費、実際に適用される率で試算してみてください。すでに持っているカードと別の候補の差が小さければ、買付や引き落としの手間を優先できます。
カードの年会費・条件を確認
すでに持っているカードが積立に使えるか確認し、必要に応じて新しいカードを検討してください。
証券会社をまだ決めていない場合は、ポイントより先に、買いたい投信と積立方法の組み合わせを確認すると判断しやすくなります。
 関連記事毎月5万円を20年積み立てると? 0・3・5%で比べる資産推移
 関連記事NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸