SBI・楽天のクレカ積立、ゴールドは必要?年会費を引いて比べてみた
 YOU投資編集部 更新
広告|この記事にはアフィリエイト広告が含まれます。対象のリンクからお申し込み・ご予約いただくと、当サイトが報酬を受け取る場合があります。
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「SBI証券なら三井住友カード、楽天証券なら楽天カード」という組み合わせは聞くけれど、カードの種類まで考えると迷いますよね。
とくに悩むのが、年会費無料のカードとゴールドの違いです。還元率はゴールドの方が高くても、年会費を払った後にどれだけ残るのでしょうか。
今回は、三井住友カード(NL)・ゴールド(NL)、楽天カード・楽天ゴールドの4枚を比べます。月3万円、5万円、10万円の例で計算したので、ご自身の積立額に近いところから読んでみてください。
先に一つだけお伝えすると、ポイントのために積立額を増やす必要はありません。毎月無理なく出せる金額を決めてから、その金額で使いやすいカードを選びましょう。
目次
クレカ積立のカードは、年会費も含めて比べよう
まずは年会費とポイントの条件を確認
比較する4枚の条件はこちらです。最大の還元率を競う表ではなく、通常の積立でどんな条件が付くかを並べました。
| カード・積立先 | 年会費(税込) | 積立の基本付与率・条件 |
|---|---|---|
| 三井住友カード(NL)/SBI証券 | 永年無料 | 初年度0.5%。2年目以降は前年の対象利用年10万円以上で0.5%、未満なら0% |
| 三井住友カード ゴールド(NL)/SBI証券 | 通常5,500円 | 初年度1%。2年目以降は対象利用年100万円以上1%、10万円以上0.75%、10万円未満0% |
| 楽天カード/楽天証券 | 永年無料 | 対象の低代行手数料ファンドでは0.5% |
| 楽天ゴールドカード/楽天証券 | 2,200円 | 同じ対象ファンドでは0.75% |
SBIの上乗せサービス、入会特典・通常の買い物ポイント等は別。ゴールドNLの年会費無料化条件は本文参照。楽天の代行手数料0.4%以上のファンドは両カードとも1%。
SBI証券で使う三井住友カードは、初年度と2年目以降で条件が変わります。一般のNLは、対象の初年度なら0.5%ですが、2年目以降は前年の対象利用額が年10万円未満だと0%になります。
一方、楽天カードは、カードの種類に加えて積み立てる投資信託の「代行手数料」で付与率が変わります。代行手数料は、信託報酬のうち販売会社が受け取る部分です。
今回の楽天側の計算は、この代行手数料が年率0.4%(税込)未満の対象ファンドを使う前提です。通常カードは0.5%、ゴールドは0.75%として比べています。
 読者
 YOU
同じ投資信託を同じ日に同じ金額で買うなら、カードを変えても投資信託そのものの値動きは変わりません。変わるのは、決済で付くポイントやカードの費用です。
月5万円なら、年会費を払っていくら残る?
月5万円を12回積み立てると、年間のカード決済額は60万円です。この金額にポイントの付与率を掛け、年会費を引いてみましょう。
| 条件 | 積立ポイント | 年会費 | 差引額 |
|---|---|---|---|
| NL/0.5%の適用条件を満たす | 3,000ポイント | 0円 | 3,000円相当 |
| ゴールドNL/対象の初年度1% | 6,000ポイント | 5,500円 | 500円相当 |
| 楽天カード/0.5% | 3,000ポイント | 0円 | 3,000円相当 |
| 楽天ゴールド/0.75% | 4,500ポイント | 2,200円 | 2,300円相当 |
1ポイント=1円相当。各付与率の条件を満たす前提。還元率の上乗せ、入会・継続特典、買い物利用分は加算していません。
例えば、対象の初年度にゴールドNLで1%付く場合、積立ポイントは年6,000です。年会費5,500円を引くと、残るのは500円相当になります。
年会費無料の一般NLで0.5%付くなら、年3,000ポイントです。こちらは年会費がかからないため、同じ月5万円でも、積立分だけを比べると一般NLが2,500円相当多く残ります。
「年会費より多くポイントが付く」と「無料カードよりお得」は違うんですね。無料カードでも付くポイントを、比較から落とさないようにしましょう。
この記事では比較のため1ポイントを1円相当として計算しています。実際の使い道や有効期限も確認し、使わないポイントまで現金と同じように数えないことも大切です。
なお、表には普段の買い物で付くポイント、入会特典、継続特典、旅行などのサービスを含めていません。そうした特典を使う方は、後から自分の使い方に合わせて足してください。
楽天ゴールドは、月いくら積み立てる人向き?
月5万円の積立なら、ゴールドの上乗せは年1,500ポイント
楽天カードの0.5%と、ゴールドの0.75%。この差は0.25ポイントです。
月5万円なら、年60万円×0.25%で上乗せは1,500ポイント。ゴールドの年会費2,200円には、700円届きません。
| 月額 | 通常の年間ポイント | ゴールドの年間ポイント | 年会費を引いた上乗せ差 |
|---|---|---|---|
| 3万円 | 1,800 | 2,700 | −1,300円相当 |
| 5万円 | 3,000 | 4,500 | −700円相当 |
| 10万円 | 6,000 | 9,000 | +800円相当 |
代行手数料年0.4%未満の対象ファンドに、同じ月額を12回カード決済。ポイント利用でカード決済額が減る場合は別計算。
月3万円なら、上乗せは年900ポイントです。年会費を引くと、無料カードの方が1,300円相当多く残ります。
月10万円なら、ゴールドは年9,000ポイント、通常カードは年6,000ポイント。差の3,000ポイントから年会費を引くと、ゴールドが年800円相当上回ります。
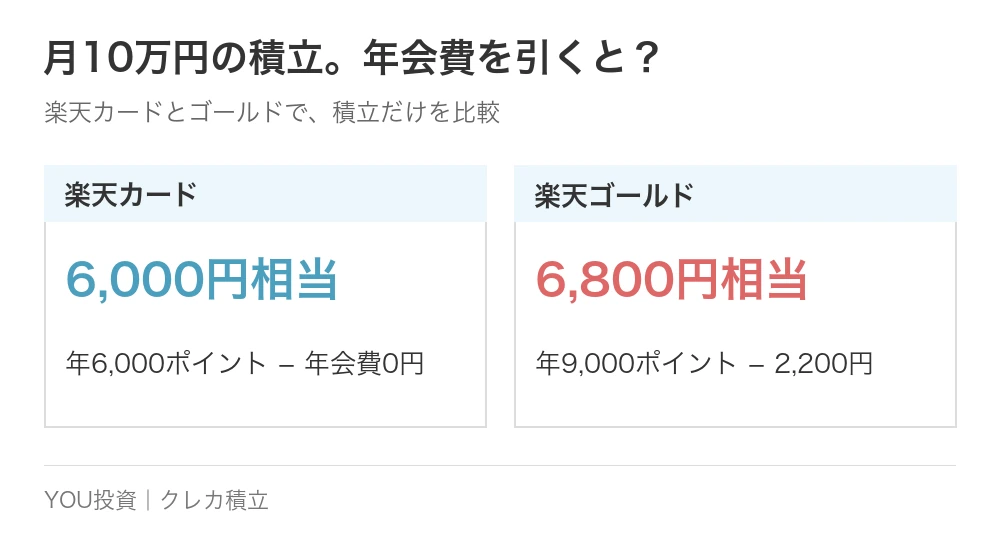
月10万円を投資するのが今の家計には難しいなら、この800円のために積立額を増やす必要はありません。積立額が先、カード選びはその後です。
年間88万円が、積立だけで比べるときの目安
年会費2,200円を、通常カードとの差0.25%で回収できる金額を計算すると、次のようになります。
2,200円 ÷ 0.25% = 年間88万円
年88万円を12で割ると、月約7万3,334円です。積立だけを理由に楽天ゴールドへ変えるなら、これが一つの目安になります。
ただし、12か月間カードで決済する計算です。年の途中で始める場合や、途中で積立額を下げる場合は、その年の実際のカード決済額で計算し直してください。
ポイントを使って積み立てる方も注意です。積立設定が月5万円でも、1万円分をポイントで支払えば、カード決済分は4万円になります。カードのポイントを計算する金額は、設定額そのものではありません。
また、実際の付与には各社の端数処理があるため、境界ぎりぎりの金額は概算として見てください。
ファンドによっては、通常カードもゴールドも1%
代行手数料が年率0.4%(税込)以上のファンドでは、今回の2枚はどちらも1%です。この場合、積立で付くポイントに差がないので、年88万円の話は当てはまりません。
「ゴールドなら必ず積立の還元率が上がる」と考える前に、いま買っている投資信託の付与率を確認しましょう。代行手数料と信託報酬全体の率を取り違えないことも大切です。
楽天ゴールドには空港ラウンジなどの特典もあります。旅行で使う予定があるなら、積立のポイントと合わせて比較して構いません。
その場合は、利用しなかった特典まで毎年満額で足すより、「もともと払う予定だった費用がいくら減るか」で考えると、家計の実感に近づきます。
三井住友カードは「翌年の条件」にも注意
月10万円を積み立てても、年10万円の利用条件には入らない
一般の三井住友カード(NL)は、年会費永年無料です。ただし、2年目以降に積立の0.5%を受け取るには、前年の対象カード利用が年10万円以上必要です。
SBI証券のクレカ積立代金は、この年間利用額に含まれません。
例えば、積立以外の買い物が月5,000円なら、1年で6万円です。月10万円ずつ投資していても、買い物の対象利用だけで見ると年10万円には届きません。
この利用のまま翌年の条件を判定すると、一般NLの積立付与率は0%になります。「積立専用にしておけば、翌年もポイントが付く」とは限らないわけです。
| 前年の対象カード利用 | 一般のNL | ゴールドNL |
|---|---|---|
| 年10万円未満 | 0% | 0% |
| 年10万円以上100万円未満 | 0.5% | 0.75% |
| 年100万円以上 | 0.5% | 1% |
SBI証券の積立額はこの年間利用額に含みません。上乗せ特典を除く基本付与率。各カードの加入日・集計期間は公式で確認。
とはいえ、不足する4万円を埋めるために、不要な買い物をするのは避けたいところです。月3万円の積立なら、0.5%で得られるのは年1,800ポイントですからね。
電気代や通信費など、すでに払っている支出をまとめることで条件を満たせるか。それを先に見てみましょう。新しい支出を作って達成する話ではありません。
「前年」がいつなのかも確認しよう
年間利用額の判定は、全員が1月から12月というわけではありません。カードの種類や加入時期で、集計期間が変わります。
年末にカードを作るからといって、12月末までに年10万円を使う必要があるとは限りません。Vpassや公式の条件ページで、ご自身の加入日と適用期間を確認してください。
また、請求額の合計がそのまま対象利用額になるわけでもありません。一部の電子マネーへのチャージなど、集計対象外の支払いがあります。対象額が分かる画面と、対象外一覧を合わせて見ます。
ゴールドNLは「年会費」と「毎年の積立条件」を別々に見る
ゴールドNLの通常年会費は5,500円(税込)です。対象の初年度の積立付与率は1%。2年目以降は、前年の対象利用額により0%・0.75%・1%に変わります。
年100万円の対象利用を達成すると、翌年以降の年会費が永年無料になる仕組みがあります。ここで混同しやすいのが、積立ポイントの1%です。
読者YOU一度年100万円を使った後、翌年の対象利用が年50万円になったとします。年会費が無料になっていても、積立の基本付与率は、その年の判定条件により0.75%になります。
年会費が無料だから積立もずっと1%、とはならないんですね。すでにカードを持っている方も、翌年の付与率を一度確認してみてください。
日常の買い物で年100万円を使っている方と、積立のためだけに新しくカードを作る方では、ゴールドの選びやすさも違います。初年度の費用も含めて、ご自身の支出で判断しましょう。
Oliveの残高や資産運用サービスによる上乗せには、さらに別の条件があります。今回の表はそれらを含めていません。利用する予定がある方は、適用条件と併用の可否も公式で確認してください。
同じ月5万円でも、今の使い方で答えは変わる
ここまでを、二つの家計で考えてみましょう。一つ目は、通常の買い物をすでに一般NLで年20万円決済し、月5万円を積み立てる方です。
翌年の対象利用条件を満たすなら、積立分は年3,000ポイントです。積立以外の支払いを増やさなくても、今のカードで0.5%を受け取る条件に届きます。
二つ目は、買い物用のカードを別に持ち、一般NLは積立だけに使う方です。こちらは翌年の対象利用が年10万円に届かず、基本付与率が0%になる可能性があります。
同じカード、同じ月5万円でも、積立以外の使い方で結果は違います。還元率の比較表を読むときは、自分がどちらに近いかも考えてみてください。
もし支払いを移すなら、移す前のカードで失う特典も計算します。例えば年10万円の支払いで、元のカードが1%、新しいカードが0.5%なら、買い物分だけでは年500円相当減ります。
それでも積立のポイントが増えるなら、合計ではプラスになる場合があります。ただし、引落日の管理が増えたり、支払方法の変更に手間がかかったりする点も含めて判断しましょう。
投資の損益と、カードのポイントは分けて見る
口座の評価額が下がったとき、ポイントが付くから大丈夫とは言えません。例えば100万円の投資信託が10%下がれば、評価額は10万円減ります。
カード決済で年数千ポイントを受け取ることと、この10万円の値下がりを引き受けることは、金額も性質も違います。先に投資する商品と、下がったときに持ち続けられる額を考えましょう。
また、月10万円はクレカ積立の上限であり、おすすめの積立額ではありません。月3万円でも5万円でも、自分の暮らしで続けられるなら、それを基準にカードを比べられます。
クレカ積立も、最後は銀行口座から代金が引き落とされます。買付の設定だけを済ませず、引落日に必要な現金を残しておいてください。
とくに年会費や年払いの出費が重なる月は、普段より請求が大きくなります。投資を増やすときは、カード利用枠だけでなく、現金の支払予定も一緒に確認すると安心です。
カードを申し込む前に確認したいこと
1.いま持っている口座とカードを調べる
まず、使いたい投資信託が今の証券口座で買えるか、手元のカードで決済できるかを確認します。新しいカードを申し込むのは、その後でも遅くありません。
例えば、楽天証券と通常の楽天カードをすでに使っていて、月3万円を積み立てる方なら、その組み合わせを続ける選択も十分考えられます。
SBI証券と一般NLの方は、前年の対象利用額を調べてみてください。条件を満たしていれば、同じ0.5%の例では年1,800ポイントになります。
2.ポイント以外の費用も、変更前後で比べる
必要な支払いを新しいカードへ移す場合、元のカードで受け取れなくなるポイントもあります。新しく増える分だけを足すと、変更のメリットを大きく見積もってしまいます。
同じ生活費を払う前提で、変更前と変更後を並べてみましょう。年会費、ポイント、引落口座や支払日の管理も合わせて見ると、違いが分かりやすくなります。
証券会社を変更する場合は、商品数や入出金、保有商品の管理も比較します。ポイント差だけを見て、NISAの金融機関まで一律に変更する必要はありません。
3.締切を確認して、最初の買付を見届ける
証券口座の開設、カードの発行、証券口座へのカード登録は、それぞれ別の手続きです。カードが届けば、その日から積立が始まるわけではありません。
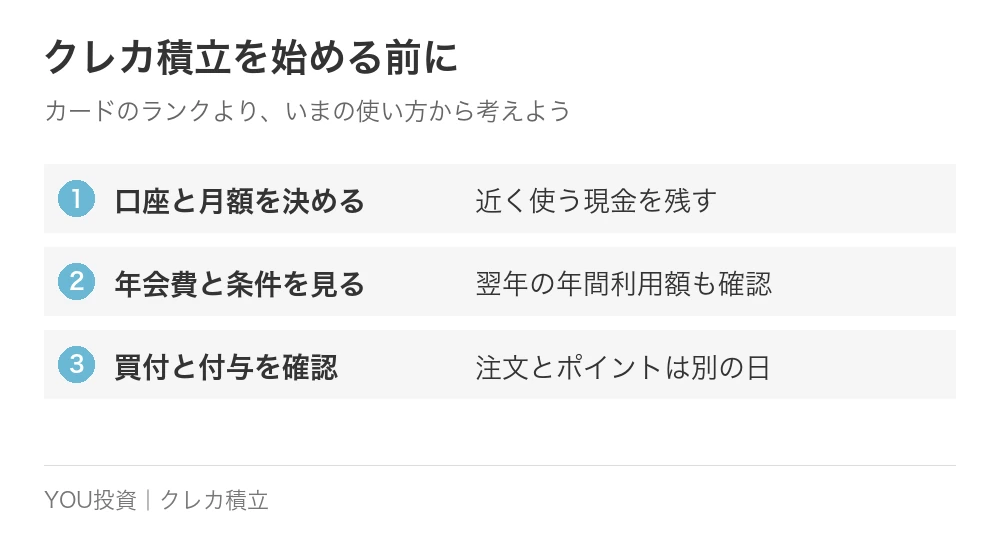
楽天証券では、通常は毎月12日までに翌月分を設定します。実際の買付日は、初めて設定した時期などで異なるため、画面の次回予定を確認してください。
SBI証券側も、注文希望日や締切の改定案内が出ることがあります。古い記事の日付より、設定画面の次回発注予定と公式のお知らせを優先しましょう。
最初の買付では、予定した商品が、予定した金額で、希望した投資枠に入っているかを見ます。カード番号や有効期限が変わった場合は、登録し直しが必要になることもあります。
また、ポイントの付与は買付と同じ日ではありません。三井住友カードは、利用月の翌々月10日頃が目安です。付与日前に「付いていない」と判断せず、履歴の項目と付与条件を確認しましょう。
楽天証券のクレカ積立では、本人名義が一致するカードが必要で、家族カードは使えません。夫婦でNISAを使う場合も、それぞれの登録条件を確かめてください。
読者YOU自分に合うカードの条件を確認
すでに使っているカード、年会費、翌年の付与条件を確認してから、必要に応じて申し込みを検討してください。
クレカ積立でよくある質問
月10万円のクレカ積立は、三井住友カードの年100万円利用に入りますか?
入りません。クレカ積立以外の対象利用額で判定します。年会費の無料化と、毎年の積立ポイントの条件も別々に確認してください。
楽天ゴールドなら、どの投資信託でもポイントが増えますか?
いいえ。代行手数料が年率0.4%(税込)以上のファンドでは、通常カードもゴールドも1%です。買っている商品の付与率を先に確認しましょう。
ポイントのために月10万円まで投資した方がいいですか?
積立額は、生活費や近いうちに使うお金を確保してから決めます。上限まで使う必要はありません。カードのポイントで、投資信託の元本割れを防げるわけでもありません。
カードを変えると、積立設定も自動で変わりますか?
カード番号などが変わると再登録が必要な場合があります。旧カードの停止時期、次の発注予定、注文履歴を確認し、二重注文にも気を付けてください。
広告から申し込めば、必ずカードを作れますか?
カードの発行には各社の審査があります。入会特典やポイントにも条件があるため、申し込む前にリンク先の最新の案内を確認してください。
まとめ:毎月の積立額から、使いやすい1枚を選ぼう
無料かゴールドかで迷ったら、まずは「いまの月額で、年会費を引くといくら残るか」を計算してみてください。
楽天側は投資信託の付与率、三井住友カード側は翌年の年間利用条件が確認のポイントです。月々の投資額を先に決めておくと、カードの特典に振り回されずに比較できます。
口座をまだ選んでいない方は証券会社の比較へ、カードの費用を自分の数字で試したい方はクレカ積立の比較ツールへ進んでみてください。
あわせて読みたい
 関連記事クレカ積立の選び方|還元率・年会費・対象条件の比べ方
 関連記事SBI証券と楽天証券、NISAはどっち?カード・手数料・口座変更で比べてみた
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
参考にした公式資料