新NISAの1,800万円を何年で埋める? 月5万・10万・30万円の30年後を比較
 YOU投資編集部 更新
広告|この記事にはアフィリエイト広告が含まれます。対象のリンクからお申し込み・ご予約いただくと、当サイトが報酬を受け取る場合があります。
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「新NISAは5年で埋めるのがいい」と聞いて、月30万円はとても無理だと思った方も多いはずです。でも、月5万円でも30年買い続ければ、買った金額は同じ1,800万円。違うのはスタートから何年目に入金を終え、そのお金をあと何年運用できるかです。
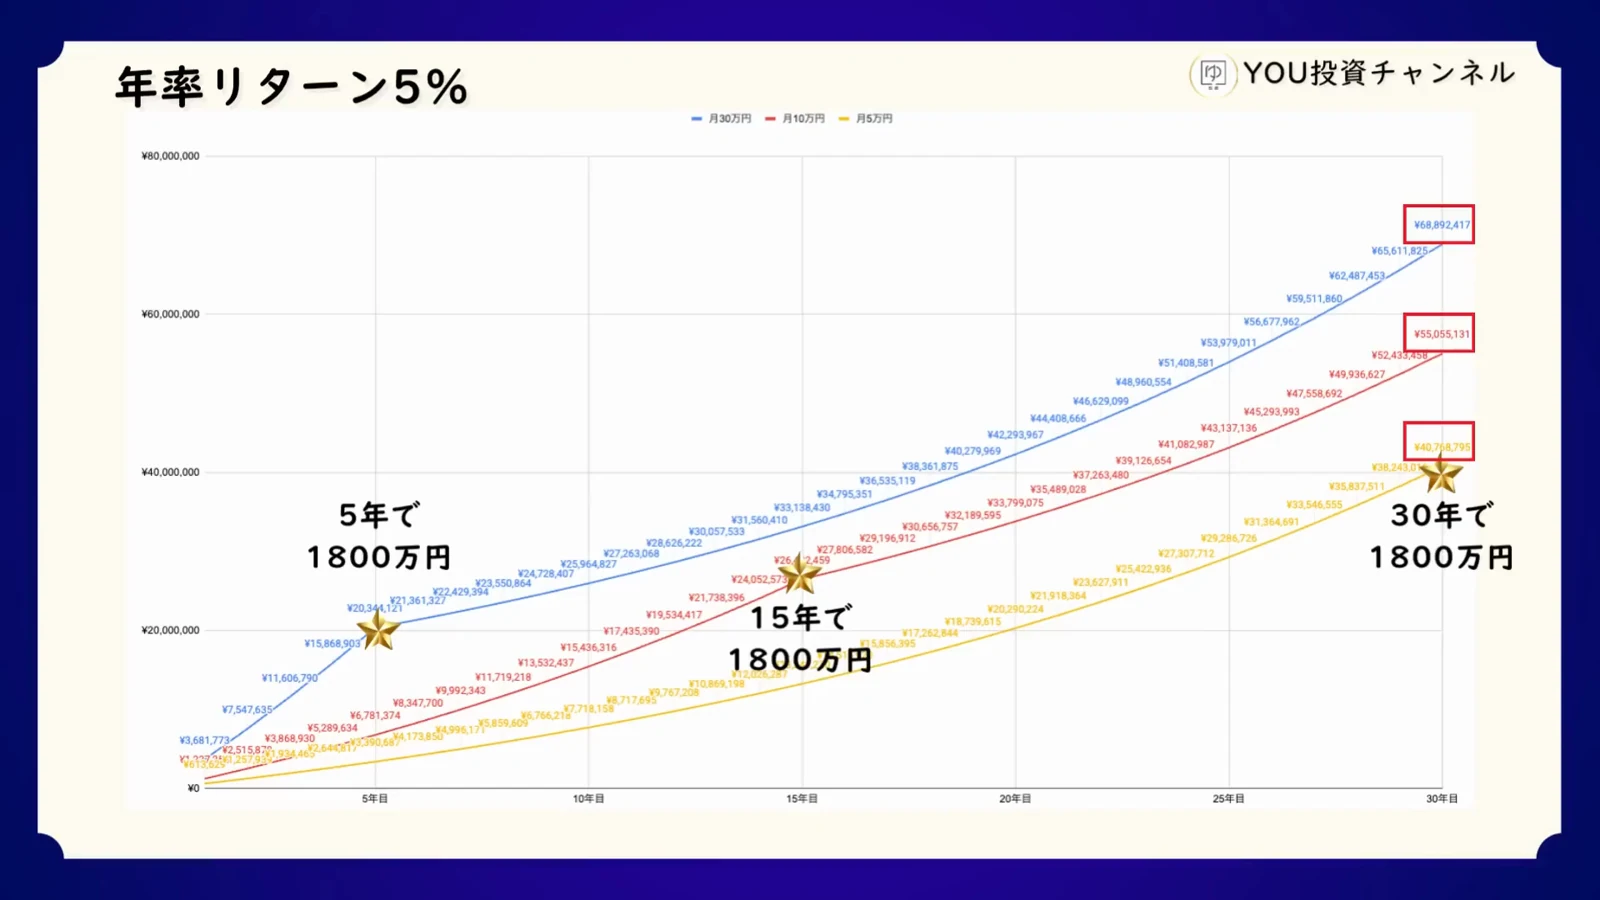
YOU投資の動画では月5万・10万・30万円の3通りを比べています。月末に買い、年5%で一定と置くと、30年後はそれぞれ約4,077万円、5,506万円、6,889万円。入金の速度が違っても、同じ日に比べた数字です。では、よく見る「1億円」は何を仮定した結果でしょうか。
この記事でわかること
- 取得額1,800万円と時価の違い
- 積立の速さと年率を変えた30年後の残高
- 利益にかかる税金と退職後の取り崩し額
目次
1,800万円の上限に数えるのは、購入した金額
ここで扱うのは2024年からの成人のNISAです。年間に使えるのはつみたて投資枠120万円と成長投資枠240万円。合わせて最大360万円です。購入した商品の取得額で管理し、非課税保有限度額は合計1,800万円。このうち成長投資枠を使えるのは1,200万円までです。
最初に100万円で買った投信が150万円になっても、その部分が総枠で使っているのは100万円です。反対に70万円まで下がっても、保有を続ける限り取得額は100万円のまま。「1,800万円になったら売らないと課税される」という区切りはありません。運用益を含む評価額は1,800万円を超えて保有できます。
左右にスクロールして比較
| 月の買付 | 年の取得額 | 枠の使い方の一例 | 総枠に届く年数 |
|---|---|---|---|
| 30万円 | 360万円 | つみたて120万円+成長240万円 | 5年 |
| 10万円 | 120万円 | つみたて投資枠だけで購入可能 | 15年 |
| 5万円 | 60万円 | つみたて投資枠だけで購入可能 | 30年 |
2024年以降の成人NISAで、対象商品を年初から買い付け、途中売却しない場合。成長枠の総額上限は1,200万円。
月30万円をちょうど5年続けるには、5つの年に360万円ずつ購入する必要があります。たとえば両方の枠で買える商品なら、毎月10万円をつみたて投資枠、20万円を成長投資枠で買う組み方があります。成長枠だけで月30万円を5年続ける設定は年間の上限にも、総額の内訳にも合いません。
一方、月5万円なら年60万円。成人のつみたて投資枠の年120万円に収まるため、対象商品を選べば毎年成長枠を使わなくても30年で1,800万円を買えます。月10万円なら年120万円で15年。このケースにとって大事なのは、枠の空きを年末に埋め切ることより、卒業や住み替えなど将来の支出を挟んでも続けられる額かどうかです。
なお、開始が年の途中なら、同じ「月30万円」でも最初の年の入金は360万円未満です。この試算は月末を1回目とし、各年12回購入する設定。ご自身の残り年数を数える際は、今年すでに使った額と、実際に残っている買付回数から出してください。
1億円のシミュレーションには、何%が入っている?
月30万円を5年間買い、入金を止めてさらに20年持ち続けるのが動画の最初の例です。投資開始から数えて25年目。年8%を25年間一定として月末に買えば、残高は約1億200万円になります。大きな数字ですが、これは25年後の結果を知っているわけではなく、利回りを一つ決めて計算した金額です。
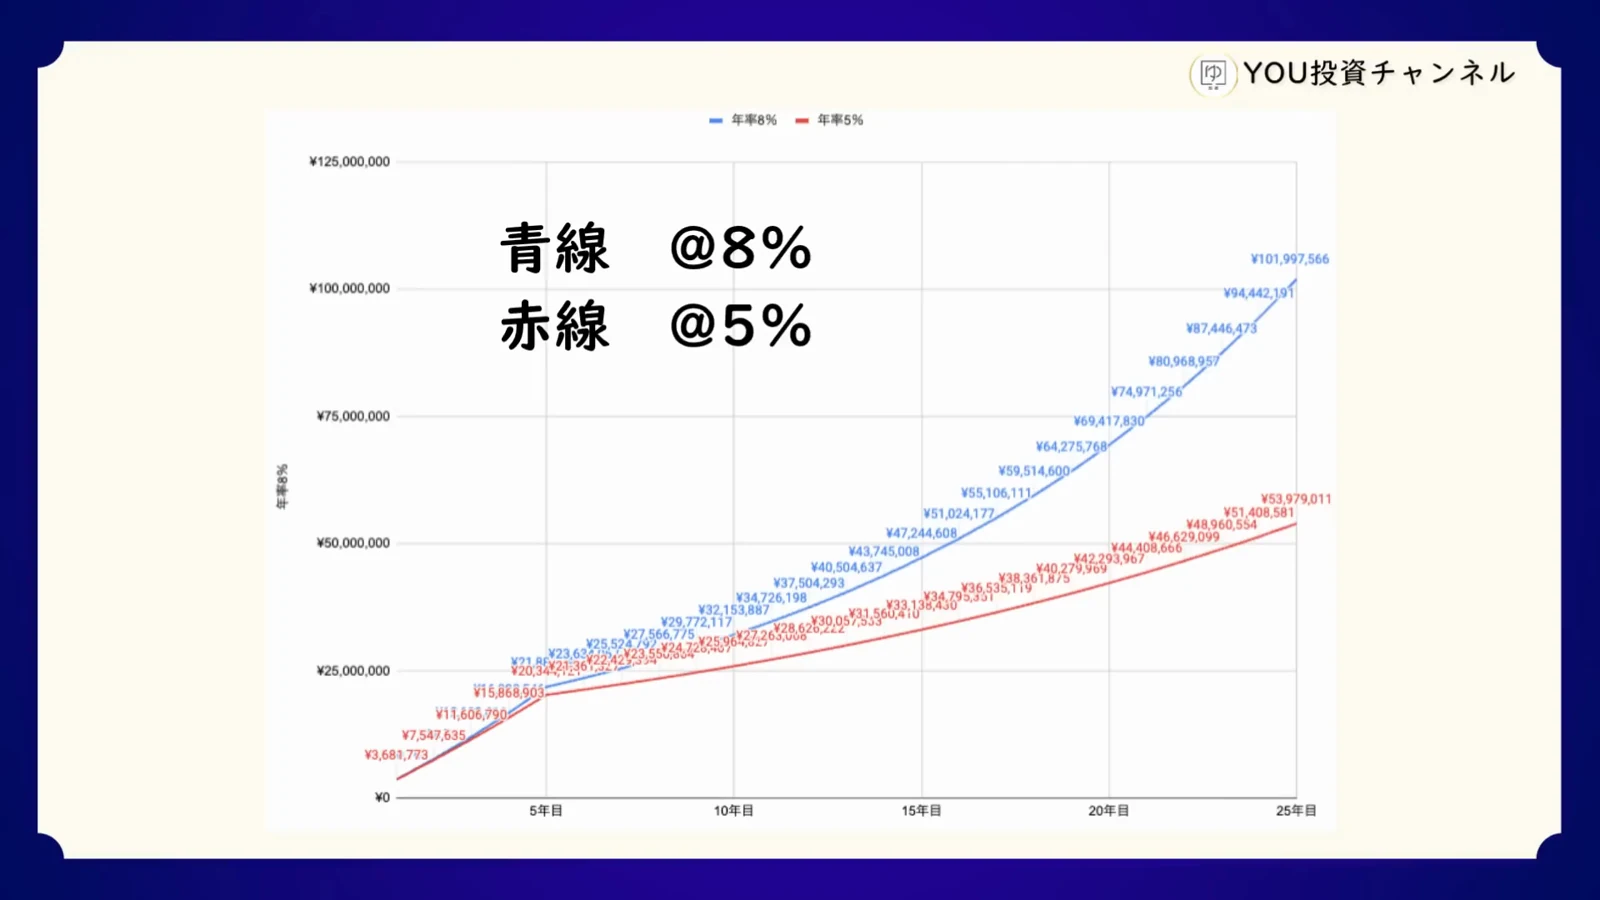
同じ入金を年5%で計算すると、25年目は約5,398万円。年3%では約3,499万円です。購入総額も運用期間も同じなのに、5%と8%の差で金額が数千万円変わります。「過去に8%を超えた期間があった」と「家計に必要な資金を年8%で見積もってよい」は別の判断です。
5%を特別な基準と考える必要もありません。ここでは動画と数字を読み比べるために同じ年率を使っています。値上がり益と再投資分を含む名目の年率で、毎年のリターンが一定、追加費用や税がないと仮定。株式が深く下がったときの途中残高や、老後の物価上昇はこの曲線に含まれていません。
利回りを変えた試算は、「どの数字が正解か」を選ぶものではなく、家計の目標がどれだけ条件に左右されるかを見るものです。仮に必要な金額が25年後に4,000万円なら、年3%のケースでは足りず、5%のケースでは超えます。そこで不足分を支出・入金額・期間のどこで調整できるかを考えられます。
月30万・10万・5万円を、同じ30年後に並べる
動画の次の図は、横軸が30年まで伸び、前の例より5年長くなります。青は最初の5年間に元本1,800万円すべてを投じます。赤は15年、黄色は30年に分けて同じ1,800万円を入れます。3つの線の右端を比較するときは、途中の「満額に達した瞬間」と同じ年だと思わないのがコツです。
3つの家計が同じ1,800万円を入れた30年後
月末積立。決めた元本に到達したあとは、追加せず保有を続けます。
- 月30万円×5年
- 月10万円×15年
- 月5万円×30年
- 5年で入金終了
- 6,889万円
- 15年で終了
- 5,506万円
- 30年で終了
- 4,077万円
グラフの数値を見る(31行)
| 時点 | 月30万円×5年 | 月10万円×15年 | 月5万円×30年 |
|---|---|---|---|
| 0年 | 0 | 0 | 0 |
| 1年 | 368.18 | 122.73 | 61.36 |
| 2年 | 754.76 | 251.59 | 125.79 |
| 3年 | 1,160.68 | 386.89 | 193.45 |
| 4年 | 1,586.89 | 528.96 | 264.48 |
| 5年 | 2,034.41 | 678.14 | 339.07 |
| 6年 | 2,136.13 | 834.77 | 417.39 |
| 7年 | 2,242.94 | 999.23 | 499.62 |
| 8年 | 2,355.09 | 1,171.92 | 585.96 |
| 9年 | 2,472.84 | 1,353.24 | 676.62 |
| 10年 | 2,596.48 | 1,543.63 | 771.82 |
| 11年 | 2,726.31 | 1,743.54 | 871.77 |
| 12年 | 2,862.62 | 1,953.44 | 976.72 |
| 13年 | 3,005.75 | 2,173.84 | 1,086.92 |
| 14年 | 3,156.04 | 2,405.26 | 1,202.63 |
| 15年 | 3,313.84 | 2,648.25 | 1,324.12 |
| 16年 | 3,479.54 | 2,780.66 | 1,451.69 |
| 17年 | 3,653.51 | 2,919.69 | 1,585.64 |
| 18年 | 3,836.19 | 3,065.68 | 1,726.28 |
| 19年 | 4,028 | 3,218.96 | 1,873.96 |
| 20年 | 4,229.4 | 3,379.91 | 2,029.02 |
| 21年 | 4,440.87 | 3,548.9 | 2,191.84 |
| 22年 | 4,662.91 | 3,726.35 | 2,362.79 |
| 23年 | 4,896.06 | 3,912.67 | 2,542.29 |
| 24年 | 5,140.86 | 4,108.3 | 2,730.77 |
| 25年 | 5,397.9 | 4,313.71 | 2,928.67 |
| 26年 | 5,667.8 | 4,529.4 | 3,136.47 |
| 27年 | 5,951.19 | 4,755.87 | 3,354.66 |
| 28年 | 6,248.75 | 4,993.66 | 3,583.75 |
| 29年 | 6,561.18 | 5,243.35 | 3,824.3 |
| 30年 | 6,889.24 | 5,505.51 | 4,076.88 |
月30万円の家計が5年目に持つのは年5%なら約2,034万円。1,800万円は買付に使った元本で、すでに運用益が加わっています。その約2,034万円をもう25年保有し、30年目に約6,889万円。5年目から株を追加で買わなくても、保有を続けている限り値動きを受けます。
月10万円は5年目に約678万円、15年目に約2,648万円です。ここで累計入金が1,800万円に達し、残りの15年は入金を止めて約5,506万円に。月5万円のケースは30年目の最後の買付でようやく累計1,800万円になり、その時点の評価額は約4,077万円です。
動画の表示では約5,505万円・4,076万円とされる箇所があります。記事の図表は実効年率5%を「1.05の12乗根から1を引いた月利」に直し、途中の端数を残して月末に入金、最後に万円に丸めています。わずかに数字が違っても、5年・15年・30年という入金期間の差は同じです。
 読者
 YOU
それぞれの1,800万円に「平均して何年働いてもらったか」と考えると直感的です。前半で入れた家計の方が、同じ30年を使っても大きな残高が市場にある期間が長くなります。その分、早い時期に大幅下落が来たときは、先に入れた元本の多くが下落を受けます。長く市場に置くという選択には、両側の結果があります。
同じ30年間でも、年3%・5%・8%で残る金額
元本は全ケース共通の1,800万円。年率を変えて、30年目の評価額を計算。
- 年3%
- 年5%
- 年8%
- 5年入金・年3%
- 約4,057万円
- 5年入金・年8%
- 約1億4,987万円
- 共通の元本
- 1,800万円
グラフの数値を見る(3行)
| 条件 | 年3% | 年5% | 年8% |
|---|---|---|---|
| 月30万円×5年 | 4,056.55 | 6,889.24 | 14,986.79 |
| 月10万円×15年 | 3,524.74 | 5,505.51 | 10,709.44 |
| 月5万円×30年 | 2,893.57 | 4,076.88 | 7,042.75 |
利益が4,200万円なら、課税口座との差は約853万円
NISAのメリットを「入れた額の2割が戻ってくる」と考えると、額を過大に見てしまいます。元本1,800万円が値上がりして、最後に6,000万円ですべて売ったとしましょう。税の計算の出発点は利益の4,200万円。国内の課税口座で他の損益などがなく、税率20.315%なら、税の概算は853万2,300円です。
左右にスクロールして比較
| 最終評価額 | 損益 | 課税口座の税額概算 | NISAの国内税 |
|---|---|---|---|
| 1,500万円 | −300万円 | 0.0万円 | 0円 |
| 1,800万円 | 0万円 | 0.0万円 | 0円 |
| 3,000万円 | +1,200万円 | 243.8万円 | 0円 |
| 6,000万円 | +4,200万円 | 853.2万円 | 0円 |
上場株式等を20.315%で課税する現行税率を固定した説明例。損益通算、手数料・外国税、制度変更を含めない。
同じ条件でNISAなら、対象商品の国内の譲渡益にこの税はかかりません。逆に損益がゼロなら、この売却に関しては非課税の恩恵額もゼロです。元本をいくら入れたかだけでは税の差が決まらないので、「1,800万円を入れると必ず数百万円お得」と家計簿に書き込むことはできません。
NISAで売った分の非課税保有限度額は、売却した商品の取得額分が翌年以降に復活します。100万円で買い150万円で売ったなら、再利用できる総枠は100万円です。売った年の年間投資枠が150万円増える仕組みではありません。資金が要る年に売却し、翌年に積立を再開する家計では、この時間差も関わります。
一方、課税口座なら損失を他の対象利益と通算できる場合があり、NISAの損失はその対象外です。外国資産の配当には外国の税が残る場合もあります。今回の表は国内の譲渡益を最後にまとめて確定する例に絞りました。配当を途中で使う投資や短期売買を繰り返す口座では、税を計上する時期も変わります。
30年後の残高を、次の40年の生活費に直す
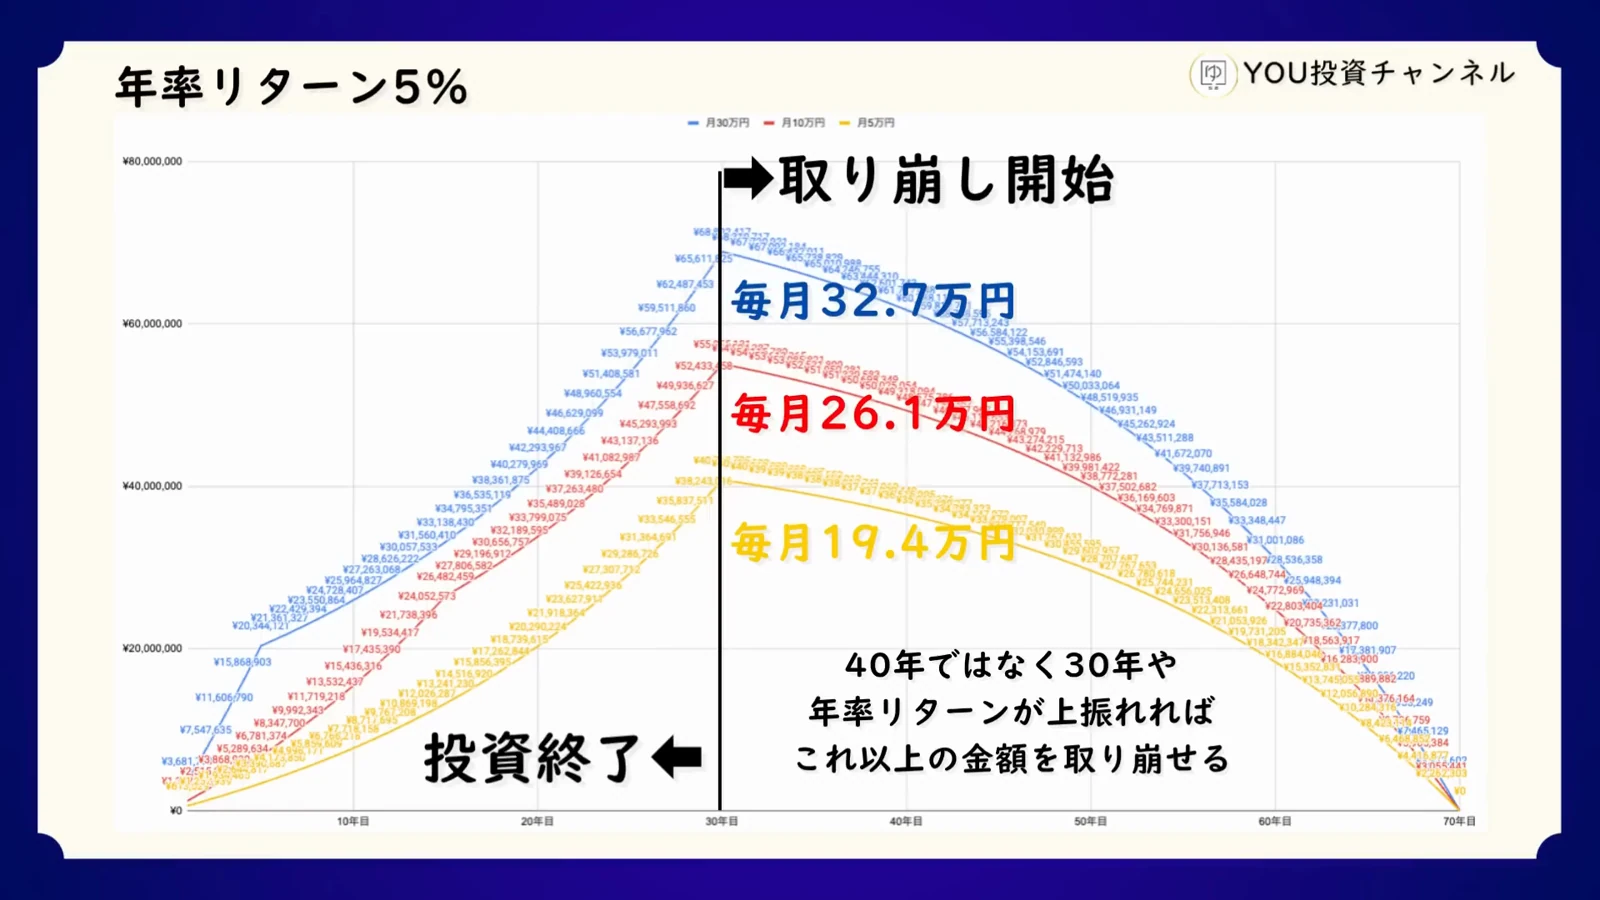
6,889万円という評価額を見ても、そのまま今日の生活の目安にはなりません。動画では30年目で積立を終了し、そこから40年間、毎月末に同じ金額を引き出して、最後の月に残高をゼロにする計算まで進めています。ここで見るのは「どの程度の月額が数式上出るか」です。
左右にスクロールして比較
| 積立額 | 開始残高 | 運用年0% | 運用年5% |
|---|---|---|---|
| 月30万円 | 6,889万円 | 14.4万円 | 32.7万円 |
| 月10万円 | 5,506万円 | 11.5万円 | 26.1万円 |
| 月5万円 | 4,077万円 | 8.5万円 | 19.4万円 |
毎月末に定額を引き出し480回目で残高ゼロ。実効年率固定、税・費用・物価上昇なし、実際の株式の値動きは変動します。
月30万円で入金したケースなら、取り崩し中も実効年率5%が一定という条件で毎月約32.7万円。収益ゼロなら6,889万円を480回に分けて約14.4万円です。同じ出発残高にこれだけ差が出るのは、取り崩しながら残りの資産が増える前提を置いたかどうか。32.7万円が年金のような確定給付になるわけではありません。
月5万円で積んだケースでも、年5%で40年間取り崩す計算なら月約19.4万円です。ただ、40年という期間の終わりに残高はゼロになる設計です。それより長く暮らす、相続で残したい、介護費が増えるなどの条件があれば、その分を差し引いて使える月額を計算し直さなければなりません。
さらに、同じ名目の19.4万円に何を買えるかも時間とともに変わります。仮に物価が年2%ずつ上がれば、30年後の19.4万円は今の購買力では約10.7万円相当です。公的年金の手取額、住まいの費用、通院など、将来いくらを投資口座から補うのかを、できるだけ同じ物価の前提で考えてください。
株式の取り崩しでは、初期の暴落も重要です。もし退職の直前に6,889万円が3割下がれば残高は約4,822万円。生活費を月32.7万円のまま維持すれば、初年度に年392.4万円を出すことになり、下落後の残高の約8.1%です。相場が安い間に何口売るかまで含めて、退職前の現金を考える必要があります。
5年で埋める前に、5年間の支払いを見積もる
月30万円を5年間入れられる人には、毎月の給与から30万円ずつ作れる人と、すでに貯めた預金を投資へ移している人がいます。同じ買付予定表でも、生活に与える影響は違います。前者は収入が途切れたときどうするか、後者は移し終えたあとの現金が十分かを点検します。
たとえば月の黒字が8万円で、預金から毎月22万円を加えて30万円を積み立てるとします。差額だけでも1年で264万円、5年で1,320万円の現金が減ります。預金残高が大きく見えても、住宅修繕や子どもの入学金の支払月と重なれば、下落中に投信を売り戻すことになりかねません。
反対に、家計に余裕がある年だけ成長投資枠で追加し、通常はつみたて投資枠で月5万円を続ける選択もあります。年360万円は制度の上限で、維持すべき年間ノルマではありません。追加投資をしなかった年も、それまでに持っている非課税の資産の運用は続きます。
忙しい世帯では、まず毎月何円あれば通常の生活が回るかを決め、近い支出・生活防衛費を現金に置き、残りのうち長く置ける金額を設定します。あとから月額を変える場合はクレカ積立等の設定締切もあります。カード利用額や還元率に積立を合わせるより、家計から先に決めた額を登録する方が順序が自然です。
5年で満額にした後に、予定外の支払いが出たら
5年目に年5%の例で約2,034万円になったところで、家の修繕に200万円必要になったとします。売却後は約1,834万円から運用を続けます。あと25年を年5%と仮定すると、売った200万円がそのまま残っていた場合との差は、25年後に約677万円です。売却時の200万円に、その後の値動きに参加しなかった部分も加わります。
だからといって支払いを先延ばしする方がよいとは限りません。必要な修繕を先延ばしにして費用が増えることもあります。こうした予定が5年以内に見えているなら、あらかじめ200万円を別に置き、月30万円を少し下げた方が家計は読みやすくなります。試算の残高を最大にすることと、人が住む家を維持することは、同じ比較表には収まりません。
「満額を達成した日」と「使えるお金が増えた日」
毎月5万円で30年かけて満額にする例は、60歳で買付を終えるつもりなら30歳ごろからの長い計画になります。その途中に育休や転職で1年間休めば元本の進みは60万円遅れますが、すでに保有している分まで一年分消えるわけではありません。再開時にまず確認するのは、口座の時価と取得額をそれぞれいくら持っているかです。
途中で当初の予定より早く目標の時価に届いた場合もあります。たとえば頭金予定の金額が1,000万円で、価格上昇によって予定より3年早く達したとします。買付額がまだ1,800万円に届いていなくても、支払期日が視野に入った部分は現金に戻せます。枠の消化率を追いかけることと、将来の支払額を確保することは、必ずしも同じ方向ではありません。
夫婦で使う場合は、非課税枠も資産もそれぞれの名義で管理します。家計全体で毎月10万円が余るとして、それがどの人の収入・資金に属するかも確認します。家族の名義の枠が空いているという理由だけで本人の枠と合算して利用できるわけではありません。世帯の予算と個人の証券口座は、金額を分けておくと後の記録も追いやすくなります。
買付画面で見るのは商品名、枠、次の発注予定
最初の注文では、買いたい商品がつみたて投資枠の対象か、成長枠でも扱いがあるかを確認します。同じ指数を掲げるファンドでも商品の正式名称は違います。証券会社の表示で口座区分を確かめ、余っている枠と決済方法、買付予定日を順番に見れば、月額の計画を実際の注文に移せます。
初回の取引が成立したら、購入金額、保有口数、預り区分、残りの年間枠を照合してください。翌月の設定が自動で続くのか、年末に使い切るための増額が翌年も残るのかなど、確認画面を一度見ておくと安心です。市場が休みの日には、設定日と受渡日が別になることも覚えておきたいところです。
NISAの2つの枠と積立方法を確認
これからNISAを利用する方は、取扱商品と、口座開設後に積立を設定できる時期を各社で確認できます。
満額投資と非課税枠についての疑問
1,800万円に届いた後は、残高が増えてもずっと保有できますか?
成人の新NISAには非課税保有期間の期限がありません。取得額で枠を使い切った後も、対象商品は保有を続けられます。途中の価格変動で評価額が上限を超えても、そのこと自体を理由に売る必要はありません。
月30万円をすべてつみたて投資枠で買えますか?
つみたて投資枠は年間120万円までです。年360万円を使うなら、成長投資枠の年240万円を併用し、それぞれの枠の対象商品・買付条件を満たす必要があります。
なぜ「25年後5,398万円」と「30年後6,889万円」の両方が出るのですか?
どちらも月30万円を5年間、実効年率5%で積み立てた同じ経路上の数字です。入金終了後に保有する期間が20年か25年かで評価日が5年違います。
自分の30年後を比べるなら、入金期間と評価日をそろえる
1,800万円は買った金額の上限です。同じ元本でも、いつ入れて何年持ったかで将来の時価は変わります。月額を決めるときは、必要な生活費を確保したうえで、年3%や途中下落のケースでも続けられるかを先に見てください。何年で埋めるかは、その結果として決まります。
あわせて読みたい
 関連記事【新NISA】毎月3万円・10万円・30万円で何が変わる? 積立と複利を比較
 関連記事月10万円を最初の5年だけ積み立てたら? 月3万円を30年続ける場合と比較
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
出典・参考資料(2026年11月20日確認)
このテーマを動画でも
-
 新NISAの1,800万円枠と無理のない使い方
生涯の非課税枠をどう使うか、積立ペースと資産配分から考えます。
-
 新NISAのオルカン積立を、これまでの実績で比較
毎月積み立てた場合の推移を振り返り、その先の資産形成を考えます。