新NISAは4年目へ|オルカンに月3万円・5万円を積み立てた結果と今後の試算
 YOU投資編集部 更新
この記事は投資に関する一般的な情報です。元本割れの可能性があり、過去の実績や試算は将来の成果を保証しません。最終的な投資判断はご自身で行ってください。
「新NISAはもうすぐ4年目。月3万円だけでも意味があったのかな」「今から始めるなら、周りに追いつくために積立額を増やした方がいい?」。同じ制度を使っていても、いくら買ったか、いつ始めたか、画面を開いた日がいつかで、見える残高は大きく違います。
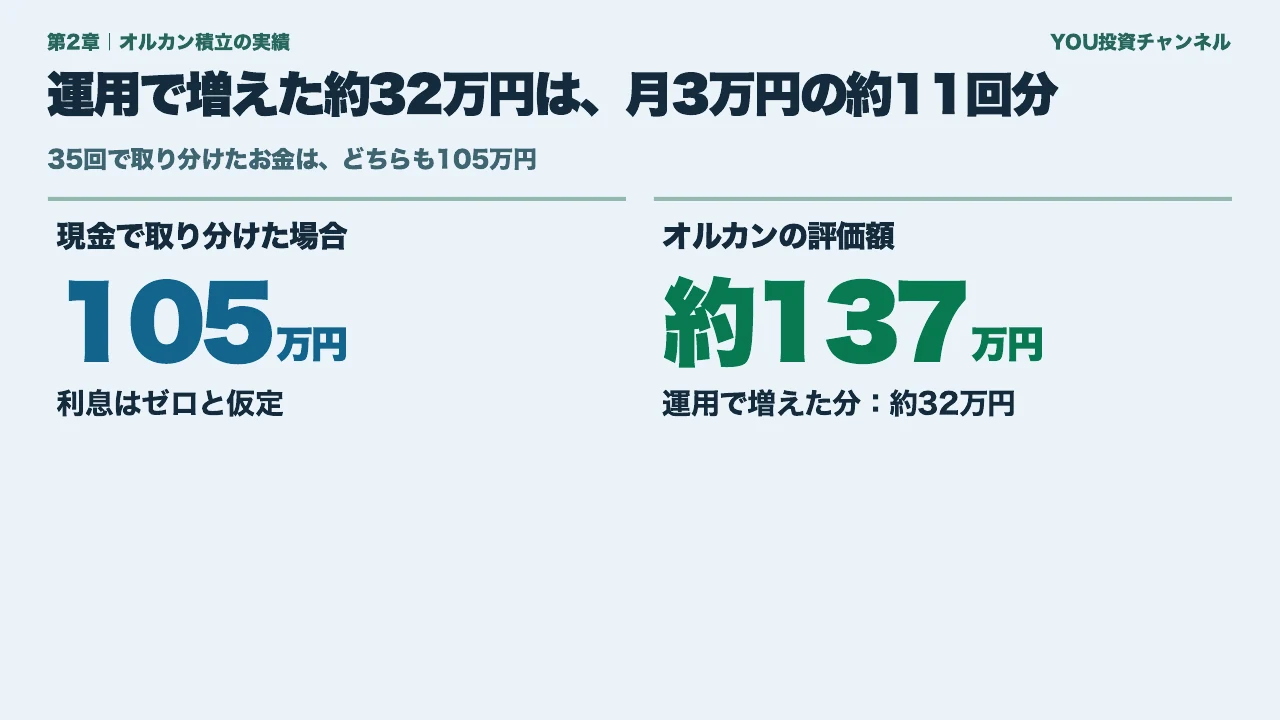
結論から言うと、制度が始まった2024年1月からオルカンを月3万円ずつ買った場合、元本105万円は、2026年11月11日に約137万円になりました。ただし、同じ方法で買い続けても、途中には元本を割った時期があります。いまの評価額の大きさだけで、2027年の積立額を決める必要はありません。
この記事は、YOU投資チャンネルが公開した動画の検証をもとに、運用会社の公表データから編集部が再計算したものです。過去の値動きで確かめた結果と、これから一定の利回りが続くと仮定した試算を分けました。最後に、動画でYOUが紹介した持ち方を例に、少額から始めるときや増額するときの判断順を整理します。
2024年1月からオルカンを35回積み立てた結果を、毎月3万・5万・10万・30万円で比較。途中の元本割れ、10年・20年後の試算と、2027年の積立額の決め方まで解説します。
YouTubeで見る結論:月3万円の積立、105万円が約137万円に
月3万円・5万円・10万円・30万円を同じ条件で比べる
ここでいう「オルカン」は、eMAXIS Slim 全世界株式(オール・カントリー)です。2024年1月から2026年11月まで、各月で最初に公表された基準価額で35回買い付けたと仮定し、2026年11月11日の基準価額で評価しました。実際の投資家の口座を集計したデータではなく、買付日と商品をそろえた比較です。
| 積立額 | 元本 | 評価額 | 評価損益 |
|---|---|---|---|
| 月3万円 | 105万円 | 137.2万円 | +32.2万円 |
| 月5万円 | 175万円 | 228.6万円 | +53.6万円 |
| 月10万円 | 350万円 | 457.2万円 | +107.2万円 |
| 月30万円 | 1,050万円 | 1,371.7万円 | +321.7万円 |
2024年1月から各月の最初の基準価額で買い付けた想定。現金の比較は利息なし。単位未満は四捨五入。
月3万円を同じ期間に現金で取り分けていたなら、利息をゼロとした場合の残高は105万円です。オルカンとの差の約32万円は、この期間、この買い方で持ち続けた場合の評価益です。生活費として使って手元に残さなかった場合とは比べていません。現金にも、値下がりを気にせず必要な日に使える役割があります。
月3万円と5万円の評価額の差は約91万8,000円です。そのうち70万円は、毎月2万円ずつ35回多く出した元本の差。運用で生まれた差は約21万8,000円です。口座の残高だけを見て「5万円の人の方が投資がうまかった」とは言えません。比べるなら、まず入れた金額をそろえます。
 読者の疑問
 解説
平均より少なければ増額した方がいい?
金融庁によると、2026年6月末の新NISA口座は約3,048万口座です。口座を開いた数と、その年に新しく買った数は別です。別集計の2025年の確報では、年間の投資枠の利用状況を集計した約2,856万口座のうち、一度でも買ったのは約1,811万口座、約63%でした。年間集計には年末までに廃止された口座の取引も含まれます。
同じ2025年、両枠合計で300万円超を買ったのは、この集計の約5.7%です。日本証券業協会の別のアンケートでは、つみたて投資枠の購入額は平均45.5万円でしたが、最多の回答帯は「年5万円未満」(18.3%)でした。平均は利用者同士を競わせる数字でも、毎月の目安でもありません。年の途中から始めた人と12か月買った人の年間額が違うのも自然です。
元本割れもあった|残高が増えても運用益は減る
残高は増えているのに、運用ではマイナスになる
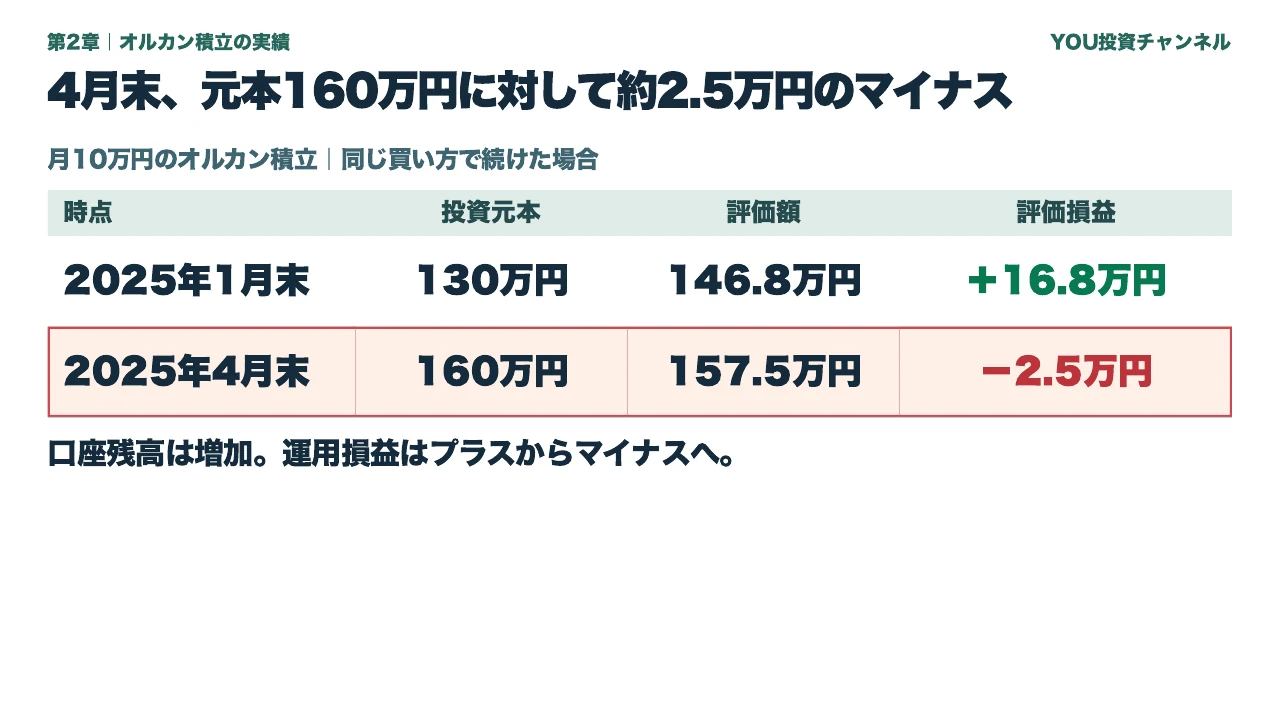
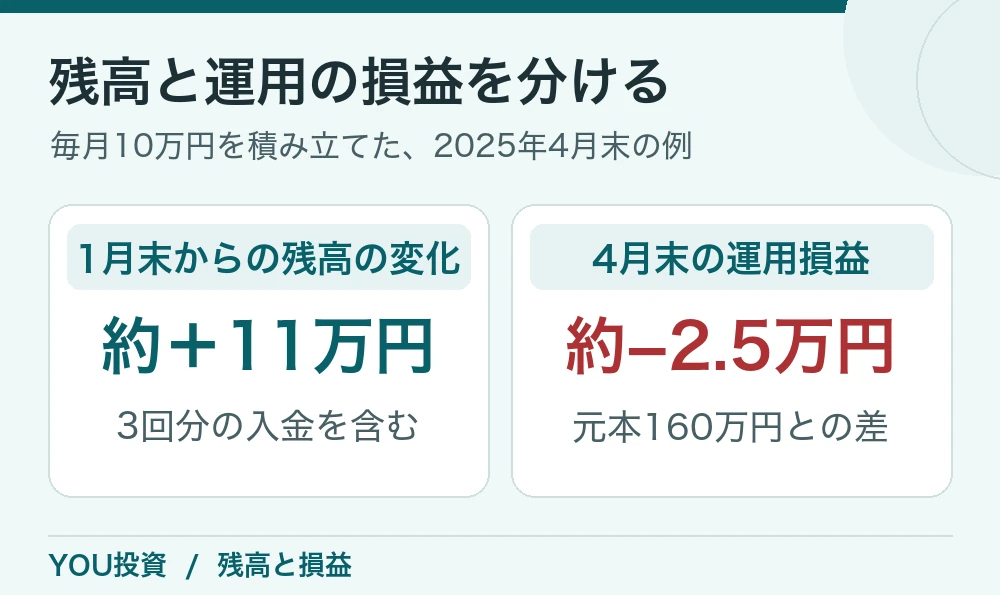
月10万円の例が分かりやすいです。2025年1月末、13回の買付で元本は130万円、評価額は約146.8万円でした。その後も3回買い足したので、4月末に画面を開くと残高は約157.5万円に増えています。でも元本は160万円になっており、差し引きでは約2.5万円のマイナスでした。アプリを開くたびに残高だけを確認していると、この違いは見落とします。
春の下落を後から見れば、価格が低い日に同じ金額で多くの口数を買えたことが分かります。購入額が1万円なら、1万口あたりの基準価額が2万円のときは5,000口、1万6,000円なら6,250口です。価格が戻れば安く買った分も評価額を押し上げますが、さらに下がったり、回復が長引いたりする可能性もあります。買付回数を増やしても、元本割れを防げるわけではありません。
仮に株式部分200万円が30%下がると、値下がり額は60万円です。家計に余裕があるときの「30%なら耐えられそう」という感覚が、必要な支払いを控えて「60万円減った」と見たときも同じかは分かりません。積立を続ける前提なら、比率より先に、自分が暮らしの中で受け入れられる金額に直しておくと考えやすくなります。
オルカンは国や企業をまたいで株式を保有できますが、株式以外に値動きを分散する商品ではありません。海外株式の比重が大きいため、株の値動きのほか、円高で円建ての評価額が押し下げられることがあります。円だけで支払う予定の資金なら、いくらまで投資に回すかを先に決めましょう。
過去約30.6%と、将来の年5%は意味が違う
比較表の約30.6%は、評価額から35回分の元本を引き、元本で割った累計の評価損益率です。2024年1月に入れた分と2026年11月に入れた分では、運用された長さが違います。年間リターンとして読んだり、これからも3年ごとに約3割ずつ増えると考えたりすると、将来の数字を大きく見積もりすぎます。
実際の取引に当てはめると、積立指定日、申込締切、注文から適用される基準価額までのルールも金融機関によって違います。この記事は、各月で最初に公表された価格で一律に買えたと置いた検証です。ご自身の評価額を再現するには、注文履歴から買い付けた口数を合計し、確認日の基準価額を掛けて、1万で割るところから始めてください。
検証データ:三菱UFJアセットマネジメント|オルカンの設定来データ(CSV)。2026年11月11日の基準価額は37,279円(1万口あたり)。月ごとの買付額を各月の基準価額で割った値を合計し、評価日の基準価額を掛けて概算しました。
10年・20年後はどうなる? 年5%と低めの利回りを比較
月5万円なら、同じ出発点でも20年後の幅は大きい
ここから先は予測ではなく条件を置いた試算です。2026年11月11日の残高約228.6万円から、その後120回または240回、毎月末に5万円ずつ入れるとします。年5%が一定で続くと仮定すれば、10年後は約1,144万円、20年後は約2,636万円。20年間に新しく入れる金額は1,200万円です。
20年後の約2,636万円から、この新規元本1,200万円を引いた残りをすべて「今後の利益」と見るのは誤りです。出発点の約228.6万円がすでにあります。差を考えるときは、出発点と今後の入金を両方引きます。今ある残高にも運用結果が重なるのが複利の仕組みですが、マイナスの年を含む現実では、毎年同じ割合で増えるわけではありません。
| 積立額 | 出発点 | 10年後 | 20年後 |
|---|---|---|---|
| 月3万円 | 約137万円 | 約687万円 | 約1,581万円 |
| 月5万円 | 約229万円 | 約1,144万円 | 約2,636万円 |
| 月10万円 | 約457万円 | 約2,288万円 | 約5,271万円 |
| 月30万円 | 約1,372万円 | 約6,865万円 | 約1億5,814万円 |
毎月末に買付。年5%を月率に換算し、運用額の変動や物価、追加費用は別途織り込まない。枠到達後の買付は課税口座で続け、税引前で合算。
| 仮定する年利 | 10年後 | 20年後 |
|---|---|---|
| 0% | 約829万円 | 約1,429万円 |
| 2% | 約942万円 | 約1,811万円 |
| 5% | 約1,144万円 | 約2,636万円 |
出発点は同じ約228.6万円。ここでの年0%は価格が動かない計算上の条件で、投資結果の下限ではありません。
20年後に教育費や住み替え費として使うなら、年5%の欄だけで必要額を決めず、年0%や2%でも足りるかを見ておきます。足りない場合、積立額を増やすだけでなく、使う時期を分ける、別に現金を貯める、予定している支出を見直すといった選択肢があります。表はいずれも将来の物価を調整していないため、同じ金額で買えるものも今と同じとは限りません。
月30万円の試算には、課税口座も入っている
成人向けのNISAは、つみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円です。非課税保有限度額は全体で1,800万円、うち成長投資枠は1,200万円。カウントされるのは保有商品の買付額です。買った100万円分の投資信託が170万円になっても、それにより消費した枠は100万円のままです。
2024年1月から両枠で月30万円を積み立て、売却しなければ、2028年12月の60回目で合計1,800万円です。商品を売却すれば買付額に相当する保有限度額は翌年以降に再利用できますが、年間投資枠がその年に復活するわけではありません。なお、表の月10万円も、同じ前提で続けると2038年12月で総枠に達します。
枠を使い切った年と、その後の運用は別々に考えましょう。例えば2028年末の時点で新たに買える枠がなくても、既存のNISA商品を売る必要はありません。そのまま持ち続けるか、別の目的のために一部を取り崩すかは、残りの枠とは切り離して考えられます。
表の20年後には、総枠に達した後も課税口座で積み立てた分が入ります。月30万円の試算が1億円を超えていても、そのすべてがNISA内にある数字ではありません。課税口座の売却益には原則税がかかるため、使う時期を計画するときは口座を分けて見積もってください。
読者の疑問解説2027年の積立額はどう決める? 家計から無理なく始める
月5,000円を増やす前に、支払いの多い月を見ておく
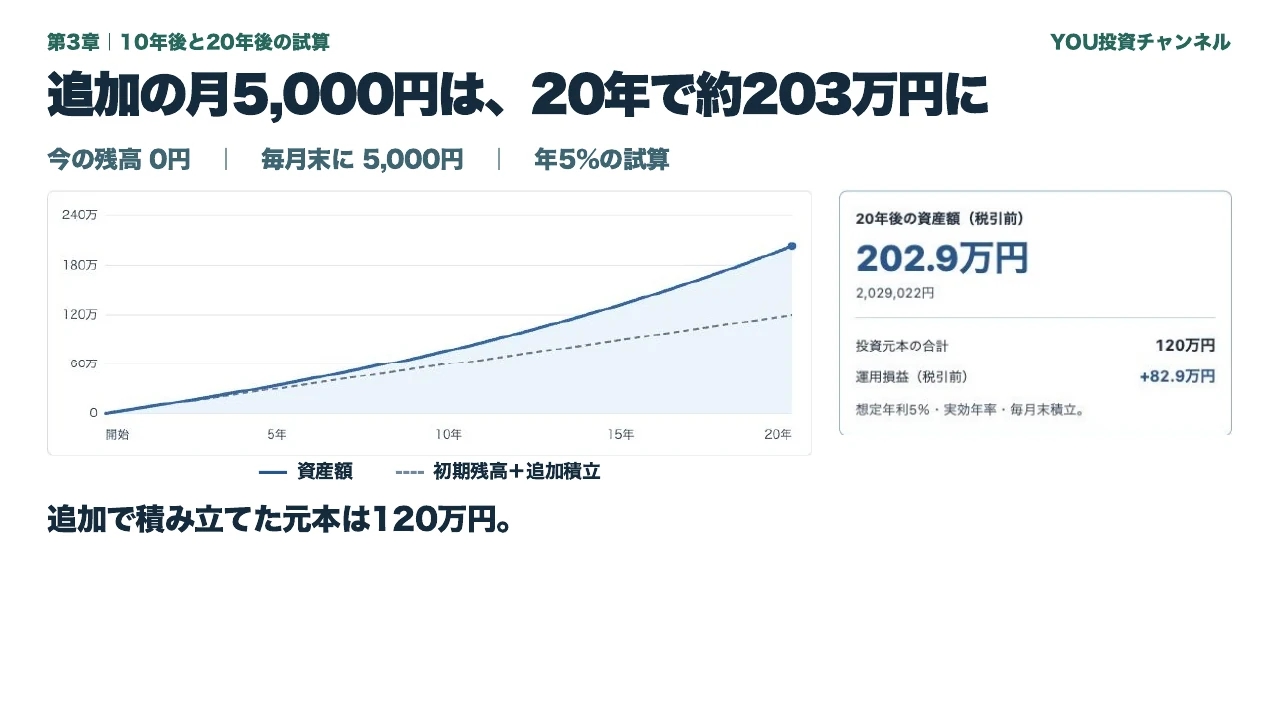
動画では、毎月の積立額を一度に何万円も変える代わりに、5,000円を上乗せする場合を取り上げました。20年間で追加する元本は120万円。年5%を一定と仮定すると約203万円、年2%なら約147万円です。増額した翌月は相場の値動きの方が目立つかもしれませんが、元本だけでも20年で120万円になることは、利回りと切り離して確認できます。
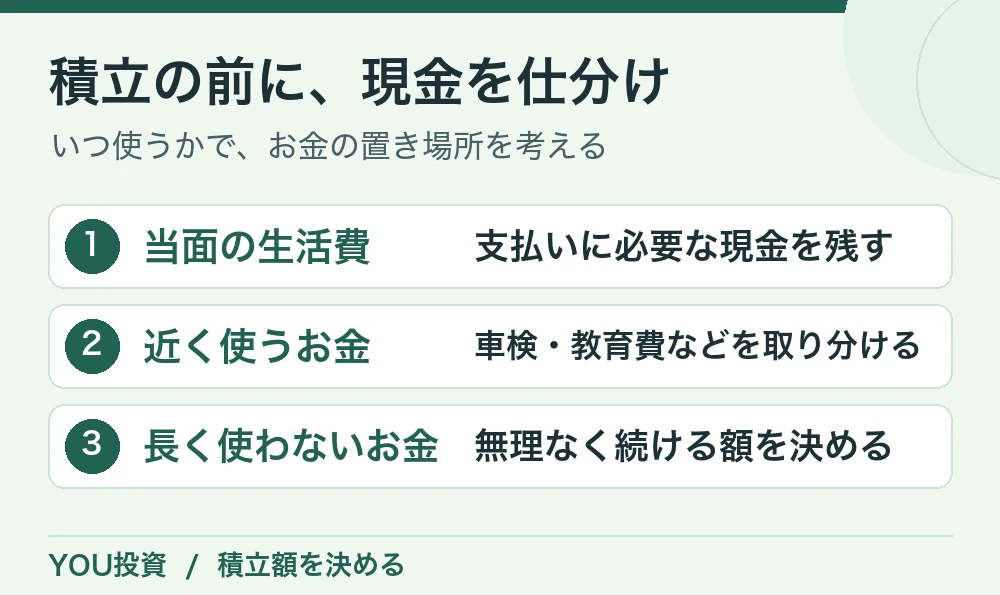
月々の家計が黒字でも、数か月後の支払いに向けて取り分けているお金まで積み立てると、必要な日に売らざるを得なくなることがあります。ここで役立つのが「時期」と「金額」を並べたメモです。たとえば、来年の春に20万円を使うと分かっているなら、残りの月数で割って、買付とは別に用意します。相場が上がるかを考えずに決められる支出から手を付けるのがコツです。
編集部ではまず、支出の少なかった月と、年払いの保険や家電購入などが重なった月を見比べることをおすすめします。毎月きれいに均等に払う支出ばかりではありません。車検代をボーナスで賄っているなら年額を12で割り、毎月その分を現金で確保してから積立余力を見直すと、急な引き下げを減らせます。
例えば普段は月2万円余っても、車検や帰省、家電のために月あたり1万5,000円を取り分ける必要があるなら、安定した余りは5,000円です。生活防衛資金がまだ必要ならその5,000円も家計に残し、年度末など予定が見えたときに再検討できます。無理なく出せるお金を増やすには、運用先の比較より家計の支払い予定を把握する方が先に効くこともあります。
 読者の疑問解説
口座をまだ持っていなければ、希望する投資信託を扱う金融機関を選び、NISA口座の開設を申し込みます。開設後は商品名、使う投資枠、積立金額、引落方法、設定締切を確認して注文を入れ、最初の約定を確認します。口座をすでに持つ人は、新しい口座を探す前に同じ画面の枠利用額と設定中の積立を点検するだけでも十分です。
実際に最初の確認で見たいのは、約定の増減より、設定どおりの金額が希望した枠で買い付けられたかです。金額を増やす場合も、一度に複数の商品や決済方法を変えると何が家計に効いたか分かりにくくなります。余裕がある月に少額で変更し、支払いが重なる月にも続けられたかを確かめてください。
YOUの新NISA|投資先を増やすときの考え方
YOUは中心と、興味を持って買う分を分けている
動画の後半では、YOU本人がオルカンやS&P500連動の投資信託を中心に持ち、モメンタムや半導体、分配金を受け取るタイプの投資信託なども組み合わせていると紹介しました。日々のニュースが気になる銘柄を買うために、毎月の中心の積立まで入れ替える必要がないよう、役割ごとに考える持ち方です。
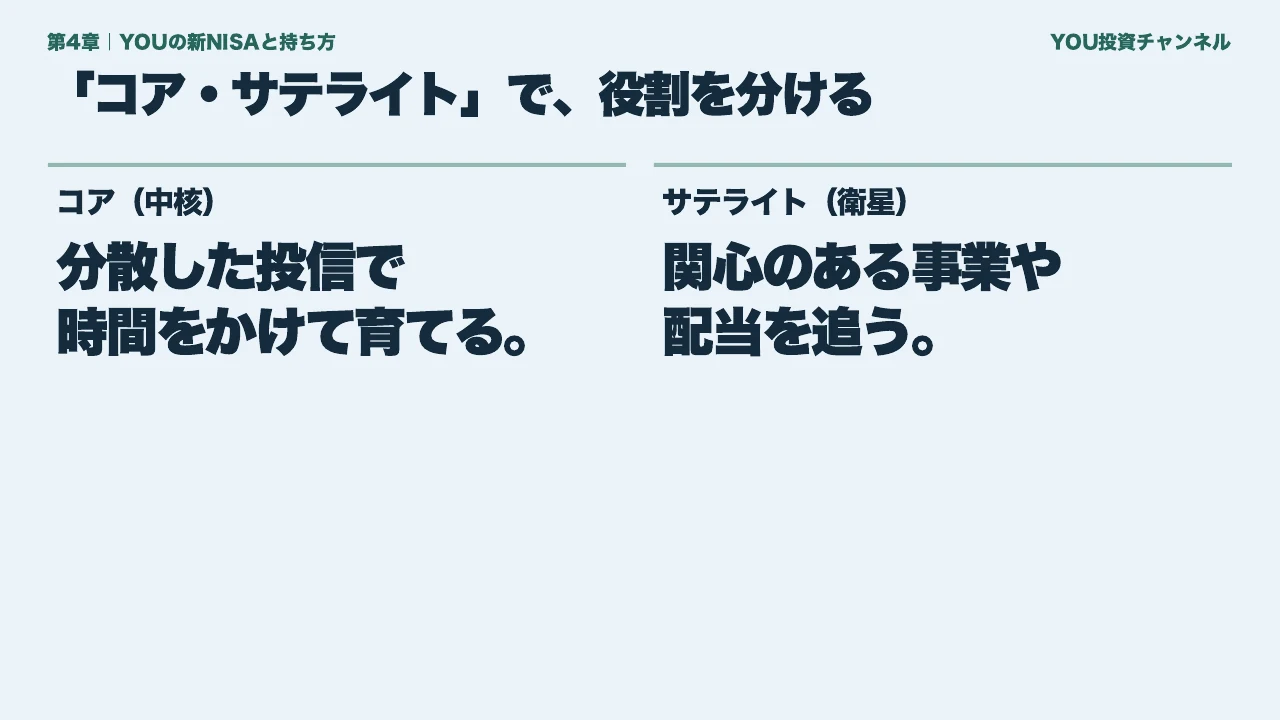
動画に出てくるコア7〜8割は配分を考えるための例です。同じ75対25でも、サテライトの中身が幅広い株式ファンドだけの場合と、半導体や一部企業に集中している場合では、持ち心地は違います。例えばサテライトが資産の25%で、その部分だけが40%下がると、他が横ばいでも全体は10%下がります。下がった後も同じ家計で投資を続けられるかを先に考えます。
オルカンとS&P500を一緒に持つと、既にオルカンに入っている米国の大企業を重ねて保有します。さらにNASDAQ100や半導体ファンドを足すなら、銘柄の重なりや、米国株が調整したとき全体が一緒に動く可能性も確認します。投資信託の本数を増やすことと、投資先を分散することは同じではありません。
分配金を受け取る商品も、受取額だけで判断できません。投資信託の分配金は純資産から支払われるため、ほかの条件が同じなら支払い後に基準価額は下がります。分配金を楽しみにして持つとしても、「評価額とこれまでに受け取った分」を並べて、トータルでいくらになったかを見ると役割を判断しやすくなります。
また動画には、毎月30万円で同条件のオルカン試算と、YOU本人の口座残高を並べる場面があります。規模感を把握する参考にはなりますが、入金額や買付時期が異なるので、残高差から運用の優劣は判定できません。本人の買い方の狙いは動画で確認し、いま持っている商品を足すかは、自分の目的と値動きへの耐性から決めましょう。
新NISA4年目のよくある質問
今から始めても、2024年に買った人に追いつけますか?
買った日と入れた額が違うため、同じ評価額にいつ届くかは分かりません。比較するなら、他人の口座残高より「何年後に、いくらを何のために使うか」から逆算します。2027年に初めて使う場合も、2026年末までに過去分を埋める必要はありません。
NISAなら元本は守られますか?
NISAは税の制度で、商品の価格を支える仕組みではありません。投資信託には値下がりや為替変動による元本割れがあります。NISA口座で生じた損失は、一般に課税口座の利益と損益通算したり、繰り越したりできません。
オルカンは、つみたて投資枠と成長投資枠の両方で買えますか?
この記事のeMAXIS Slim 全世界株式(オール・カントリー)は両枠の対象ですが、取扱いと設定方法は金融機関で確認してください。月10万円までの定期積立だけなら、成長投資枠も使わなければならないわけではありません。
今年使わなかった年枠や、売った金額は翌年どうなりますか?
未使用の年間投資枠は翌年に繰り越せません。売却した場合は、売値ではなく取得価額ぶんの非課税保有限度額を翌年以降に再利用できます。翌年も年間投資枠の上限はそのままです。
年5%に届かなかったら、積立額を増やすべきですか?
先に、家計に余裕があるかと、目標の時期まで何年あるかを確認してください。1年の結果だけで長期計画を変える必要はありません。低い利回りでも無理なく備えられるよう、現金の積み増しや支出時期の分散も選択肢です。
まとめ:最初に、続けられる金額を決める
- 月3万円で35回。元本105万円と、約32万円の評価益を分けて見る
- 20年後は一つの利回りで決めず、低い場合でも家計が成り立つか確認
- 来年の積立は、生活防衛資金と近く使うお金を確保してから
来年までにやることを一つ選ぶなら、証券口座でいまの設定額を開き、今年の買付額と、これから1年に必要な現金を別々に書き出してみてください。生活を無理なく回せるなら同額を続ける選択もできますし、余裕があれば月5,000円を上乗せして様子を見る方法もあります。今年使わなかった枠を埋めることより、必要なときに売らずに済む設計の方が、長く積み立てる助けになります。
動画には、2025年春の口座の動きやYOU本人が紹介した投資先など、表だけでは分かりにくい場面があります。過去の残高が上下した経緯や、中心と周辺の役割を分ける理由を映像で確認したい方は、YouTubeでもご覧ください。
 関連記事新NISAの始め方|証券口座を選ぶ前に決めたい3つのこと
 関連記事NISAの証券口座はどう選ぶ? SBI証券と楽天証券を比べる5つの軸
 関連記事【2027年版】コア・サテライト戦略|ポートフォリオの比率と組み方
出典・試算条件
元の解説を動画で見る
 このページで再生